

Composer avec le pari de la dépréciation
DANS CET ARTICLE
Points saillants
La concentration des actions mondiales augmente
Les actions mondiales offrent depuis longtemps aux investisseurs une diversification entre les pays, les secteurs et les entreprises. Pourtant, malgré cette large diversification, la concentration des portefeuilles s’est accrue.
Aujourd’hui, 72 % de l’indice MSCI Monde est constitué de sociétés américaines, en hausse par rapport à environ 44 % il y a trois décennies1. Cette situation témoigne d’années de solides résultats des sociétés, d’une position dominante des titres technologiques et de marchés financiers bien développés, mais elle a également modifié la nature de la diversification des actions à l’échelle mondiale.
Bien que de nombreuses sociétés américaines génèrent des revenus à l’échelle mondiale, leurs valorisations restent influencées par la politique monétaire américaine, la situation budgétaire, les taux d’intérêt et le dollar américain. À mesure que leur pondération dans l’indice a augmenté, l’exposition des investisseurs à ces facteurs communs s’est également accrue.
Parallèlement, les déficits structurels persistants, l’augmentation de la dette nationale et la politique monétaire expansionniste ont attiré davantage l’attention sur la dépréciation de la devise, c’est-à-dire l’érosion progressive du pouvoir d’achat de la devise fiduciaire.
Qu’est-ce que le pari de la dépréciation?
Historiquement, la devise a été dépréciée en réduisant la teneur en métaux précieux des pièces physiques. Aujourd’hui, la dépréciation peut se produire lorsque les gouvernements émettent des titres de créance et que les banques centrales augmentent la masse monétaire, réduisant le pouvoir d’achat de chaque unité monétaire.
Le pari de la dépréciation consiste à délaisser les passifs reposant sur du papier, comme les espèces et les obligations gouvernementales, au profit d’actifs rares comme l’or. L’or ne comporte aucun risque de crédit et ne peut être créé à volonté par les gouvernements, ce qui lui confère des caractéristiques distinctes en tant que réserve de valeur.
Pour les investisseurs, toutefois, l’ajout d’or dans leur portefeuille implique un compromis. La vente d’actions pour financer un placement dans l’or réduit l’exposition aux entreprises susceptibles de contribuer à la croissance du capital à long terme. La gestion séparée des positions sur l’or, des contrats à terme et des garanties peut également accroître la complexité.
Une approche efficace sur le plan des capitaux
Le FNB d’actions mondiales et superposition en or Mackenzie (MGEG) relève ce défi de mise en œuvre en jumelant une exposition à 100 % aux actions mondiales gérée activement avec une composante systématique de 50 % en contrats à terme sur l’or.
Sa répartition en actions est investie dans le FNB d’actions mondiales Mackenzie GQE (MGQE), géré par l’équipe des actions quantitatives mondiales Mackenzie. Le MGQE utilise un processus rigoureux pour repérer les sociétés mondiales sous-évaluées de grande qualité présentant des profils de croissance attrayants.
Au lieu de vendre des actions pour financer son exposition à l’or, le MGEG contracte des emprunts garantis par les parts du MGQE en guise de marge en espèces pour des contrats à terme américains sur l’or. La marge correspond généralement à environ 5 % de la valeur liquidative, bien que les exigences puissent changer au fil du temps.
Figure 1 : Comment fonctionne la superposition en or
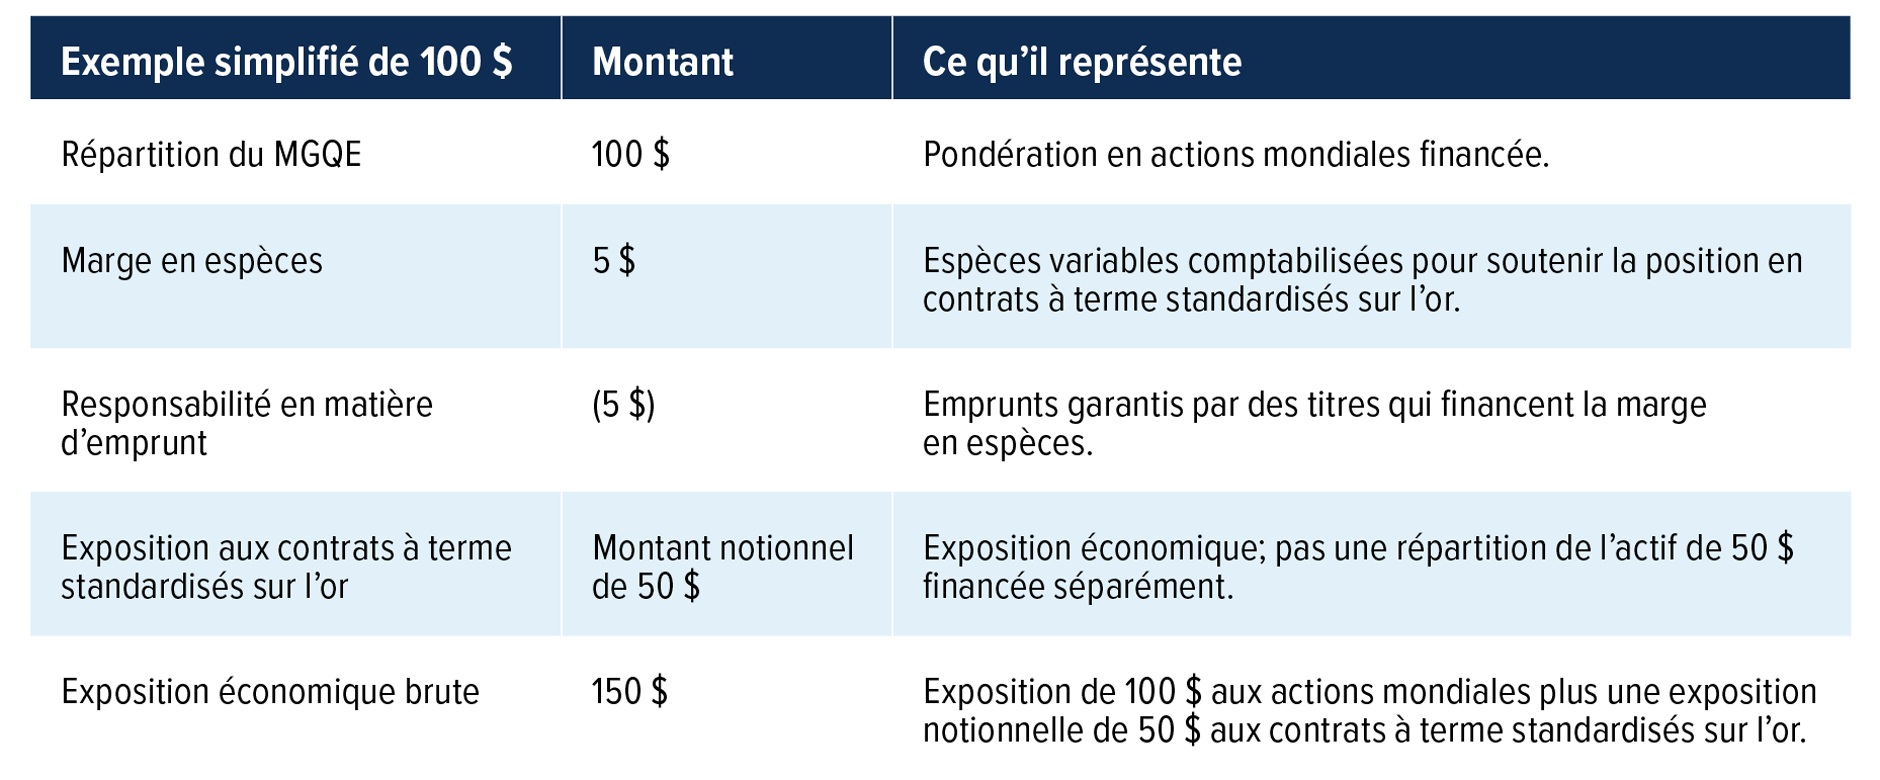 Aux fins d’illustration seulement. L’estimation de la marge en espèces de 5 % est fondée sur les exigences des bourses en matière de marge. La marge réelle et les exigences de financement peuvent changer au fil du temps. L’exposition économique brute n’est pas la même que le capital investi ou que la valeur liquidative; elle comprend l’exposition notionnelle créée grâce aux contrats à terme standardisés.
Ainsi, chaque tranche de 100 $ investie procure une exposition économique brute de 150 $ : 100 $ aux actions mondiales en gestion active et 50 $ d’exposition notionnelle aux contrats à terme sur l’or.
Jumeler croissance et diversification
Cette structure permet au capital de demeurer entièrement investi dans des actions mondiales gérées activement, tout en y ajoutant une exposition systématique à l’or à des fins de diversification contre l’inflation et la dépréciation des devises.
Le MGEG assure également, au sein d’un seul FNB, la gestion de toutes les opérations nécessaires, y compris les contrats à terme standardisés, les marges, les emprunts garantis et le roulement des contrats.
Pour les investisseurs canadiens préoccupés par la concentration des marchés boursiers mondiaux et la dépréciation des monnaies, le MGEG permet de maintenir une exposition aux actions mondiales tout en y ajoutant une exposition à l’or, sans qu’il soit nécessaire d’y affecter des capitaux distincts.
1 Source : Bloomberg, au 30 juin 2026.
Les placements dans les fonds négociés en bourse peuvent donner lieu à des commissions, des frais de gestion, des frais de courtage et d’autres frais. Veuillez lire le prospectus avant d’investir. Les placements dans les fonds négociés en bourse ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire.
Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs et investisseuses dans des produits de placement qui cherchent à reproduire un indice.
Le contenu de cet article (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une promotion, recommandation ou commandite de toute entité ou de tout titre cité. Bien que nous nous efforcions d’assurer son exactitude et son exhaustivité, nous ne sommes aucunement responsables de son utilisation.
Le présent article pourrait renfermer des énoncés prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis entre autres à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues et les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Tout renseignement prospectif contenu dans les présentes n’est valable qu’au 8 septembre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
La Bourse de Toronto (la « TSX ») a approuvé sous condition l’inscription à la cote des parts des FNB Mackenzie. L’inscription est conditionnelle au respect de toutes les exigences de la TSX par les FNB Mackenzie au plus tard le 4 août 2028. Sous réserve du respect des exigences d’inscription initiale de la TSX, les parts des FNB Mackenzie seront inscrites à la cote de la TSX.