
SPEP : un enjeu fiscal américain méconnu lié à certains placements canadiens
À propos de l'auteur
DANS CET ARTICLE
Highlights
- Les fonds communs de placement et les FNB canadiens peuvent entraîner des obligations fiscales américaines pour les personnes des États-Unis.
- Les SPEP peuvent entraîner des impôts supplémentaires, des exigences de déclaration et des coûts de conformité.
- QEF et Mark-to-Market peuvent offrir d’autres traitements fiscaux, avec des exceptions potentielles pour les REER/FERR.
- Les conseillers devraient encourager les clients à consulter un fiscaliste américain ou transfrontalier avant de prendre des décisions de placement.
Les réflexes à adopter avant l’achat, la conservation ou la vente d’un placement
Certains placements couramment détenus au Canada peuvent entraîner des conséquences fiscales américaines importantes lorsqu’ils appartiennent à un client qui est ou pourrait être une personne américaine aux fins de l’impôt fédéral américain.
Cela comprend notamment un citoyen américain, même s’il réside au Canada, ainsi qu’un détenteur de carte verte ou une personne considérée comme résidente des États-Unis aux fins fiscales. En cas d’incertitude, le statut du client doit être confirmé par un fiscaliste américain ou transfrontalier.
C’est notamment le cas de certains fonds communs de placement canadiens (ci après « fonds communs »), de certains fonds négociés en bourse canadiens (ci-après « FNB »), et d’autres sociétés de placement constituées à l’extérieur des États-Unis. Ces placements peuvent être considérés comme des sociétés de placement étrangères passives, mieux connues sous l’acronyme anglais SPEP, pour Passive Foreign Investment Company (ci-après « SPEP »).
Il ne s’agit pas de déterminer soi-même si un placement est une SPEP ni de choisir le traitement fiscal applicable. L’objectif est plutôt de reconnaître l’enjeu, d’en sensibiliser le client et d’adopter les bons réflexes avant de recommander ou de modifier un placement.
1. SPEP : pourquoi devriez-vous vous en préoccuper?
Un placement courant au Canada peut être traité très différemment aux États-Unis.
Lorsqu’un client qui est ou pourrait être une personne américaine aux fins de l’impôt fédéral américain détient une SPEP, cette détention peut entraîner :
- L’obligation de produire annuellement un formulaire américain 8621 distinct pour ce placement;
- L’application de règles fiscales particulières aux distributions reçues ou au gain réalisé lors de la vente.
Ces règles peuvent entraîner une imposition plus élevée que prévu, une charge d’intérêt liée aux années antérieures, des calculs complexes ainsi que des coûts de conformité importants.
L’enjeu peut exister même si le placement n’a pas encore été vendu ou si les distributions sont automatiquement réinvesties.
Un placement approprié du point de vue canadien peut donc entraîner des conséquences fiscales et administratives importantes aux États-Unis.
2. Un client détient-il une SPEP sans le savoir?
Une SPEP est généralement une société constituée à l’extérieur des États-Unis dont les revenus ou les actifs sont principalement de nature passive.
Les placements qui méritent une attention particulière comprennent notamment :
- Les fonds communs canadiens;
- Les FNB canadiens;
- Les fonds constitués dans un autre pays que les États-Unis;
- Certaines sociétés de placement ou sociétés étrangères dont les activités sont principalement passives.
Tous les placements étrangers ne sont toutefois pas des SPEP. Les actions détenues directement dans une société qui exploite une entreprise active, les obligations et les dépôts ne sont pas automatiquement visés.
Le nom du fonds, la monnaie utilisée et les marchés dans lesquels il investit ne permettent pas, à eux seuls, de déterminer son statut. Par exemple, un fonds canadien qui investit uniquement dans des sociétés américaines demeure généralement un fonds constitué au Canada. Il ne devient pas un fonds américain simplement en raison des titres qu’il détient.
C’est la structure juridique du placement et son traitement aux fins fiscales américaines qui doivent être examinés, et non seulement les placements qu’il contient.
3. Pourquoi une SPEP peut-elle coûter cher?
Lorsqu’aucun choix fiscal particulier ne s’applique, certaines distributions et certains gains peuvent être soumis au régime SPEP par défaut.
Le gain ou la distribution visée peut alors être réparti sur les différentes années de détention. Les montants attribués aux années antérieures peuvent être assujettis rétroactivement à un traitement fiscal défavorable, auquel peut s’ajouter une charge d’intérêt. Le gain ne bénéficie donc pas nécessairement du traitement américain habituellement accordé aux gains en capital.
La vente du placement ne fait pas disparaître le problème. Elle peut plutôt déclencher l’application de ces règles.
Le formulaire 8621 est le principal formulaire américain associé aux SPEP. Il peut être requis pour déclarer le placement, certains revenus ou gains ainsi que les choix fiscaux applicables.
Une exception possible pour les Régimes enregistrés d’épargne-retraite (« REER ») et les Fonds enregistrés de revenu de retraite (« FERR »)
Les placements détenus dans un REER ou un FERR peuvent aussi répondre à la définition d’une SPEP. Toutefois, une exception peut dispenser le client de l’obligation annuelle de produire le formulaire 8621 à l’égard des SPEP détenues dans ces régimes, puisque leur revenu bénéficie habituellement du report d’impôt prévu par la convention fiscale Canada–États-Unis lorsque le régime est traité comme un fonds de pension étranger.
Cette exception ne signifie pas que le placement cesse d’être une SPEP ni que toutes les obligations américaines liées au régime disparaissent. Son application devrait être confirmée selon la situation du client par un fiscaliste américain ou transfrontalier.
4. Les options fiscales en un coup d’œil
La fiscalité américaine prévoit différents traitements possibles. Il est utile de savoir si le client a déjà effectué un choix, puisque celui-ci peut influencer les conséquences d’une vente ou d’un changement de placement.
Choix | Ce qu’il faut retenir |
Régime par défaut | Certaines distributions et certains gains peuvent être répartis sur les années de détention, avec un traitement fiscal défavorable et une charge d’intérêt. |
Fonds électif admissible ou « Qualified Electing Fund (QEF) » | Le client inclut généralement chaque année sa part du revenu et des gains déclarés par le fonds. Le fonds doit fournir les renseignements fiscaux américains nécessaires* |
Valeur du marché ou Mark-to-Market | Pour certains titres admissibles, la variation annuelle de valeur est incluse dans le revenu américain. Ce choix n’est pas offert pour tous les titres cotés en bourse**. |
* Le choix QEF nécessite habituellement que le fonds fournisse un relevé annuel de renseignements (Annual Information Statement ou « AIS »). Tous les fonds canadiens ne produisent pas ce document. Mackenzie met toutefois des relevés SPEP annuels à la disposition des investisseurs. Les AIS des FNB Mackenzie sont accessibles sur le site Web de Mackenzie, tandis que pour les autres fonds Mackenzie, un relevé SPEP individualisé peut être obtenu par l'entremise du conseiller financier.
**Le choix de la valeur du marché n’est offert que pour certains titres admissibles. Le fait qu’un fonds soit coté en bourse ne suffit pas pour conclure que ce choix est disponible. Le moment du choix est également important. Un choix effectué après plusieurs années de détention ne fait pas nécessairement disparaître les conséquences associées aux années antérieures.
Avant de recommander une vente ou un remplacement, il est important de vérifier auprès du fiscaliste du client si un choix SPEP a déjà été effectué.
5. Les raccourcis à éviter
Certaines idées reviennent souvent lorsqu’il est question des SPEP. Elles peuvent toutefois mener à de mauvaises conclusions.
« Le fonds investit aux États-Unis, donc ce n’est pas une SPEP »
Le lieu où le fonds investit ne détermine pas son statut. Un fonds constitué au Canada peut soulever un enjeu SPEP même s’il détient uniquement des titres américains.
« Rien n’a été vendu, donc il n’y a rien à déclarer »
Certaines obligations peuvent exister annuellement, même si le placement est toujours détenu.
« Il suffit de vendre le placement pour régler le problème »
La vente peut au contraire déclencher l’application du régime SPEP et entraîner un calcul fiscal complexe.
6. Votre rôle
Certains réflexes permettent de repérer les situations susceptibles de soulever un enjeu SPEP, de sensibiliser le client et de l’orienter vers les ressources appropriées
Repérer
Lorsqu'un client est ou pourrait être une personne américaine aux fins de l'impôt fédéral américain, portez une attention particulière aux fonds communs, aux FNB et aux autres fonds constitués à l'extérieur des États-Unis.
Sensibiliser
Assurez-vous que le client est conscient qu'un placement courant au Canada peut être assujetti aux règles américaines applicables aux SPEP. Lorsque le placement est déjà détenu, invitez-le à confirmer avec son fiscaliste américain ou transfrontalier :
- si le placement constitue une SPEP;
- si les obligations déclaratives ont été respectées;
- si un choix fiscal a été effectué;
- si un AIS est disponible auprès du gestionnaire.
Orienter
Avant toute acquisition, vente, substitution ou rachat d’un placement susceptible de constituer une SPEP, invitez le client à consulter son fiscaliste américain ou transfrontalier afin de valider les conséquences fiscales applicables.
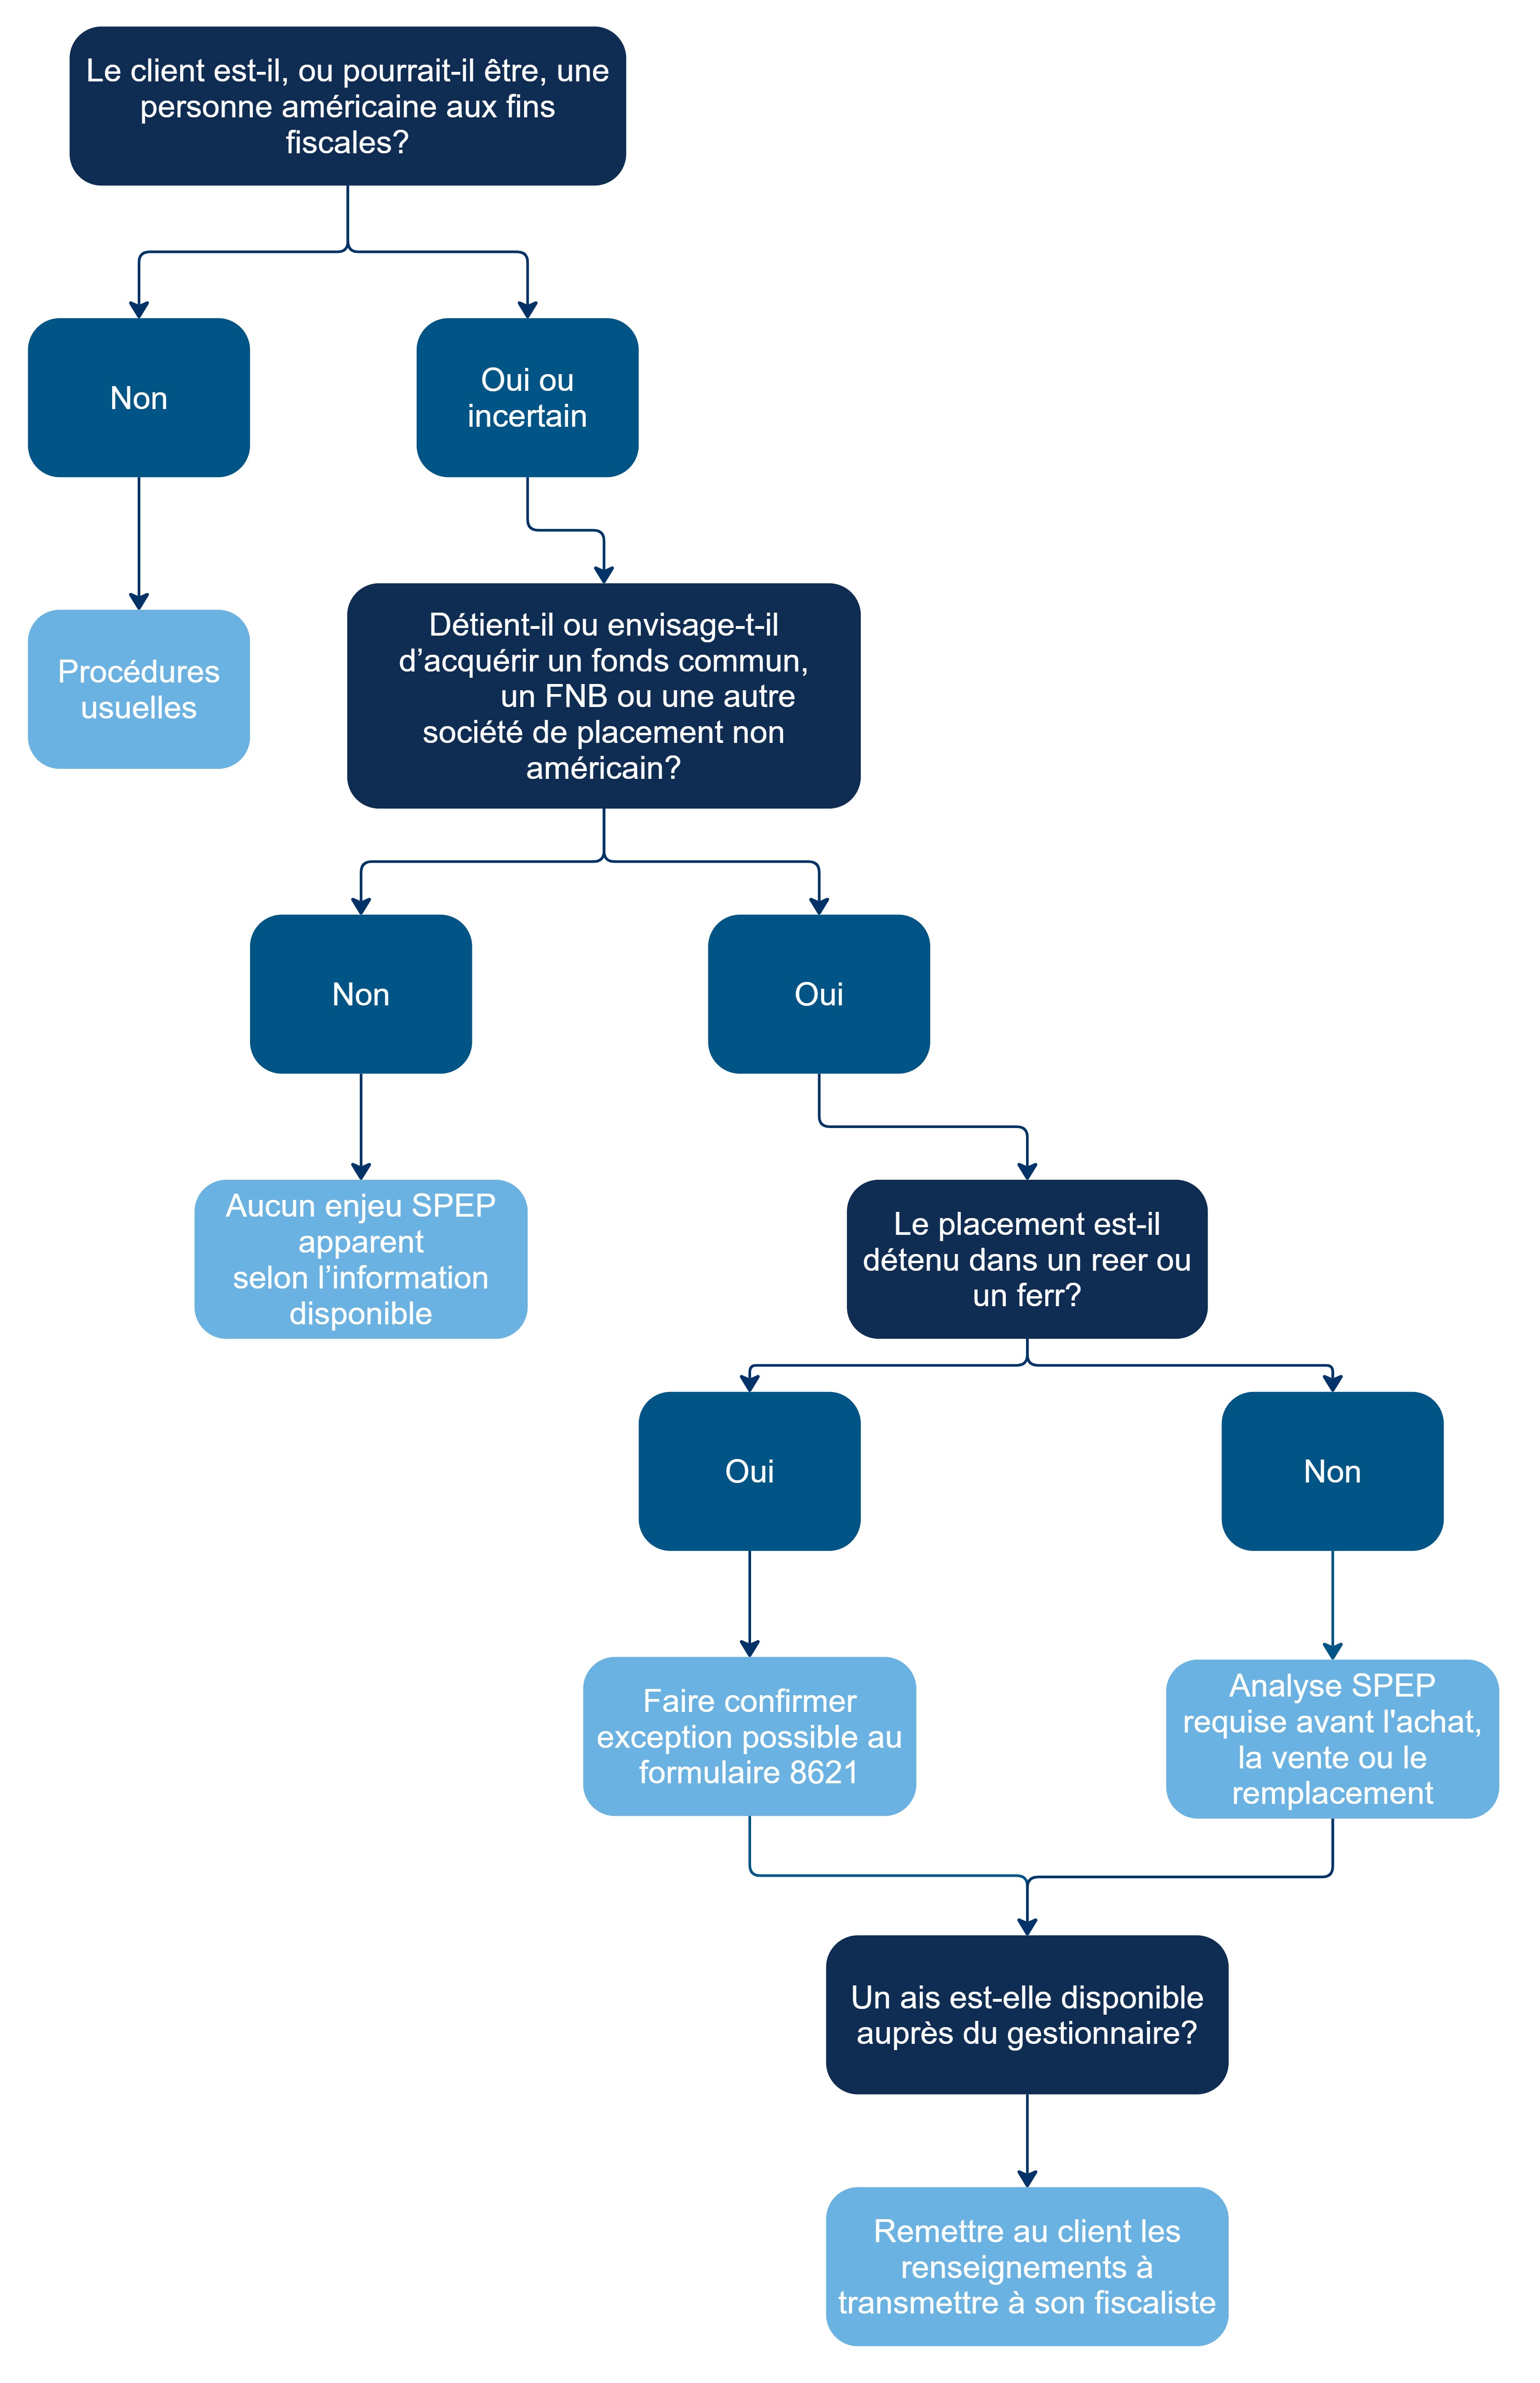
Le réflexe SPEP en un coup d’œil
Le schéma suivant permet de repérer rapidement les situations qui méritent une validation avant d’agir. Il ne remplace pas l’analyse du fiscaliste américain ou transfrontalier du client.
Pour toute question générale sur les SPEP ou pour mieux cerner les enjeux à considérer dans une situation donnée, communiquez avec notre équipe de planification fiscale et successorale.