

Commentaire mensuel – Équipe des placements à revenu fixe Mackenzie

À propos de l'auteur
DANS CET ARTICLE
Points saillants
- Les obligations du gouvernement américain se sont redressées en octobre, les investisseurs ayant réévalué leurs attentes en matière de croissance et de taux d’intérêt, tandis que l’inflation persistante liée à l’énergie, l’incertitude entourant les investissements dans l’IA et les préoccupations budgétaires ont contribué à la volatilité continue du marché.
- La Banque du Canada a augmenté son taux directeur à 2,50 % et révisé à la hausse ses perspectives d’inflation. L’équipe s’attend à un resserrement supplémentaire, mais continue de craindre que des taux plus élevés puissent exposer une faiblesse sous-jacente des marchés canadiens du logement et de l’emploi.
- L’équipe a continué de privilégier des occasions de valeur relative ciblées plutôt qu’une importante exposition à la duration pure. Le positionnement vendeur des obligations souveraines de la France et la position acheteur de la couronne norvégienne par rapport au dollar canadien ont eu un effet positif, tandis que la volatilité des élections brésiliennes a nui au rendement dans certains mandats mondiaux.
- La stratégie de crédit est devenue plus sélective, l’accent étant davantage mis sur les obligations à rendement élevé individuelles et les occasions dans les secteurs de la santé, de l’assurance, de la finance et du crédit lié aux centres de données. Les portefeuilles de prêts ont conservé une sous-pondération de la technologie et des logiciels, bien que l’ampleur de cette sous-pondération ait été réduite.
- Les obligations américaines à rendement élevé se sont légèrement redressées, tandis que les prêts à effet de levier ont reculé pour la première fois en plusieurs mois. Les crédits de qualité inférieure sont restés sous pression, en particulier dans les secteurs des télécommunications, de la câblodistribution et d’autres secteurs aux prises avec des difficultés fondamentales.
Opinions de l’équipe des placements à revenu fixe
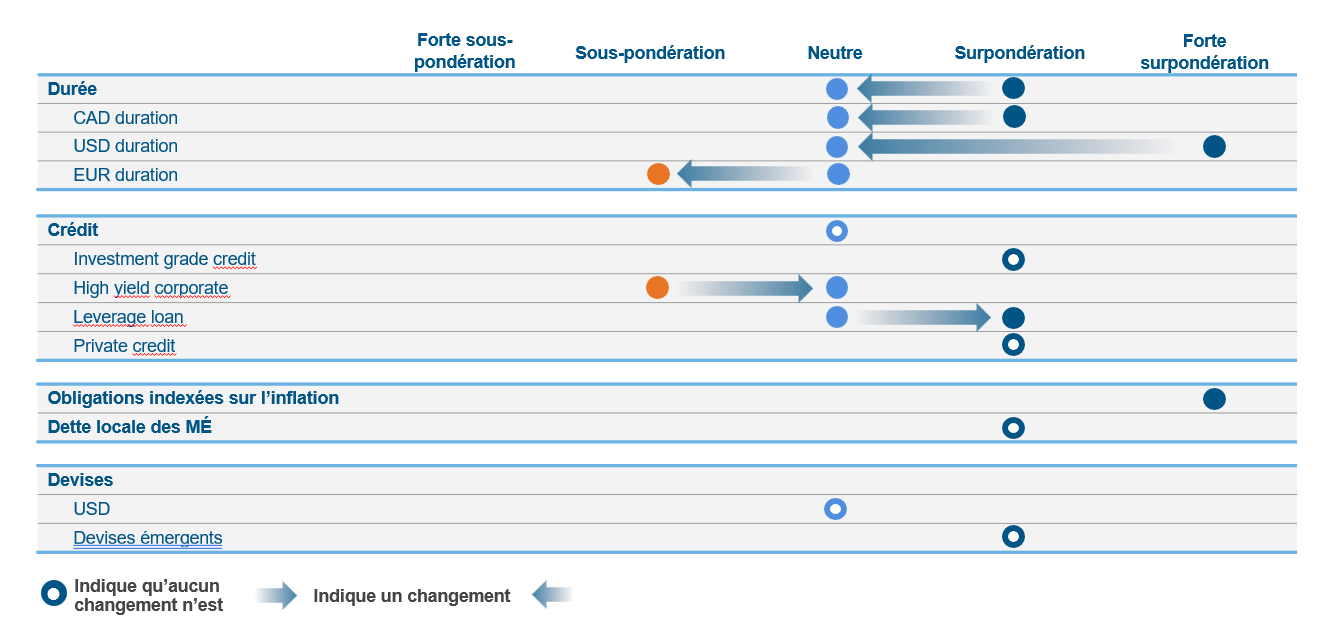 Source : Placements Mackenzie. Au 30 octobre 2026.
Le point sur les marchés des titres à revenu fixe
Le mois d’octobre a été caractérisé par une volatilité renouvelée sur les marchés des titres à revenu fixe, les investisseurs ayant trouvé un équilibre entre les pressions inflationnistes persistantes et les préoccupations croissantes à l’égard de la durabilité de la croissance économique et des dépenses en immobilisations liées à l’IA. Bien que les obligations du Trésor américain aient surmonté la faiblesse de septembre, les perspectives générales des titres à revenu fixe continuent d’être compliquées par les prix élevés de l’énergie, les exigences importantes en matière de financement et l’incertitude entourant la politique monétaire des banques centrales.
Au Canada, la Banque du Canada a augmenté son taux directeur de 25 points de base pour le porter à 2,50 %. Dans son Rapport sur la politique monétaire d’octobre, elle a considérablement révisé les perspectives d’inflation, prévoyant une inflation moyenne de l’IPC de 3,1 % en 2027, comparativement à 2,0 % en juillet. La hausse des prix du pétrole, les perturbations dans les raffineries et les coûts d’importation élevés ont été relevés comme des facteurs importants, la Banque s’attendant à ce que les nouvelles hausses de coûts se répercutent progressivement sur les prix à la consommation. Bien que la croissance de 3,3 % du PIB au deuxième trimestre ait démontré une plus grande résilience que prévu, l’équipe reste prudente quant à la vigueur sous-jacente de l’économie canadienne. La capacité excédentaire du marché du travail, les défis en matière d’abordabilité du logement et le regain d’incertitude commerciale pourraient limiter la durabilité de la croissance.
Le lancement par la Banque de son modèle prévisionnel Prima a également retenu l’attention. Le cadre met davantage l’accent sur la façon dont les variations du coût des intrants se répercutent dans les chaînes d’approvisionnement et influencent l’inflation au fil du temps. Selon l’évaluation de l’équipe, cette approche renforce les inquiétudes de la Banque quant à la persistance de l’inflation et augmente la probabilité d’un resserrement supplémentaire. Toutefois, l’équipe est d’avis que l’économie canadienne pourrait être plus sensible aux taux d’intérêt plus élevés que ne l’indiquent les projections de la Banque, ce qui augmente la possibilité d’une erreur de politique monétaire.
Aux États-Unis, la Réserve fédérale a maintenu ses taux inchangés en octobre après la hausse de septembre. L’activité économique est restée soutenue par une consommation résiliente et des investissements substantiels liés à l’IA, bien que les investisseurs se demandent de plus en plus si le rythme actuel des dépenses en immobilisations pourrait être maintenu jusqu’en 2027. L’équipe continue de considérer les investissements liés à l’IA comme une source importante de vigueur économique aux États-Unis, tout en reconnaissant qu’un ralentissement pourrait modifier considérablement les attentes de croissance et les perspectives de taux à plus long terme.
Les obligations gouvernementales européennes ont subi des pressions supplémentaires en raison des développements politiques et budgétaires, en particulier en France. Les écarts de taux des titres souverains français par rapport aux obligations du gouvernement allemand se sont élargis, la faiblesse s’étendant aux autres marchés européens. La persistance des désaccords budgétaires et l’incertitude à l’égard des élections présidentielles françaises de 2027 à venir ont renforcé les inquiétudes quant à la viabilité budgétaire. L’équipe estime qu’une intervention significative de la Banque centrale européenne est peu probable sans perturbation générale des marchés financiers ou contagion importante.
Les élections de mi-mandat aux États-Unis ont introduit une autre source d’incertitude politique, en particulier en ce qui concerne les dépenses budgétaires, les incitatifs aux investissements dans l’IA et la réglementation sectorielle. Bien que des résultats électoraux différents puissent créer de la volatilité à court terme, l’équipe s’attend à ce que l’inflation, la croissance et la politique monétaire des banques centrales demeurent des moteurs importants des marchés des titres à revenu fixe à moyen terme.
Positionnement des fonds
L’équipe macroéconomique a maintenu une approche mesurée à l’égard de l’exposition aux taux d’intérêt en octobre, mettant l’accent sur les occasions de valeur relative et une gestion rigoureuse du risque. Devant l’inflation qui demeure élevée et les attentes en matière de politique monétaire qui continuent d’évoluer, l’équipe a été réticente à augmenter de manière significative la duration sans obtenir de signes plus probants que les taux offrent une rémunération suffisante pour la volatilité associée.
En Australie, l’équipe a maintenu une position de valeur relative à duration neutre, privilégiant les obligations gouvernementales australiennes par rapport aux obligations du Trésor américain. Cette position reflète l’évaluation selon laquelle la politique monétaire australienne est devenue restrictive, les coûts d’emprunt plus élevés ayant une incidence croissante sur les ménages et la demande de logements. L’équipe est d’avis que ces pressions pourraient éventuellement amener la Banque de réserve d’Australie à assouplir sa politique monétaire plus tôt que les autres grandes banques centrales. Le positionnement des titres souverains européens est demeuré une source importante de rendement relatif. La sous-pondération des obligations gouvernementales françaises a profité de l’élargissement des écarts par rapport aux obligations du gouvernement allemand, tandis que la réduction de l’exposition à certains marchés européens périphériques a également eu un effet positif. Ces positions reflètent les préoccupations persistantes à l’égard de la viabilité budgétaire, de l’incertitude politique et des valorisations relatives.
Le positionnement en devises a apporté une contribution plus mitigée. La position acheteur de la couronne norvégienne par rapport au dollar canadien a bénéficié de la hausse des prix de l’énergie et de la vigueur relative de la position extérieure de la Norvège. À l’inverse, les placements en obligations gouvernementales brésiliennes ont connu une forte volatilité pendant les élections présidentielles. Bien que l’équipe continue de reconnaître l’attrait des taux réels brésiliens élevés, le résultat de l’élection et la réaction subséquente du marché ont pesé sur le rendement de certaines stratégies mondiales et sans contraintes.
Du côté du crédit, l’équipe a poursuivi le repositionnement de certains portefeuilles de prêts vers des titres à plus forte conviction. La répartition des prêts a été augmentée de manière sélective dans les secteurs de la santé, de l’assurance, de la finance et de la technologie, tandis que certaines obligations à rendement élevé liées aux centres de données ont été ajoutées à la suite de l’élargissement des écarts et de l’amélioration des valorisations. La sous-pondération de la technologie et des logiciels a été maintenue, mais réduite, reflétant une approche plus équilibrée du risque sectoriel.
L’équipe s’attend à un nouveau resserrement de la part de la Banque du Canada et de la Réserve fédérale. Toutefois, la possibilité que la politique monétaire canadienne freine davantage l’activité économique que prévu crée des occasions de positionnement sélectif sur la courbe des taux. Sur les marchés du crédit, l’accent continue d’être mis sur un portage attrayant, une sélection améliorée des titres et le maintien de la flexibilité à mesure que les valorisations s’ajustent.
Rendement du marché des titres de créance
Le mois d’octobre a amené une reprise partielle des obligations américaines à rendement élevé, soutenue par la baisse des taux des bons du Trésor, malgré des écarts de crédit plus larges, dans un contexte de faiblesse renouvelée des prêts à effet de levier. Les écarts des obligations à rendement élevé se sont élargis alors que la dispersion sectorielle demeurait prononcée. Les services aux collectivités, le commerce de détail et l’énergie affichaient un rendement supérieur, tandis que les télécommunications et la câblodistribution ont subi des pertes importantes.
Les prêts à effet de levier ont enregistré leur première baisse mensuelle en huit mois. La faiblesse s’est étendue au-delà des logiciels aux secteurs cycliques et axés sur la consommation, la baisse des prix sur le marché secondaire et l’augmentation de l’offre nette contribuant à des conditions techniques moins favorables. Néanmoins, le revenu continu des coupons a partiellement compensé les pertes de valeur marchande.
La qualité du crédit est demeurée un facteur de différenciation important. Les obligations à rendement élevé notées BB ont inscrit un rendement de 1,17 %, comparativement à une baisse de 2,26 % des obligations notées CCC. Les prêts moins bien notés ont également éprouvé des difficultés, reflétant des défis de refinancement plus importants et l’incidence de la hausse des coûts du service de la dette. Les télécommunications et la câblodistribution ont été particulièrement faibles dans les deux marchés, tandis que certains secteurs défensifs et de qualité supérieure se sont avérés plus résilients.
L’activité sur le marché primaire a considérablement ralenti. L’émission d’obligations américaines à rendement élevé a reculé à 14,6 G$ par rapport à 51,7 G$ en septembre, tandis que l’émission de prêts institutionnels a diminué à 42,1 G$. Malgré la faiblesse du marché, les défauts de paiement sont restés relativement contenus en octobre. Néanmoins, les volumes élevés de prêts en difficulté et la dispersion croissante entre les émetteurs ont renforcé l’importance de l’analyse fondamentale du crédit.
Indice | Taux de rendement | Variation mensuelle du taux de rendement | Écart de crédit | Variation mensuelle de l’écart de crédit | Rendement (%) | |||
pdb | pdb | pdb | 1 mois | 3 mois | DDA | 1 an | ||
Catégorie investissement | ||||||||
Canada | 4,5 % | -8 | 96 | 9 | 1,0 | 0,1 | 1,0 | 0,7 |
É.-U. | 5,8 % | -23 | 94 | 10 | 2,0 | -0,3 | -0,8 | -0,5 |
Rendement élevé |
|
|
|
|
|
|
|
|
Canada | 7,7 % | -25 | 297 | 12 | 0,7 | -0,5 | 1,0 | 2,1 |
É.-U. | 8,5 % | 5 | 344 | 32 | 0,3 | -1,2 | 0,3 | 1,5 |
Prêts à effet de levier É.-U. | 8,6 % | 38 | 450 | 22 | -0,2 | 0,9 | 3,1 | 4,1 |
Source : Bloomberg, au 31 octobre 2026. Le rendement reflète les rendements locaux.
Les placements dans les fonds communs de placement peuvent donner lieu à des commissions, des commissions de suivi, des frais de gestion et d’autres frais. Veuillez lire le prospectus avant d’investir. Les taux de rendement indiqués représentent le rendement annuel composé historique total au 31 octobre 2026, y compris les variations de la valeur des actions et le réinvestissement de toutes les distributions, et ne tiennent pas compte des ventes, des rachats, des distributions. ou des frais facultatifs ou des impôts sur le revenu payables par tout(e) porteur ou porteuse de titres qui auraient réduit le rendement. Les fonds communs de placement ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire.
Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs dans les produits de placement qui cherchent à reproduire un indice.
Ce document peut contenir des renseignements prospectifs qui reflètent nos attentes actuelles ou nos prévisions d’événements futurs pour tiers. Les renseignements prospectifs sont intrinsèquement assujettis, entre autres, à des risques, à des incertitudes et à des hypothèses qui pourraient faire en sorte que les résultats réels diffèrent de manière importante de ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les facteurs économiques, politiques et de marché généraux, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements dans la réglementation gouvernementale. des modifications aux lois fiscales, des procédures judiciaires ou réglementaires inattendues et des catastrophes. Veuillez examiner attentivement ces facteurs et d’autres facteurs et ne pas vous fier indûment aux renseignements prospectifs. L’information prospective contenue dans le présent document n’est valable qu’au 31 octobre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés, que ce soit à la suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou autrement.
Le contenu de ce commentaire (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement, ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une approbation, une recommandation ou un parrainage de toute entité ou de tout titre cité. Bien que nous nous efforcions de garantir son exactitude et son exhaustivité, nous n’assumons aucune responsabilité quant à sa fiabilité.
Toute l’information est historique et n’indique pas les résultats futurs. Le rendement actuel peut être inférieur ou supérieur au rendement antérieur indiqué, ce qui ne peut pas garantir les résultats. Le cours de l’action, la valeur du capital et le rendement varieront, et vous pourriez réaliser un gain ou une perte lorsque vous vendrez vos actions. Le rendement suppose le réinvestissement des distributions et ne tient pas compte de l’impôt. Le rendement peut ne pas refléter une limitation des dépenses ou des subventions actuellement en vigueur. Des frais d’opérations à court terme peuvent s’appliquer.
Ce matériel est fourni à titre informatif seulement. Il ne s’agit pas d’une recommandation à l’égard d’un produit, d’une stratégie ou d’une décision de placement en particulier, et il ne vise pas à suggérer de prendre ou de s’abstenir de prendre une mesure. Il ne vise pas à répondre aux besoins, à la situation et aux objectifs d’un investisseur en particulier. Placements Mackenzie, qui perçoit des frais lorsque les clients choisissent ses produits et services, n’offre pas de conseils impartiaux à titre de fiduciaire en fournissant ce matériel de vente et de marketing. Ces renseignements ne constituent pas des conseils fiscaux ou juridiques. Les investisseurs devraient consulter un(e) conseiller(ère) professionnel(le) avant de prendre des décisions financières et de placement, et pour en savoir plus sur les règles fiscales et d’autres lois, qui sont complexes et susceptibles de changer.
Le taux de rendement est utilisé uniquement pour illustrer les effets du taux de croissance composé et n’est pas destiné à refléter les valeurs futures du fonds commun de placement ou les rendements des placements dans le fonds commun de placement.