
Commentaire mensuel – Équipe des placements à revenu fixe Mackenzie

À propos de l'auteur
DANS CET ARTICLE
Points saillants
- La résilience de la croissance américaine, le volume élevé d’émissions obligataires de sociétés, notamment pour financer les investissements dans l’IA, et les nouvelles pressions sur les prix de l’énergie ont contribué à la hausse des taux obligataires au Canada, aux États-Unis et sur d’autres grands marchés.
- La Réserve fédérale a relevé son taux directeur et annoncé un nouveau resserrement à venir, tandis que la Banque du Canada a maintenu le sien, tout en mettant davantage l’accent sur les risques de hausse de l’inflation. L’équipe demeure prudente quant à la capacité de la croissance canadienne à se maintenir.
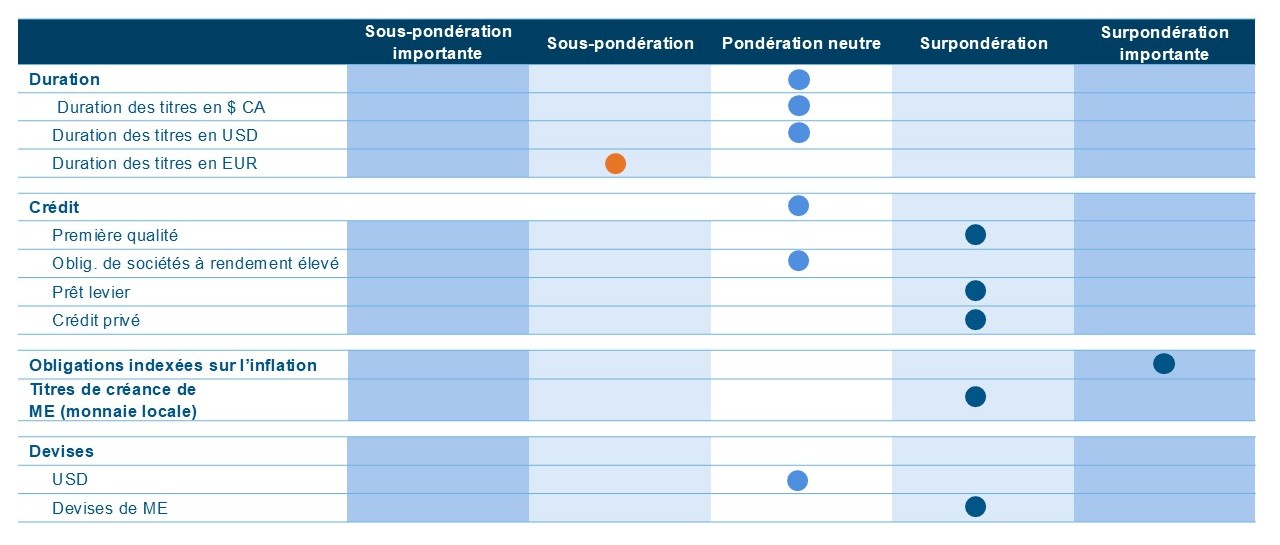
- L’équipe macroéconomique a réduit son exposition à la duration au Canada et aux États-Unis. Elle attend des signes plus probants avant d’accroître son exposition au risque de taux d’intérêt, compte tenu de la volatilité élevée et du faible supplément de rendement offert par les obligations à échéance plus longue.
- La répartition des titres de créance est demeurée essentiellement inchangée. L’équipe continue de privilégier les titres hybrides libellés en dollars canadiens et envisage d’ajouter des titres de créance de meilleure qualité. L’équipe a également ajouté des obligations d’État mexicaines assorties d’une couverture de change, en raison du supplément de rendement qu’elles offrent après couverture.
- Les revenus d’intérêts et les entrées de capitaux ont soutenu les prêts, tandis que les titres de créance notés CCC ont continué d’éprouver des difficultés. L’augmentation de la pondération des prêts à terme a contribué au rendement relatif des fonds, et la sous-pondération des titres notés CCC a permis de limiter l’exposition à certains des titres ayant enregistré les plus fortes baisses en septembre.
Opinions de l’équipe des placements à revenu fixe
 Source : Placements Mackenzie. Au 30 septembre 2026.
Le point sur les marchés des titres à revenu fixe
Septembre a été un mois difficile pour les titres à revenu fixe, les taux obligataires ayant augmenté au Canada, aux États-Unis et sur d’autres grands marchés. L’équipe des placements à revenu fixe a relevé plusieurs facteurs conjugués : la résilience de la croissance américaine, le volume élevé d’émissions obligataires de sociétés, les nouvelles pressions sur les prix de l’énergie et une réévaluation de la politique monétaire des banques centrales. Les dépenses en immobilisations liées à l’intelligence artificielle ont continué de soutenir l’activité économique américaine, tandis que les besoins de financement connexes ont accru l’offre d’obligations, particulièrement celles à échéance plus longue.
La reprise des hostilités au Moyen-Orient a accentué les pressions sur l’ensemble des produits énergétiques. La hausse des prix du pétrole, du diesel et du gaz naturel s’est répercutée sur les coûts de transport et d’autres coûts, renforçant les craintes que l’inflation demeure élevée. Selon l’équipe, ces pressions, conjuguées au volume élevé d’émissions, ont laissé les obligations à long terme vulnérables, même en cas de resserrement monétaire supplémentaire. Les opérations de rachat du Trésor américain n’avaient pas empêché les taux obligataires d’augmenter, ce qui témoigne de l’influence persistante de ces facteurs sous-jacents sur les marchés.
La Réserve fédérale a relevé son taux directeur de 25 points de base, sa première hausse en environ trois ans. Ses projections actualisées laissaient entrevoir un nouveau resserrement avant la fin de l’année et aucune baisse de taux en 2027, contrairement aux projections de juin, qui prévoyaient un assouplissement l’année suivante. Immédiatement après l’annonce, les taux à court terme ont augmenté, tandis que les taux à long terme ont reculé, entraînant un aplatissement de la courbe des taux. Selon l’équipe, cette réaction initiale traduisait une confiance accrue dans l’engagement de la Fed à lutter contre l’inflation, plutôt qu’une dissipation des pressions plus générales pesant sur les obligations.
Au Canada, la Banque du Canada a maintenu son taux directeur à 2,25 %, comme prévu. L’équipe a constaté un changement de ton dans les communications de la Banque : celle-ci mettait davantage l’accent sur les risques de hausse de l’inflation et moins sur la faiblesse de la croissance liée aux droits de douane. La Banque a souligné le rebond de la croissance au deuxième trimestre, mais l’équipe s’est interrogée sur la persistance de cet élan compte tenu des tendances démographiques et migratoires. Bien que les perspectives de politique monétaire au Canada soient demeurées importantes, les taux obligataires canadiens ont continué d’être influencés par l’évolution du marché américain, de plus grande taille.
À l’approche des élections de mi-mandat aux États-Unis, un autre risque lié aux politiques publiques se profilait concernant les mesures incitatives à l’investissement dans l’IA. Nous ne nous attendons pas à ce que ces mesures incitatives soient supprimées, mais estimons qu’un tel revirement pourrait avoir des répercussions importantes sur les dépenses en immobilisations, les valorisations et les marchés obligataires. Cette éventualité demeurait un risque à surveiller plutôt que le scénario central, compte tenu du rôle important des investissements dans l’IA dans l’évaluation que fait l’équipe de la vigueur de l’économie américaine.
Positionnement des fonds
À l’approche de la réunion du Comité fédéral de l’open market (FOMC), l’équipe macroéconomique avait une pondération globalement neutre de la duration au Canada et aux États-Unis, alors qu’elle la surpondérait au début du mois. Les positions à l’origine de la surpondération de la duration au Canada avaient été vendues, tandis que l’exposition au risque de taux d’intérêt de la position en titres du Trésor américain protégés contre l’inflation avait été compensée par des positions vendeur sur contrats à terme sur titres du Trésor américain. La position restante de protection contre l’inflation était en cours de liquidation. L’équipe attend des signes plus probants avant d’accroître de nouveau la duration, compte tenu du faible supplément de rendement offert par les obligations à échéance plus longue par rapport à celles à échéance plus courte et des risques associés à la volatilité élevée.
Sur les marchés émergents, le risque de change associé aux placements en obligations mexicaines et brésiliennes avait été couvert, tandis que les obligations sous-jacentes avaient été conservées. La couverture du risque de change associé aux obligations brésiliennes avait été mise en place avant l’élection. L’équipe avait également accru ses placements en obligations d’État mexicaines assorties d’une couverture de change, en raison du supplément de rendement offert après couverture. L’ajout récent d’une exposition aux taux d’intérêt australiens a également été mentionné lors de la conférence téléphonique. La répartition des titres de créance est demeurée essentiellement inchangée. La participation aux nouvelles émissions, conjuguée à la vente d’obligations à échéance plus courte, a légèrement accru l’exposition au risque lié aux écarts de crédit. L’équipe continue de privilégier les titres hybrides libellés en dollars canadiens et cherche à accroître son exposition aux titres de créance de meilleure qualité, y compris dans le segment des titres à rendement élevé. Dans ce contexte où les écarts variaient peu, les revenus de portage demeuraient importants.
Les fonds de titres de créance et d’obligations à rendement élevé ont accru la pondération des prêts à terme, ce qui a contribué positivement à leur rendement relatif en septembre. Leur sous-pondération des obligations notées CCC a également permis de limiter l’exposition à certains des titres ayant enregistré les plus fortes baisses du mois.
Sur le plan de la politique monétaire, nous nous attendons à une ou deux nouvelles hausses de taux de la Fed. Nous estimons également que la Banque du Canada pourrait relever ses taux, possiblement dès décembre. Nous soulignons toutefois que la croissance sous-jacente au Canada était plus faible que ne l’estimait la Banque et qu’un resserrement pourrait se révéler une erreur de politique monétaire.
Rendement du marché des titres de créance
En septembre, les obligations américaines à rendement élevé et à taux fixe et les prêts à effet de levier à taux variable ont affiché des rendements très divergents. L’escalade des tensions au Moyen-Orient et l’orientation plus restrictive de la Réserve fédérale ont fait grimper les taux des titres du Trésor américain, tandis que le volume élevé d’émissions et les sorties de capitaux des fonds ont accentué les pressions sur les obligations à rendement élevé. Les obligations des secteurs de la technologie et de la santé ont mieux résisté que l’ensemble du marché, tandis que celles des secteurs des télécommunications et de la câblodistribution ont tiré de l’arrière. Les prêts à effet de levier ont mieux résisté, soutenus par les revenus d’intérêts, les entrées nettes de capitaux et le redressement des titres de créance du secteur des logiciels. La hausse de taux de la Fed a également amélioré les perspectives de revenus d’intérêts futurs des titres à taux variable. Toutefois, les prix des prêts ont reculé en fin de mois, la vigueur accrue de l’activité des entreprises et les craintes liées à l’inflation ayant pesé sur la confiance des investisseurs.
La qualité du crédit est demeurée un facteur de différenciation : les titres de créance notés B ont obtenu de meilleurs résultats sur les deux marchés, tandis que les emprunteurs notés CCC ont continué d’éprouver des difficultés. Les emprunteurs moins bien notés sur le marché des prêts disposaient de possibilités de refinancement plus limitées et faisaient face à une hausse des coûts du service de la dette. Les marchés primaires sont néanmoins demeurés actifs, avec un rebond du financement des acquisitions et des rachats d’entreprises et des opérations d’envergure qui ont contribué à un calendrier d’émissions chargé. Les émissions nettes d’obligations à rendement élevé ont atteint un niveau record malgré la faiblesse du marché secondaire. Par ailleurs, les défauts de paiement et les échanges de dettes en difficulté ont diminué au troisième trimestre. J.P. Morgan a fait état de deux défauts de paiement et d’aucun échange de dettes en difficulté en septembre. Le volume des défauts de paiement depuis le début de l’année demeurait toutefois supérieur à celui de la période correspondante de 2025.
Indice | Taux de rendement | Variation mensuelle du taux de rendement | Écart de crédit | Variation mensuelle de l’écart de crédit | Rendement (%) | |||
pdb | pdb | pdb | 1 mois | 3 mois | DDA | 1 an | ||
Première qualité | ||||||||
Canada | 4,6 % | 24 | 87 | -4 | -0,8 | -2,2 | 0,0 | 0,3 |
États-Unis | 6,1 % | 54 | 84 | 4 | -2,7 | -3,8 | -2,8 | -2,0 |
Rendement élevé |
|
|
|
|
|
|
|
|
Canada | 7,9 % | 71 | 285 | 32 | -1,7 | -1,4 | 0,3 | 1,7 |
États-Unis | 8,5 % | 88 | 312 | 49 | -2,5 | -1,8 | 0,0 | 1,4 |
Prêts à effet de levier É.-U. | 8,3 % | 21 | 427 | 8 | 1,2 | 1,2 | 1,6 | 4,7 |
Source : Bloomberg, au 30 septembre 2026. Les rendements sont exprimés en monnaie locale.
Les placements dans les fonds communs peuvent donner lieu à des commissions de vente et de suivi, ainsi qu’à des frais de gestion et autres. Veuillez lire le prospectus avant d’investir. Les taux de rendement indiqués correspondent au rendement annuel composé historique total au 30 septembre 2026 et tiennent compte des variations de la valeur unitaire et du réinvestissement de toutes les distributions, exclusion faite des frais d’acquisition, frais de rachat, frais de distribution, autres frais accessoires ou impôts sur le revenu payables par tout investisseur ou investisseuse et qui auraient réduit le rendement. Les placements dans les fonds communs ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire. Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs et investisseuses dans des produits de placement qui cherchent à reproduire un indice.
Ce document pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis entre autres à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues et les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Les renseignements prospectifs contenus dans les présentes ne sont à jour qu’en date du 30 septembre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
Le contenu de ce commentaire (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement, ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une promotion, recommandation ou commandite de toute entité ou de tout titre cité. Bien que nous nous efforcions d’assurer son exactitude et son exhaustivité, nous ne sommes aucunement responsables de son utilisation.
Tous les renseignements sont des renseignements historiques et ne préjugent pas les résultats futurs. Les rendements actuels pourraient être inférieurs ou supérieurs aux rendements antérieurs indiqués, lesquels ne sauraient garantir les résultats futurs. Le prix des actions, la valeur en capital et les rendements fluctueront et vous pourriez réaliser des gains ou des pertes à la vente de vos actions. Les données sur le rendement tiennent compte du réinvestissement des distributions, mais non des impôts. Les données sur le rendement ne reflètent pas les limites relatives aux frais ni les subventions présentement pratiquées. Des frais d’opération à court terme pourraient s’appliquer.
Ce matériel est destiné aux fins d’éducation et d’information. Il ne constitue pas une recommandation visant un produit de placement, une stratégie ou une décision quelconque et ne vise pas à laisser entendre qu’une quelconque démarche doit être entreprise ou évitée. Il n’a pas pour vocation de tenir compte des besoins, des circonstances et des objectifs d’un(e) investisseur(se) donné(e). Placements Mackenzie, qui perçoit des frais lorsqu’un(e) client(e) sélectionne ses produits et services, ne fournit pas des conseils impartiaux à titre fiduciaire en présentant ce matériel de vente et de commercialisation. Ces renseignements ne constituent pas un conseil d’ordre fiscal ou juridique. Les investisseurs et investisseuses devraient consulter un(e) conseiller(ère) professionnel(le) avant de prendre des décisions financières ou en matière de placement ainsi que pour obtenir de plus amples renseignements sur les règles fiscales ou toute autre règle prévue par la loi, ces règles étant complexes et assujetties à des modifications.
Le taux de rendement est utilisé uniquement pour illustrer les effets du taux de croissance composé et n’est pas une indication des valeurs futures du fonds commun ou des rendements du capital investi dans le fonds commun.