

Commentaire mensuel – Équipe des placements à revenu fixe Mackenzie

À propos de l'auteur
DANS CET ARTICLE
Points saillants
- Les dépenses en infrastructures axées sur l’IA continuent d’alimenter la croissance américaine, les pressions inflationnistes et les besoins d’emprunt des entreprises.
- L’augmentation des rendements hypothécaires reflète la dynamique de l’offre et de la demande ainsi que les valorisations, et non les tensions ou le dysfonctionnement du marché.
- Les rendements nominaux et réels plus élevés ont renforcé l’attrait de la duration, en particulier sur les marchés américains.
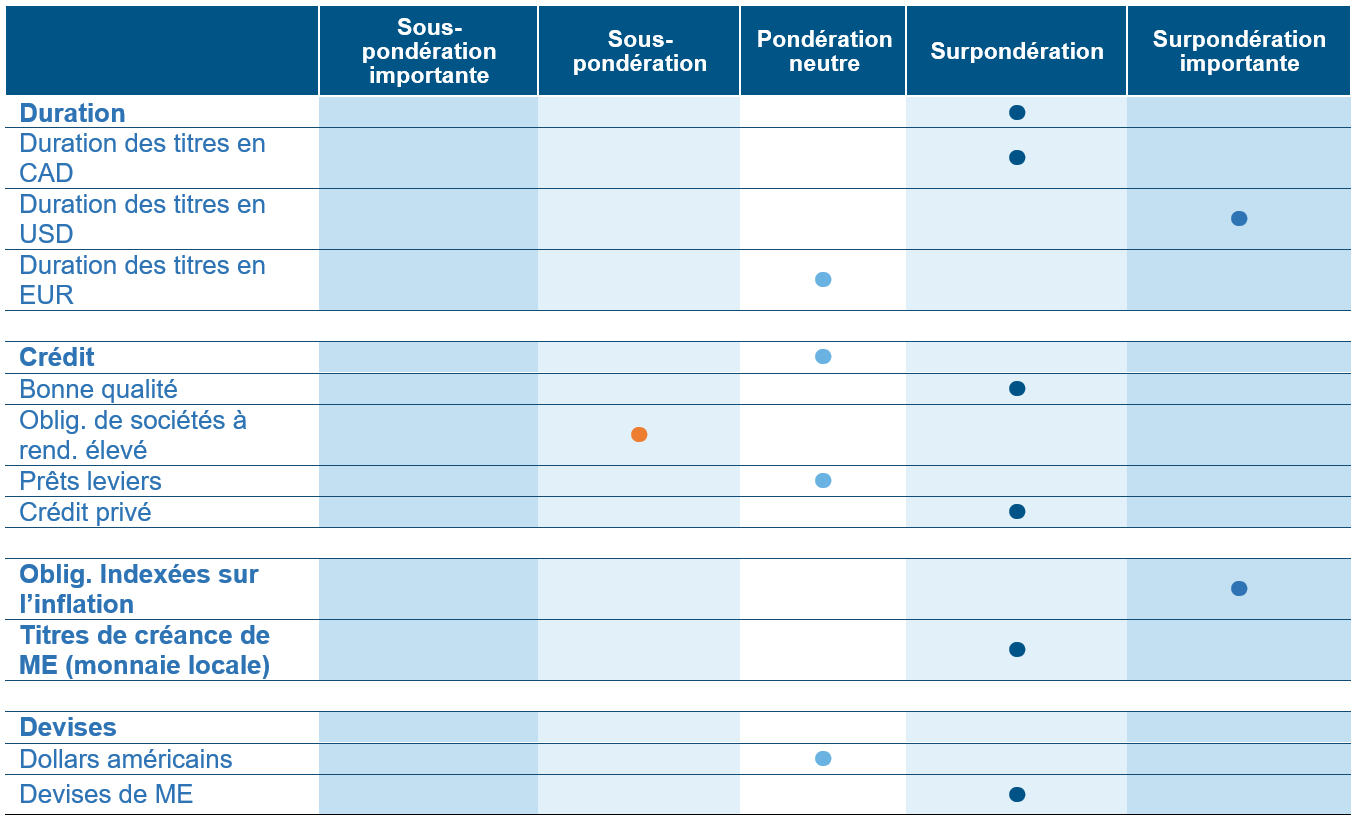
- Les portefeuilles continuent d’afficher une surpondération de la duration américaine, principalement au moyen d’obligations indexées sur l’inflation présentant des rendements réels attrayants.
- Les marchés du crédit se sont raffermis, mais la réduction des écarts rend la sélection des titres plus importante que la prise de risque.
Opinions de l’équipe des placements à revenu fixe
 Source : Placements Mackenzie. Au 31 août 2026.
Le point sur les marchés des titres à revenu fixe
Les marchés des titres à revenu fixe continuent d’être influencés par d’autres facteurs que la seule trajectoire à court terme des politiques des banques centrales. Les dépenses d’investissement liées à l’intelligence artificielle demeurent une source importante de l’activité économique aux États-Unis, avec des investissements considérables dans les centres de données, les infrastructures électriques et la capacité de calcul informatique. Bien que le niveau absolu de placements reste élevé, le rythme de croissance pourrait approcher un sommet à mesure que le développement atteint sa phase de maturité. Pour l’instant, le cycle d’investissement apparaît davantage comme une source de demande que comme un gain de productivité, car il faut d’abord financer et construire les infrastructures avant de pouvoir concrétiser les gains d’efficacité. Cela a favorisé la croissance économique, tout en accentuant les pressions inflationnistes et les besoins de financement des sociétés. Les fournisseurs de services infonuagiques à très grande échelle ont émis des titres d’emprunt importants sur l’ensemble de la courbe, y compris à des échéances plus longues, augmentant ainsi l’offre de duration, parallèlement aux émissions du Trésor américain.
La Réserve fédérale a relevé ses taux en septembre, renforçant l’importance continue de l’inflation dans les perspectives politiques. Toutefois, la politique monétaire n’est qu’un des facteurs qui influent sur les marchés obligataires mondiaux. Les émissions d’obligations de sociétés, les prix de l’énergie et les préoccupations persistantes à l’égard de l’inflation ont également contribué à la hausse des taux de rendement. L’équipe ne considère pas la récente augmentation des taux obligataires comme un signe de déséquilibre sur les marchés. Ce renchérissement s’est produit sans entraîner d’augmentation correspondante de la volatilité ni de détérioration générale du fonctionnement du marché des titres à revenu fixe. Selon l’évaluation de l’équipe, la hausse des taux reflète de plus en plus l’évolution des valorisations et la dynamique de l’offre et de la demande, plutôt qu’une panique sur les marchés.
Cette distinction est importante pour le positionnement du portefeuille. À mesure que les taux nominaux et réels ont augmenté, la rémunération associée à la prise de risque de duration s’est améliorée. Aux niveaux actuels, en particulier aux États-Unis, l’équipe estime que les valorisations sont désormais suffisamment attrayantes pour rehausser la duration plutôt que de conserver une stratégie largement défensive.
Positionnement
Dans ce contexte, les fonds affichent dans l’ensemble une duration supérieure, leur conviction la plus forte portant sur les États-Unis. Une surpondération marquée de la duration américaine est à l’origine de la surpondération plus large de la duration dans l’ensemble des portefeuilles. La position s’exprime principalement par des obligations indexées sur l’inflation, l’équipe considérant que les rendements réels américains, situés autour de 3 %, constituent un point d’entrée intéressant.
Cette évolution tient compte à la fois des valorisations et de la nature de la récente hausse des rendements. L’équipe ne considère pas la hausse des taux à long terme et des rendements réels comme un signe de tension sur les marchés. Au contraire, comme les rendements ont augmenté sans que cela s’accompagne d’une hausse notable de la volatilité ni d’une détérioration du fonctionnement du marché, le rendement potentiel de la duration des placements s’est amélioré. Il existe en fin de compte un seuil à partir duquel les rendements plus élevés offrent une rémunération suffisante pour les risques sous-jacents, et l’équipe est d’avis que les marchés américains s’approchent de plus en plus de ce seuil.
L’équipe estime également que les rachats de bons du Trésor américain pourraient offrir un soutien technique à la partie longue de la courbe des taux du Trésor américain, en particulier dans les segments à 10, 20 et 30 ans. Bien que ces activités n’éliminent pas les risques associés à l’inflation, aux émissions budgétaires ou à l’augmentation de l’offre de sociétés, l’équipe considère l’augmentation des rachats comme un développement important pour la liquidité du marché et la demande à long terme.
À l’extérieur des États-Unis, le positionnement reflète des occasions de valeur relative sélectives plutôt qu’une approche régionale globale en matière de duration. Dans certains mandats, l’équipe adopte une position légèrement longue sur la duration japonaise et courte sur les obligations françaises, ce qui traduit une préférence pour les titres à revenu fixe du Japon par rapport à ceux de la France.
Rendement du marché des titres de créance
Les titres de créance américains de qualité inférieure ont inscrit des rendements positifs en août. L’indice Morningstar LSTA U.S. Leveraged Loan a affiché un rendement de 0,93 %, en progression par rapport au mois de juillet, grâce au rebond des prêts dans le secteur des logiciels. Cette reprise a permis de ramener la perte accumulée depuis le début de l’année du secteur des logiciels à 2,60 % et de réduire l’écart de rendement par rapport à l’ensemble du marché des prêts.
Les obligations à rendement élevé ont également produit des rendements positifs au cours du mois. Les données publiques de fin de mois relatives à l’indice Bloomberg U.S. Corporate High Yield indiquent un rendement de 0,97 % pour le mois d’août, tandis que les écarts ajustés en fonction des options se sont resserrés pour s’établir à environ 261 points de base. La combinaison du resserrement des écarts dans les titres à rendement élevé et du rebond des prêts liés au secteur des logiciels a marqué une amélioration par rapport au mois de juillet, où la structure à taux variable des prêts à effet de levier offrait une meilleure protection contre la hausse des rendements des obligations gouvernementales.
Malgré un meilleur rendement de l’indice, la dispersion demeure importante. La reprise des prêts à effet de levier a été soutenue par un secteur qui avait constitué une source importante de faiblesse plus tôt dans l’année, tandis que les écarts de rendement des titres à rendement élevé ont terminé le mois d’août à des niveaux relativement serrés. L’équipe continue donc de privilégier la sélection des titres et le revenu, plutôt que d’accroître de manière importante l’exposition aux titres de créance de qualité inférieure.
Indice | Taux | Taux sur 1 mois | Écart | Écart sur 1 mois | Rendement (%) | |||
pdb | pdb | pdb | 1 M | 3 M | DDA | 1 an | ||
Bonne qualité | ||||||||
Canada | 4,4 % | 9 | 91 | 0 | -0,2 | -1,2 | 0,7 | 2,6 |
États-Unis | 5,5 % | 3 | 80 | 1 | 0,4 | -1,0 | -0,2 | 2,0 |
Rendement élevé |
|
|
|
|
|
|
|
|
Canada | 7,2 % | 1 | 253 | 2 | 0,4 | 0,6 | 2,0 | 4,2 |
États-Unis | 7,6 % | -10 | 263 | -22 | 1,0 | 0,9 | 2,6 | 4,8 |
Prêts à effet de levier É.-U. | 8,1 % | -10 | 420 | -9 | 1,2 | 1,2 | 1,6 | 4,7 |
Source : Bloomberg, au 31 août 2026. Le rendement reflète les rendements locaux.
Les placements dans les fonds communs peuvent donner lieu à des commissions de vente et de suivi, ainsi qu’à des frais de gestion et autres. Veuillez lire le prospectus avant d’investir. Les taux de rendement indiqués correspondent au rendement annuel composé historique total au 31 août 2026 et tiennent compte des variations de la valeur unitaire et du réinvestissement de toutes les distributions, exclusion faite des frais d’acquisition, frais de rachat, frais de distribution, autres frais accessoires ou impôts sur le revenu payables par tout investisseur ou investisseuse et qui auraient réduit le rendement. Les placements dans les fonds communs ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire. Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs et investisseuses dans des produits de placement qui cherchent à reproduire un indice.
Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs et investisseuses dans des produits de placement qui cherchent à reproduire un indice.
Ce document pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis entre autres à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues et les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Les renseignements prospectifs contenus dans les présentes ne sont à jour qu’en date du 31 août 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
Le contenu de ce commentaire (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement, ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une promotion, recommandation ou commandite de toute entité ou de tout titre cité. Bien que nous nous efforcions d’assurer son exactitude et son exhaustivité, nous ne sommes aucunement responsables de son utilisation.
Tous les renseignements sont des renseignements historiques et ne préjugent pas les résultats futurs. Les rendements actuels pourraient être inférieurs ou supérieurs aux rendements antérieurs indiqués, lesquels ne sauraient garantir les résultats futurs. Le prix des actions, la valeur en capital et les rendements fluctueront et vous pourriez réaliser des gains ou des pertes à la vente de vos actions. Les données sur le rendement tiennent compte du réinvestissement des distributions, mais non des impôts. Les données sur le rendement ne reflètent pas les limites relatives aux frais ni les subventions présentement pratiquées. Des frais d’opération à court terme pourraient s’appliquer.
Ce matériel est destiné aux fins d’éducation et d’information. Il ne constitue pas une recommandation visant un produit de placement, une stratégie ou une décision quelconque et ne vise pas à laisser entendre qu’une quelconque démarche doit être entreprise ou évitée. Il n’a pas pour vocation de tenir compte des besoins, des circonstances et des objectifs d’un(e) investisseur(se) donné(e). Placements Mackenzie, qui perçoit des frais lorsqu’un(e) client(e) sélectionne ses produits et services, ne fournit pas des conseils impartiaux à titre fiduciaire en présentant ce matériel de vente et de commercialisation. Ces renseignements ne constituent pas un conseil d’ordre fiscal ou juridique. Les investisseurs et investisseuses devraient consulter un(e) conseiller(ère) professionnel(le) avant de prendre des décisions financières ou en matière de placement ainsi que pour obtenir de plus amples renseignements sur les règles fiscales ou toute autre règle prévue par la loi, ces règles étant complexes et assujetties à des modifications.
Le taux de rendement est utilisé uniquement pour illustrer les effets du taux de croissance composé et n’est pas une indication des valeurs futures du fonds commun ou des rendements du capital investi dans le fonds commun.