
L’incidence de l’inflation sur le portefeuille 60/40 traditionnel
À propos de l'auteur
À propos de l'auteur
À propos de l'auteur
À propos de l'auteur
À propos de l'auteur
DANS CET ARTICLE
Points à retenir
L’empreinte d’une période de faible inflation sur les portefeuilles
Pendant une bonne partie des trois décennies ayant précédé la pandémie, le portefeuille 60/40 a largement répondu aux attentes des investisseuses et investisseurs. Les actions alimentaient la croissance, tandis que les obligations procuraient un revenu et servaient de rempart lorsque les marchés boursiers perdaient du terrain. Le contexte macroéconomique était particulièrement favorable. L’inflation restait faible, la mondialisation s’accélérait et le recul des rendements obligataires stimulait le rendement des titres à revenu fixe et des actions de croissance à duration longue.
Trois décennies de conditions favorables avaient fini par laisser leur empreinte sur les attentes des investisseuses et investisseurs comme sur la construction de portefeuille. Ray Dalio, fondateur de l’un des plus grands fonds spéculatif du monde, a résumé simplement cette tendance : « On a tendance à penser que ce qui nous est familier durera1. » Il était donc naturel que les portefeuilles conçus pendant cette période privilégient bon nombre des actifs qui avaient le plus bénéficié de ce contexte, dont les obligations à duration longue et les actions axées sur la croissance.
Ce qui s’est passé depuis 2022 montre bien que les dynamiques sur lesquelles s’appuie un portefeuille équilibré peuvent changer. Comme l’illustre la figure 1, entre 2011 et 2021, un portefeuille américain 60/40 a produit un rendement annualisé de 12,8 % alors que la volatilité atteignait 7,2 % et la corrélation moyenne entre les actions et les obligations s’établissait à -0,09. Pour ce qui est de la période plus récente, le rendement annualisé s’est établi à 9,4 %, la volatilité, à 8,8 %, et la corrélation moyenne est devenue positive, atteignant +0,05.
Comme cette comparaison repose sur des périodes relativement courtes et inégales, on ne peut pas conclure que la dynamique entre les actions et les obligations a changé de façon permanente. Par contre, on peut voir que la corrélation négative à laquelle les investisseuses et investisseurs s’étaient habitués n’est pas immuable. Lorsque les actions et les obligations évoluent dans le même sens, la répartition obligataire offre une protection moindre, laquelle avait contribué au succès de la répartition traditionnelle pendant une bonne partie de la période précédente.
Figure 1 : Comparaison du rendement, de la volatilité et de la corrélation entre les actions et les obligations d’un portefeuille 60/40 avant et après 2022
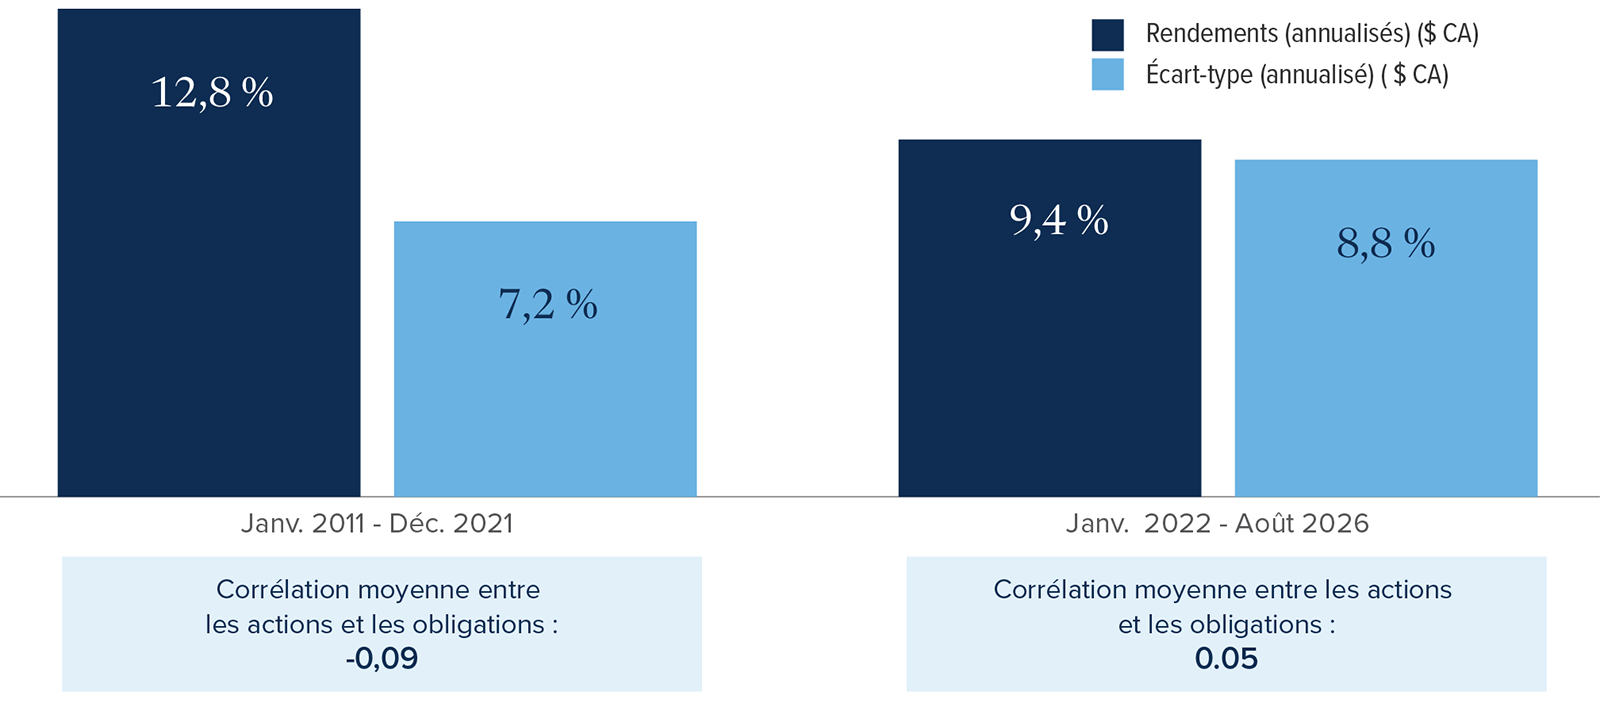
Source : Morningstar Direct, Placements Mackenzie. Le portefeuille 60/40 est composé à 60 % de l’indice de rendement total S&P 500 et à 40 % de l’indice Bloomberg US Treasury Total Return, et est rééquilibré chaque mois. Les rendements sont présentés en dollars canadiens. Le rendement annualisé et la volatilité sont calculés à partir des rendements mensuels. La corrélation moyenne entre les actions et les obligations correspond à la moyenne des corrélations mobiles sur 36 mois entre les rendements mensuels, exprimés en dollars canadiens, de l’indice de rendement total S&P 500 et de l’indice Bloomberg US Treasury Total Return.
Un régime inflationniste en évolution
L’évolution de la dynamique entre les actions et les obligations s’est inscrite dans une transformation plus générale du paysage macroéconomique. Durant une bonne partie de l’ère de la mondialisation, l’accès accru à une production à moindre coût et l’amélioration des chaînes d’approvisionnement ont aidé à maîtriser l’inflation des biens.
Figure 2 : La mondialisation a atténué l’inflation des biens aux É.-U.
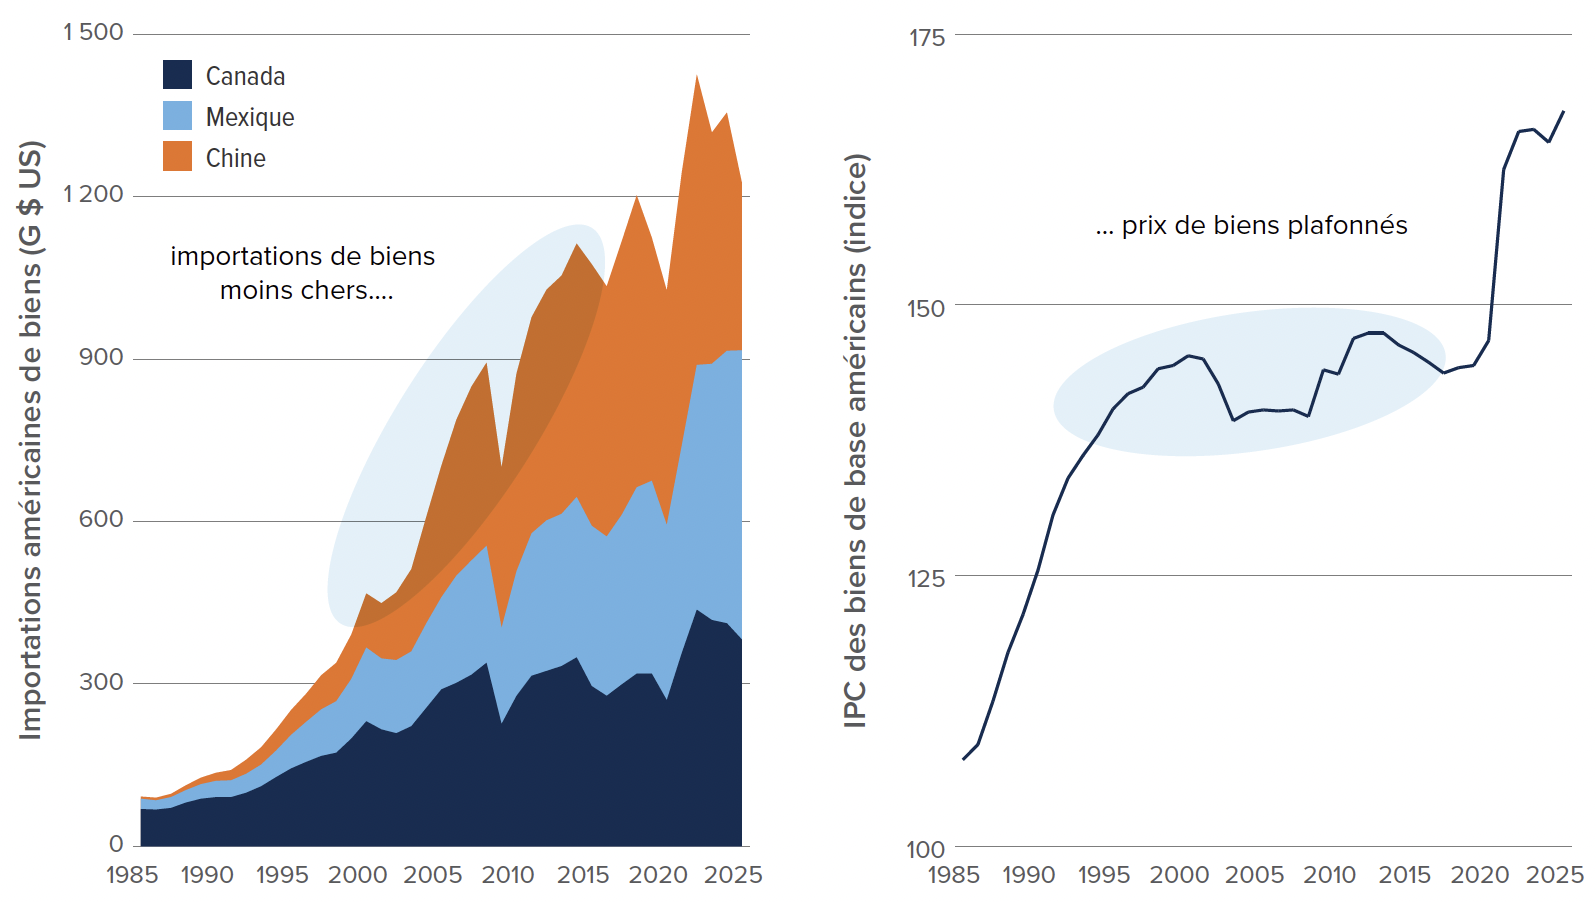 Source : Estimations de Placements Mackenzie.
Or, le contexte est en train de changer. Le commerce mondial devient plus fragmenté, les pays mettant davantage l’accent sur leur sécurité économique et énergétique, le rapatriement de la production et le contrôle des chaînes d’approvisionnement essentielles. Les choix d’approvisionnement ne sont plus uniquement dictés par les coûts; ils dépendent de plus en plus de la fiabilité des partenaires commerciaux ainsi que de la résilience des voies d’approvisionnement et des réseaux de transport. Une meilleure sécurité d’approvisionnement peut donc justifier des coûts plus élevés, au risque d’éroder une partie de l’effet désinflationniste associé à plusieurs décennies de mondialisation. Parallèlement, les gouvernements investissent plus massivement dans la production et les infrastructures nationales. La fragmentation accrue de l’économie mondiale pourrait en outre rendre l’inflation plus sensible aux chocs de l’offre ponctuels.
Quel que soit son niveau à long terme, l’inflation n’évoluera vraisemblablement pas en ligne droite. Elle connaîtra encore des périodes d’accélération et de ralentissement, qui pourraient avoir une incidence marquée sur le rendement relatif des diverses catégories d’actif.
Ce qui compose le 60 et le 40 compte
Le niveau de l’inflation n’est qu’une partie de l’équation. Lorsque l’inflation grimpe de 3 % à 4 %, le climat d’investissement qui s’instaure est fondamentalement différent de celui qui prévaut lorsqu’elle passe de 5 % à 4 % Le point d’arrivée est le même, mais pas la trajectoire.
Cette différence peut avoir une incidence importante sur le rendement relatif des actifs, tant les actions que les titres à revenu fixe. Une répartition 60/40 indique la pondération de ces deux catégories, mais en dit peu sur leur positionnement dans un contexte d’inflation donné.
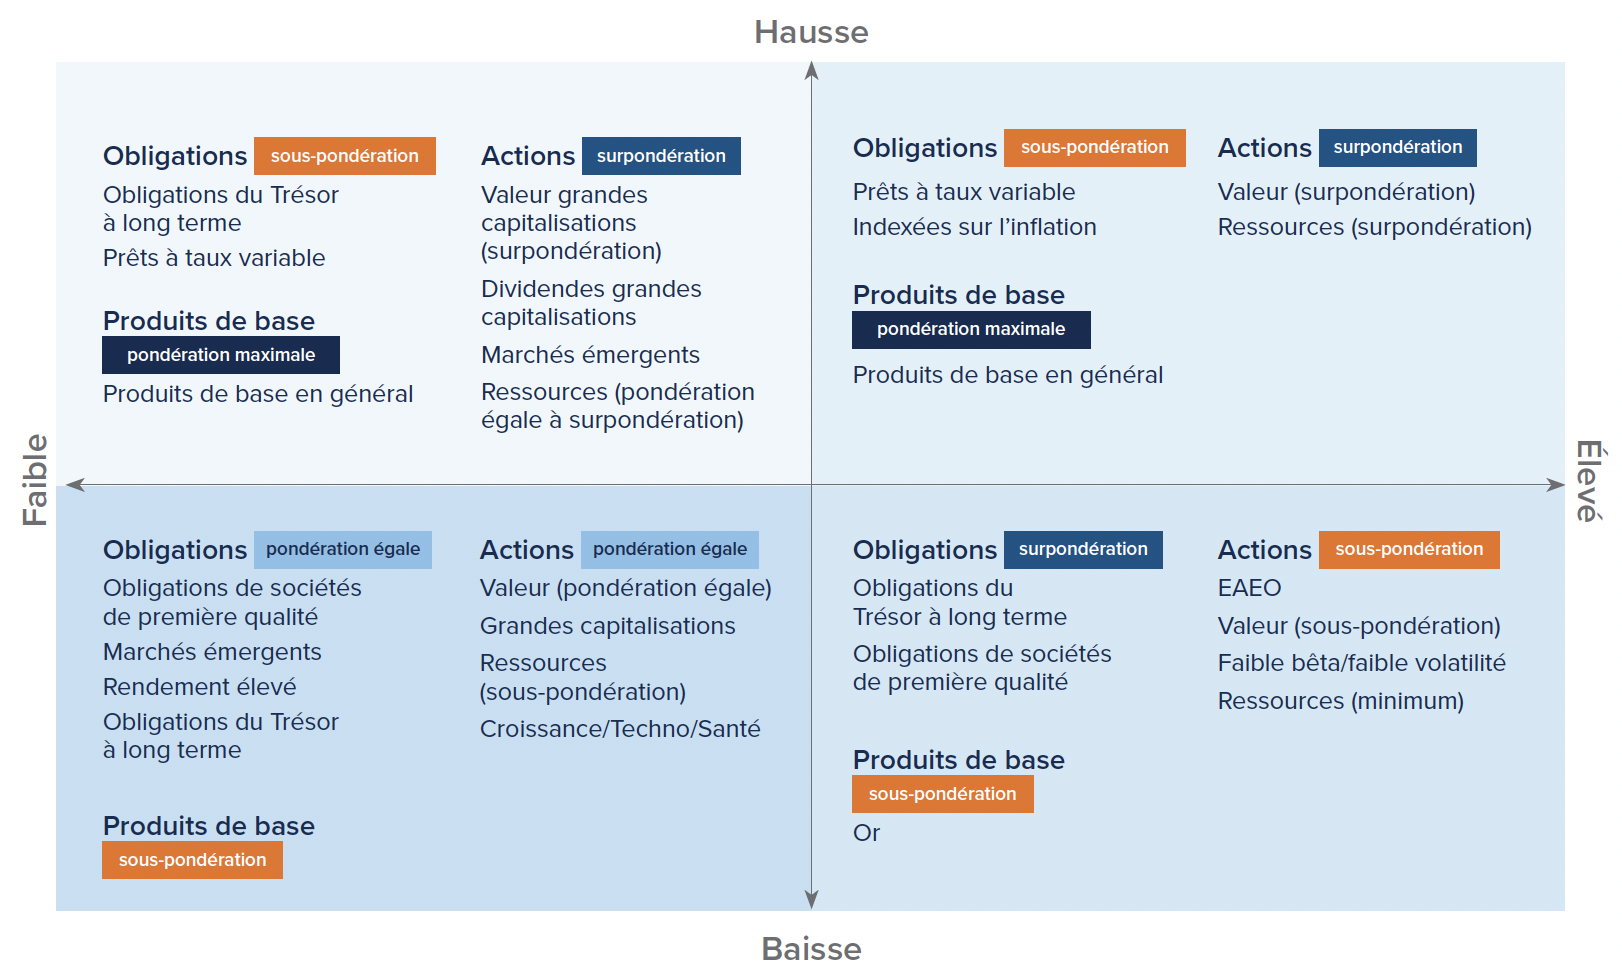
Lorsque l’inflation est en hausse, les actions liées à la valeur et aux ressources, les titres indexés sur l’inflation et les produits de base peuvent mieux faire que les autres catégories d’actif; les obligations nominales à longue échéance, en revanche, risquent d’être plus durement touchées. À l’inverse, lorsque l’inflation diminue, la duration peut redevenir avantageuse, et les occasions offertes par les différents styles d’action peuvent elles aussi changer.
Du côté des titres à revenu fixe, les titres de créance des marchés émergents peuvent élargir davantage l’éventail des occasions. Les taux de départ demeurent intéressants dans bon nombre de ces marchés, et les différences entre les cycles d’inflation, de politiques et de devises peuvent procurer une source de diversification appréciable par rapport aux obligations des marchés développés. Les rendements réels restent également élevés dans certains segments de cette catégorie d’actif, même si les occasions varient considérablement d’un pays à l’autre, d’où l’importance d’une sélection rigoureuse.
Accorder une place à l’économie physique
Les produits de base sont uniques, car ils ne font pas que subir l’inflation : ils y contribuent souvent. L’énergie, les métaux et les intrants agricoles se répercutent directement sur les coûts de l’ensemble de l’économie. Lorsque leurs prix augmentent, une exposition aux intrants physiques qui alimentent l’inflation peut évoluer très différemment d’un portefeuille composé principalement d’actifs financiers. Par conséquent, les produits de base ont, par le passé, servi de contrepoids dans les portefeuilles pendant les régimes inflationnistes croissants, comme le montre la figure 3 ci-dessous.
Les actions liées aux ressources constituent un autre lien avec l’économie physique. Elles ne pourraient toutefois pas remplacer une exposition aux produits de base, étant donné que la valorisation des sociétés, les coûts d’exploitation, les bilans et les décisions de la direction entrent également en ligne de compte; cela dit, leurs bénéfices sont plus étroitement liés à la production d’énergie et aux matériaux que ceux de la majorité des actions sur les marchés élargis. Une exposition à l’économie physique peut donc intégrer, dans des portefeuilles autrement susceptibles d’être dominés par des actifs financiers, des sources de rendement liées aux produits de base et à la production de ressources.
Figure 3 : Le contrepoids dans votre portefeuille lors de régimes inflationnistes croissants
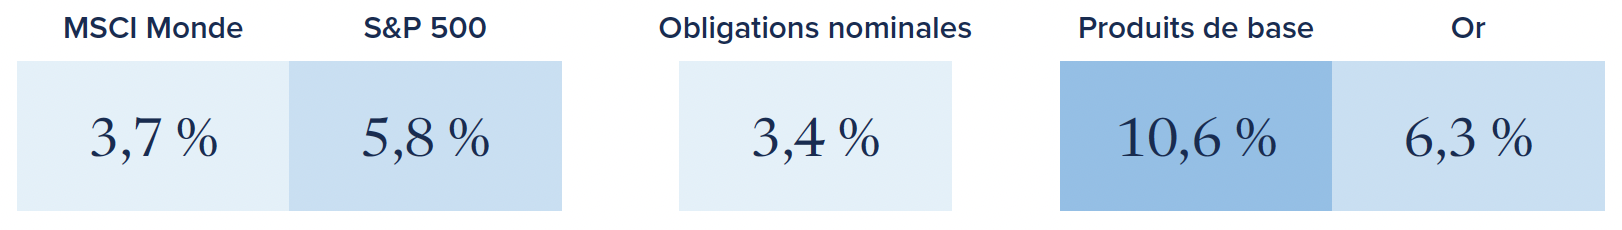
Source : Placements Mackenzie. Indices : iShares MSCI World ETF, SPDR S&P 500 ETF Trust, iShares Core 10+ Year USD Bond ETF, iShares S&P GSCI Commodity-Indexed Trust, SPDR Gold Shares.
Période : de 1962 à 2025. Rendements annualisés et en $ CA. Régimes d’une durée minimale de trois mois.
Si l’inflation demeure plus persistante qu’avant la pandémie, les titres à revenu fixe devraient-ils continuer d’assumer à eux seuls l’entière responsabilité de la diversification des portefeuilles, surtout lorsque les actions et les obligations affichent une corrélation positive? Un éventail élargi d’occasions, comprenant des produits de base et d’autres actifs sensibles à l’inflation, pourrait offrir des sources de rendement qui complètent celles des actions et des obligations traditionnelles.
La pondération exacte du « nouveau portefeuille 60/40 » n’est pas l’enjeu principal; il s’agit plutôt de déterminer si une inflation plus persistance justifierait de diversifier les sources de rendement au-delà des actions et des obligations traditionnelles. Cette perspective favorise une approche souple, qui permet d’ajuster tactiquement la répartition de l’actif en fonction de l’évolution des régimes inflationnistes, plutôt que de maintenir un positionnement statique.
Une approche tactique pour le cycle d’inflation complet
Le Fonds de répartition tactique d’actifs Mackenzie est conçu pour ajuster tactiquement son positionnement à mesure que le régime inflationniste évolue, et non pour prévoir la trajectoire de l’inflation. Comme l’a écrit Howard Marks, investisseur axé sur la valeur et auteur de renom, dans un mémo en 2001 : « Selon moi, la clé pour faire face à l’avenir, c’est de savoir où l’on se situe, même si l’on ne sait pas exactement où l’on se dirige2. »
Le cadre exclusif du Fonds analyse à la fois le niveau et l’orientation de l’IPC global aux États-Unis afin de classer le contexte dans l’un de quatre régimes inflationnistes. Ces signaux guident le positionnement du portefeuille, sans toutefois le dicter, et sont conjugués à la recherche fondamentale et au jugement des gestionnaires de portefeuille.
La pondération en actions varie généralement entre 40 % et 60 %, et est assortie de fourchettes précises pour les actions liées aux ressources, aux métaux précieux et à la valeur. Le Fonds peut également détenir directement des produits de base. La pondération en titres à revenu fixe varie entre 40 % et 60 %, et comprend des obligations gouvernementales, des obligations de sociétés de première qualité, des titres de créance des marchés émergents, des titres indexés sur l’inflation et des titres de créance à taux variable.
Ensemble, ces pondérations procurent à l’équipe des placements plusieurs leviers pour tenir compte du régime inflationniste qui prévaut. Les conseillères et conseillers disposent ainsi d’une solution gérée qui combine des actifs traditionnels et des actifs sensibles à l’inflation, tout en maintenant un niveau de risque faible à moyen.
L’objectif n’est pas de prévoir l’inflation avec exactitude, mais de conserver la souplesse nécessaire pour s’adapter à l’évolution de l’environnement des placements. Comme l’inflation peut changer la donne pour les catégories d’actif et la relation entre les actions et les obligations, la capacité d’ajuster le portefeuille peut être aussi importante que sa répartition initiale.
Figure 4 : Différents régimes inflationnistes favorisent différentes catégories d’actif

Sources :
1. Ray Dalio, « Diversifying well is the most important thing you need to do in order to invest well », août 2019.
2. Howard Marks, « You can’t predict. You can prepare. » Oaktree Capital Management, 20 novembre 2001.
Réservé aux conseillers et conseillères. Aucune partie des renseignements contenus aux présentes ne peut être reproduite ou distribuée au public, car ces renseignements ne sont pas conformes aux normes applicables sur les communications de vente à l’intention des investisseurs et investisseuses. Mackenzie ne sera tenue aucunement responsable de tout conseiller ou conseillère qui communiquera ces renseignements aux investisseurs et investisseuses.
Les placements dans les fonds communs peuvent donner lieu à des commissions de vente et de suivi, ainsi qu’à des frais de gestion et autres. Veuillez lire le prospectus avant d’investir. Les placements dans les fonds communs ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire. Le contenu de cet article (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une promotion, recommandation ou commandite de toute entité ou de tout titre cité. Bien que nous nous efforcions d’assurer son exactitude et son exhaustivité, nous ne sommes aucunement responsables de son utilisation.
Ce document pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis entre autres à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues ou les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Tout renseignement prospectif contenu aux présentes n’est valable qu’au 1er octobre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
L’écart-type permet de mesurer la variabilité des rendements obtenus relativement au rendement moyen. Plus l’écart-type est élevé, plus l’éventail des rendements obtenus est vaste. L’écart-type est généralement utilisé comme mesure du risque.
©2026 Morningstar. Tous droits réservés. Les informations ci-incluses : 1) sont la propriété de Morningstar et de ses fournisseurs de contenu; 2) ne peuvent être reproduites ou distribuées; 3) sont fournies sans garantie quant à leur exactitude, exhaustivité ou à-propos. Ni Morningstar ni ses fournisseurs de contenu ne seront tenus responsables des dommages ou pertes résultant de l’utilisation de ces informations. Le rendement antérieur n’est pas garant des résultats futurs.