

Le Canada est prêt à faire des affaires
À propos de l'auteur
DANS CET ARTICLE
Select Section
Points à retenir
- Le Canada modifie son modèle de croissance pour qu’il soit davantage axé sur l’investissement.
- Des changements de politiques pourraient améliorer considérablement les incitatifs à l’investissement des entreprises.
- Un cycle d’investissement plus robuste pourrait élargir les occasions de placement en actions au Canada.
Depuis des années, le scénario qui caractérise l’économie canadienne est bien connu. La croissance de la productivité est faible. Les investissements des entreprises sont à la traîne par rapport à ceux aux États-Unis. La production économique par habitant semble beaucoup moins impressionnante. Plus récemment, les tensions commerciales avec les États-Unis constituent une autre source d’incertitude.
Les investisseurs doivent toutefois prendre en considération une nuance importante : l’économie canadienne et le marché boursier canadien sont deux éléments distincts.
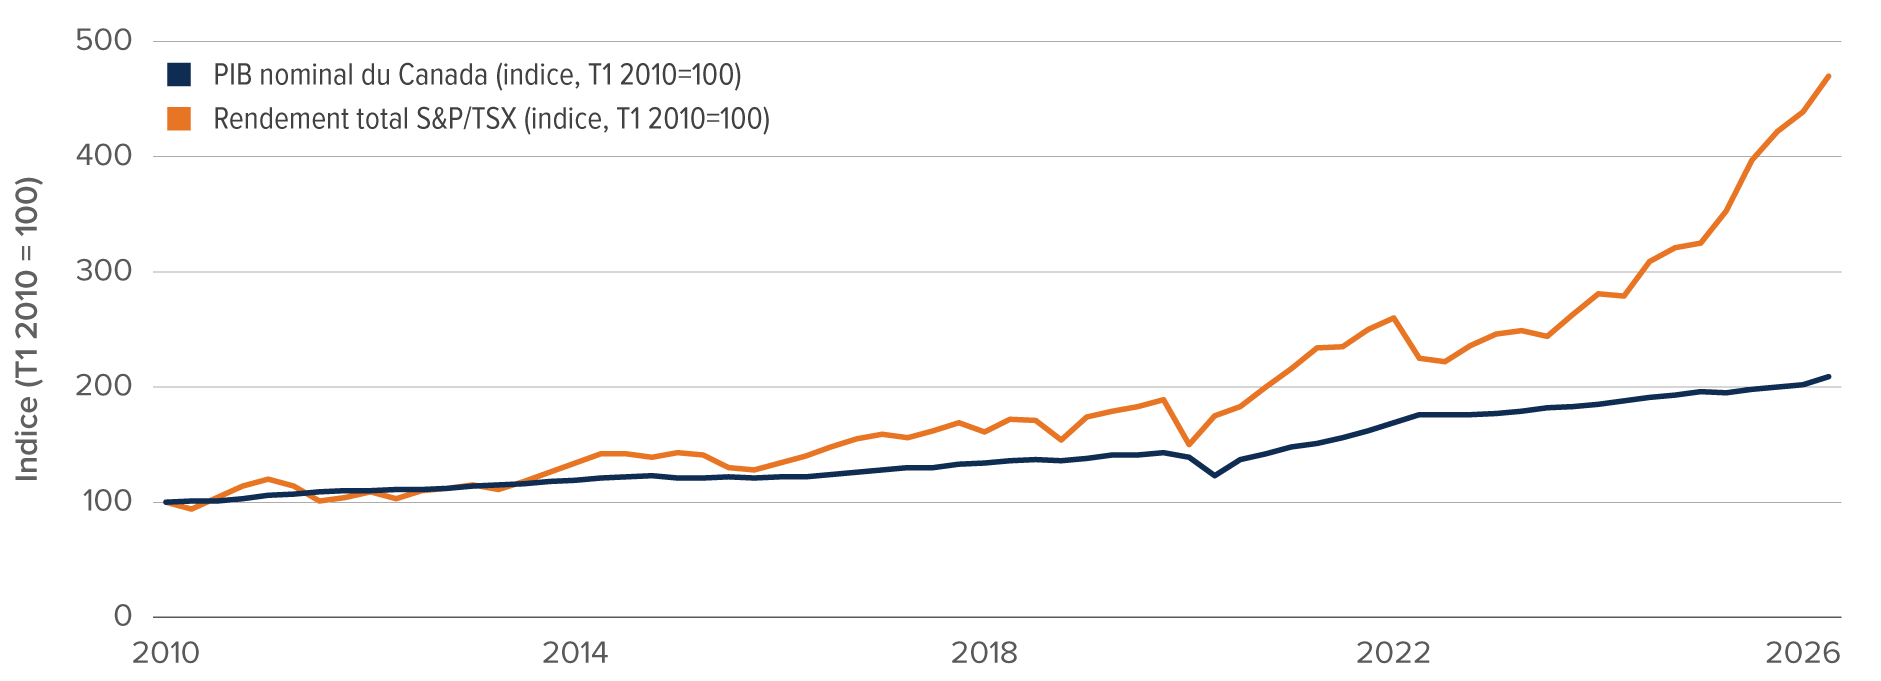
Malgré la conjoncture difficile au pays, les actions canadiennes ont enregistré de bons rendements dans les dernières années. Cela s’explique en partie par la composition de l’indice composé S&P/TSX. Le secteur de la finance peut tirer parti de la vigueur des marchés boursiers et financiers mondiaux, même lorsque l’économie intérieure est faible, tandis que l’énergie et les matériaux sont fortement influencés par les prix mondiaux des produits de base et la demande internationale. Le profil des bénéfices du marché boursier canadien peut donc différer considérablement de celui de l’économie nationale.
Figure 1 – Les actions canadiennes ont progressé davantage que l’économie nationale
Croissance cumulative : PIB nominal canadien par rapport au S&P/TSX
Source : Bloomberg, Placements Mackenzie, au deuxième trimestre de 2026.
Mais que se passera-t-il si des facteurs plus favorables commençaient à donner de l’élan à l’économie canadienne elle-même?
Les récents changements de politiques, conjugués à un important bassin de grands projets, laissent croire que le Canada pourrait tenter de modifier son modèle de croissance pour qu’il soit davantage axé sur l’investissement. Il est trop tôt pour savoir si cette transition sera couronnée de succès. Mais si le Canada parvient à faire en sorte que les annonces d’investissements d’aujourd’hui donnent réellement lieu à la formation de capital, les effets pourraient aller au-delà d’une croissance économique plus forte et offrir un éventail plus large d’occasions pour les investisseurs en actions canadiennes.
L’enjeu des investissements au Canada
Le problème de productivité du Canada est étroitement lié aux investissements. L’un des moyens d’améliorer fondamentalement la productivité est l’intensification du capital : il s’agit de fournir aux travailleurs des machines, des technologies, des infrastructures et une propriété intellectuelle plus nombreuses et de meilleure qualité.
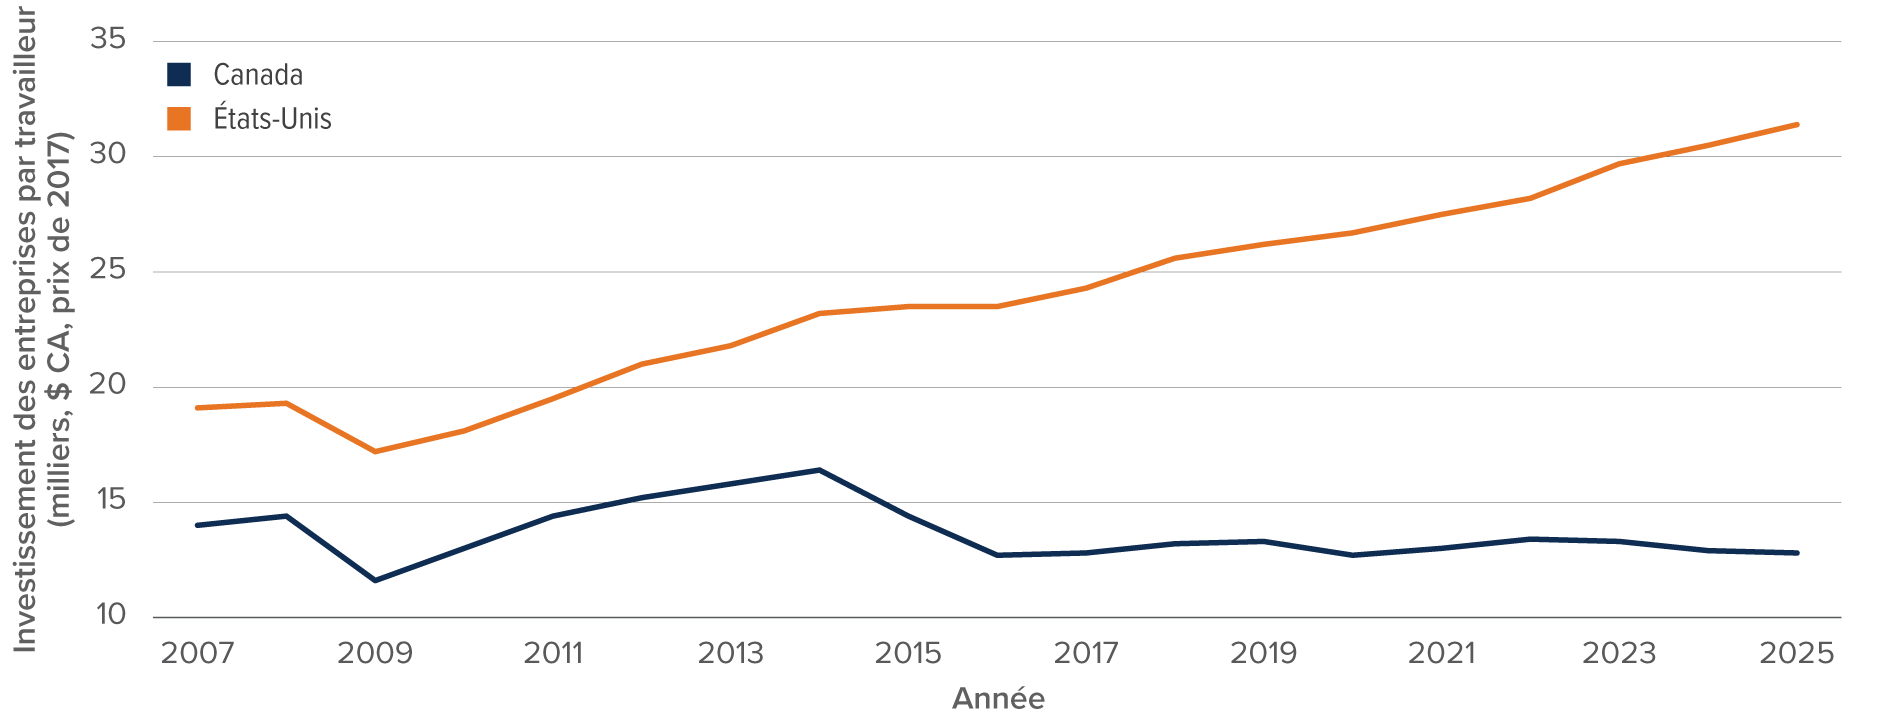
Le Canada peut faire beaucoup mieux. Les investissements des entreprises par travailleur sont inférieurs à ceux des États-Unis depuis des années, ce qui se traduit par une croissance plus lente du capital disponible par travailleur et pèse sur la croissance de la productivité.
Figure 2 – Un écart croissant entre les investissements des entreprises
Investissement des entreprises par travailleur : Canada c. États-Unis, 2007-2025 ($ CA, 2017)
Source : US Bureau of Economic Analysis, Statistique Canada, Placements Mackenzie; décembre 2025
Sur de longues périodes, la croissance de la productivité est un important facteur qui détermine les salaires réels et le niveau de vie. Des entreprises plus productives peuvent accroître leur production, être plus concurrentielles à l’échelle internationale et contribuer à l’augmentation des revenus.
Pour modifier la trajectoire de croissance du Canada, il faut donc investir davantage dans sa capacité de production. C’est ce que les politiques semblent de plus en plus privilégier.
Changer les paramètres économiques des investissements au Canada
Le Sommet canadien de l’investissement, qui a eu lieu en septembre, a réuni des investisseurs de près de 30 pays représentant un actif de plus de 100 000 milliards de dollars. Le sommet a donné lieu à des annonces d’engagements d’investissement et de financement de près de 500 milliards de dollars dans les infrastructures, l’énergie, les minéraux critiques, les technologies et l’intelligence artificielle (IA).
Les changements visant à améliorer les paramètres économiques des nouveaux investissements au Canada sont toutefois peut-être plus importants que les chiffres globaux.
L’un des changements les plus importants est la nouvelle mégadéduction à la productivité, qui élargit considérablement l’éventail des dépenses en capital que les entreprises peuvent déduire immédiatement. Parmi les actifs admissibles, on compte la machinerie et l’équipement de fabrication, les logiciels, la recherche et le développement, les infrastructures de fibre optique, les biens miniers, les pipelines, les voies ferrées et d’autres actifs de production. La part des immobilisations admissibles à une passation en charges immédiate passe d’environ 15 % à près des deux tiers.
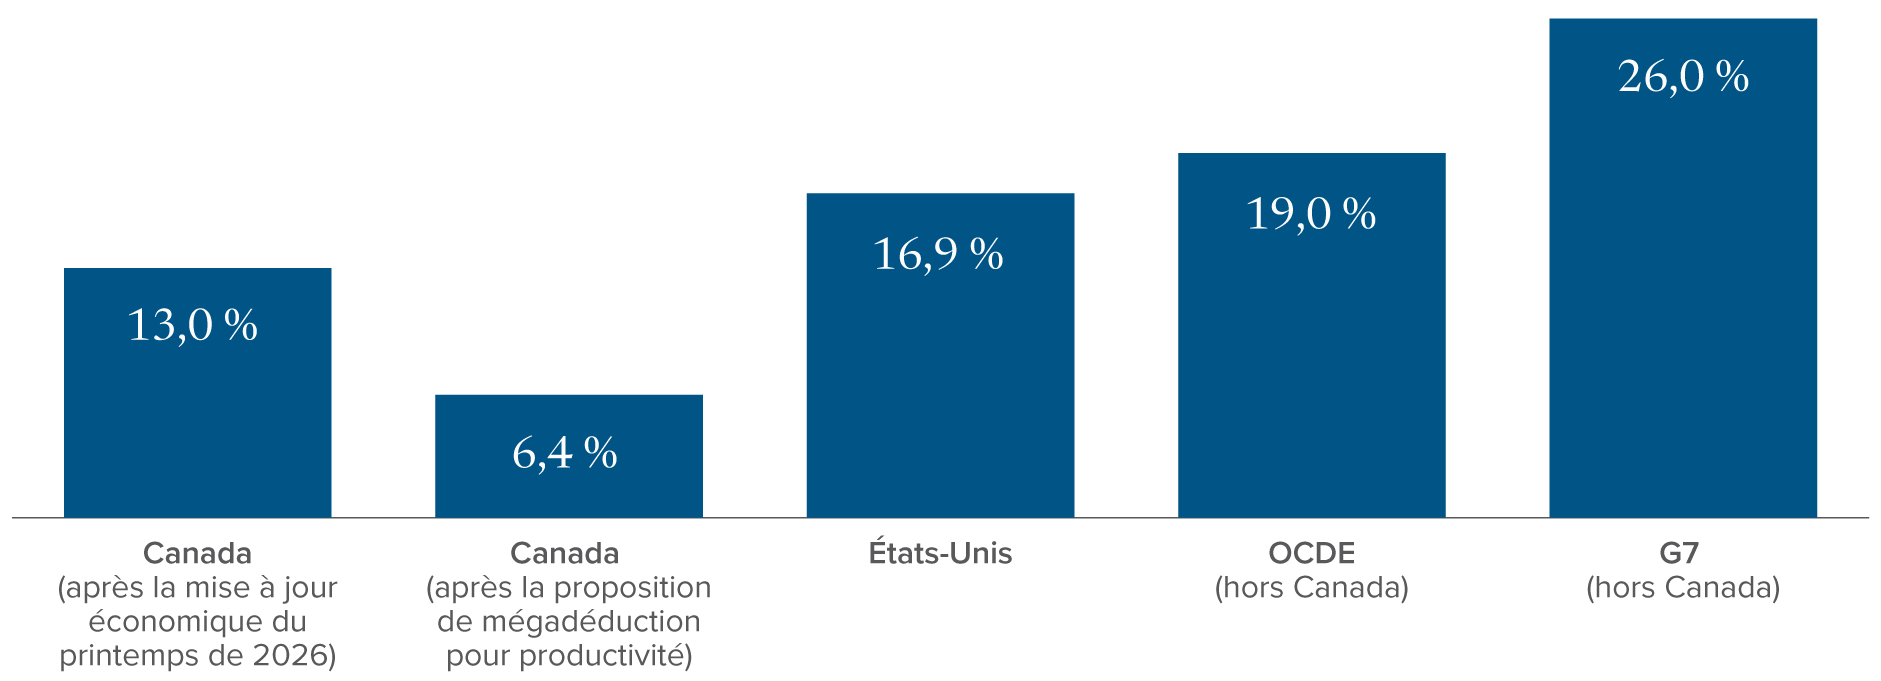
Le taux effectif marginal d’imposition estimé sur les nouveaux investissements d’entreprises est donc nettement réduit. Contrairement au taux d’imposition global des sociétés, le taux effectif marginal d’imposition permet d’estimer le fardeau fiscal général d’un investissement additionnel. Selon les estimations, le taux effectif marginal d’imposition au Canada passe d’environ 13 % à 6,4 %, contre 16,9 % aux États-Unis, 19,0 % dans l’ensemble des pays de l’OCDE (hors Canada) et 26,0 % dans l’ensemble des pays du G7 (hors Canada).
Figure 3 – Avantage fiscal du Canada sur le plan des nouveaux investissements d’entreprises
Taux effectif marginal d’imposition estimé sur les nouveaux investissements des entreprises
Source : Gouvernement du Canada
L’impôt n’est que l’un des aspects qu’une société prend en considération lorsqu’elle décide de l’endroit où elle investira ses capitaux. La demande attendue, les coûts de l’énergie, l’accès à la main-d’œuvre, les relations commerciales, le financement et la certitude réglementaire sont également des facteurs importants.
Le nouveau Bureau des grands projets vise à réduire le temps nécessaire pour faire approuver des projets d’importance stratégique par le gouvernement fédéral. Son idéal est « un projet, une évaluation » et, le cas échéant, une prise de décision beaucoup plus rapide. Pour les investisseurs qui engagent des capitaux dans des projets dont la durée de vie se mesure en décennies, une plus grande prévisibilité a une valeur économique.
Des annonces aux investissements
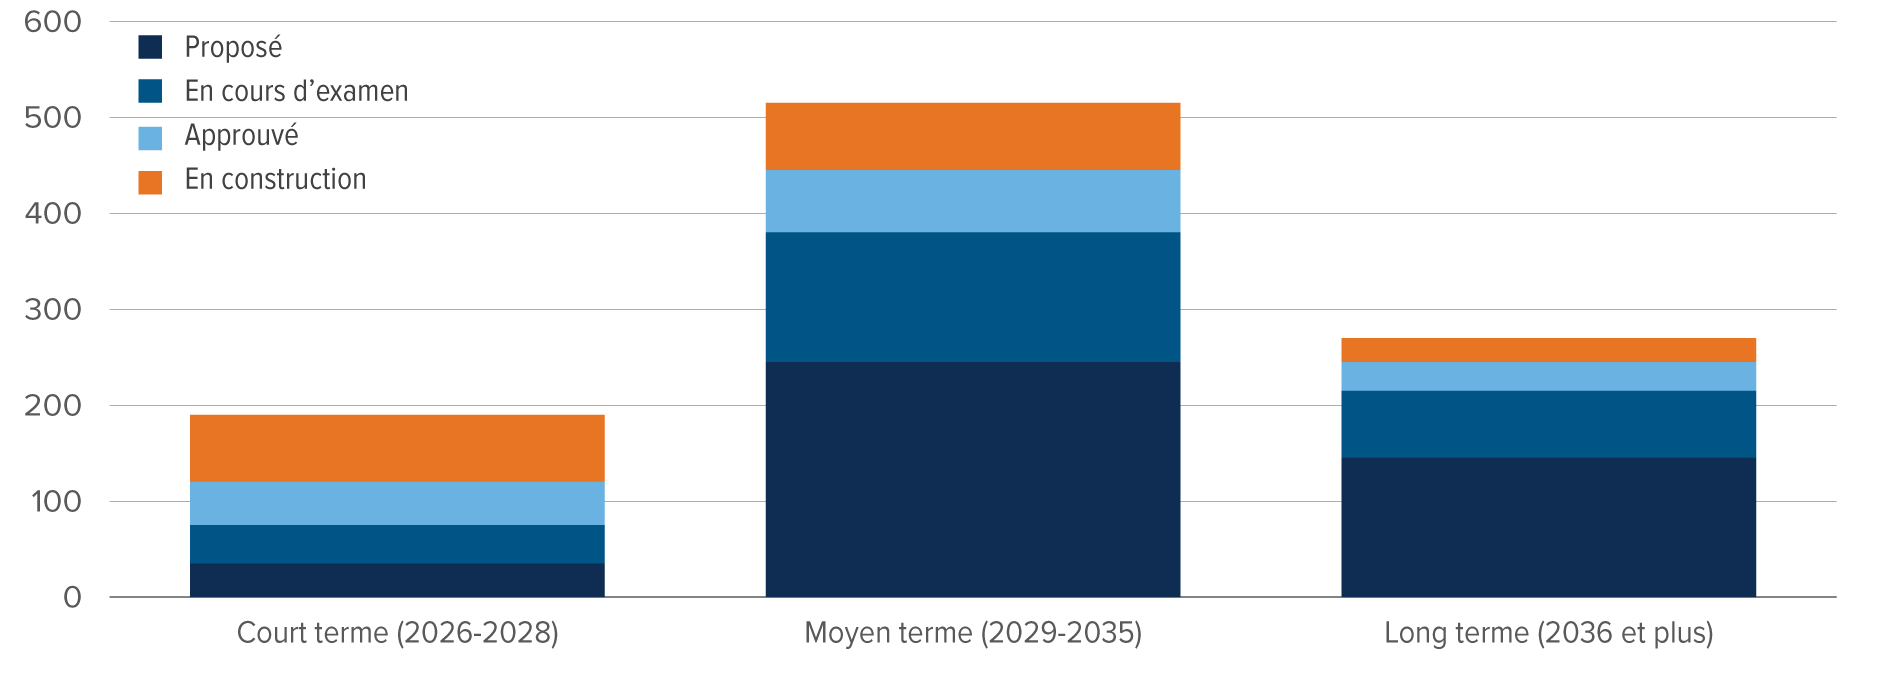
Selon une évaluation ascendante de l’inventaire des grands projets au Canada, combinant les données de Ressources naturelles Canada, de ReNew Canada et du Bureau des grands projets et qui tient compte des chevauchements, on estime que le bassin de projets nationaux est d’environ 1 150 milliards de dollars dans les domaines de l’énergie, des mines et des infrastructures. D’autres projets liés à la défense pourraient ajouter de 25 à 62 milliards de dollars. Les investissements potentiels sont répartis sur plusieurs années, et l’on s’attend à ce que la majeure partie des dépenses de projets soient effectuées entre 2029 et 2035 (figure 4).
Figure 4 – Le bassin de grands projets au Canada laisse entrevoir une possible hausse des investissements
Dépenses potentielles par le Canada dans les projets, en G$ CA
Source : Placements Mackenzie. Services économiques TD. Annonces et propositions de projets.
Le contexte externe pourrait également être de plus en plus favorable.
La croissance rapide de la demande de gaz naturel liquéfié (GNL), de capacités de production d’électricité, de centres de données d’IA et de minéraux critiques crée d’importantes occasions pour le Canada[1]. Les abondantes ressources énergétiques et minérales du pays, son industrie minière bien établie, son offre en électricité, sa main-d’œuvre qualifiée et son accès aux marchés mondiaux le placent en bonne position pour attirer des investissements. L’occasion n’est pas seulement de dépenser davantage, mais de diriger les capitaux vers des secteurs où le Canada peut bâtir une capacité de production concurrentielle à l’échelle mondiale.
Une relation avec les États-Unis qui évolue
L’urgence de cette transition a également été accentuée par l’évolution des relations du Canada avec son plus important partenaire commercial.
L’intégration étroite avec les États-Unis demeure un avantage économique majeur, mais les récents différends tarifaires ont mis en évidence les risques associés à une dépendance excessive à un seul marché.
L’ancien premier ministre Stephen Harper a abordé ce thème lors de son discours de clôture lors du Sommet canadien de l’investissement, en soutenant que le Canada doit réduire sa dépendance économique à l’égard des États-Unis pour protéger sa souveraineté et devenir plus concurrentiel au pays et plus connecté aux marchés mondiaux. Le premier ministre Mark Carney a également mis l’accent sur le renforcement de la capacité intérieure tout en élargissant les relations du Canada avec d’autres marchés mondiaux.
L’objectif n’est pas de se désengager des États-Unis, mais plutôt de préserver les avantages de l’intégration nord-américaine tout en développant des marchés, des infrastructures et des sources d’investissement additionnelles. Les récentes tensions commerciales pourraient donc agir comme un catalyseur de changements qui font l’objet de débats depuis des années au Canada : l’expansion des infrastructures d’exportation, la réduction des obstacles à l’investissement, l’accélération des grands projets et la diversification du commerce international.
De la promotion du Canada à sa construction
Attirer des investissements dépend également d’un élément plus difficile à quantifier : la perception.
L’un des messages que l’on retient du Sommet canadien de l’investissement est que le Canada doit se promouvoir plus activement comme une destination pour les capitaux mondiaux.
Le véritable test sera toutefois de savoir si les sociétés étrangères intègrent de plus en plus le Canada dans leurs décisions d’investissement, si les entreprises canadiennes déploient plus de capitaux au pays et si les projets passeront du stade de l’annonce à ceux du financement et de la construction.
Les avantages doivent ultimement s’étendre au-delà des investisseurs et des sociétés. Un cycle d’investissement réussi devrait accroître la capacité de production, créer des emplois, améliorer les infrastructures et augmenter la productivité, ce qui devrait se traduire au fil du temps par des revenus réels et un niveau de vie plus élevés.
Il existe également des risques d’exécution importants. La construction de grands projets pourrait peser sur l’offre de main-d’œuvre qualifiée, la capacité d’ingénierie et les chaînes d’approvisionnement au Canada au moment où les investissements s’accéléreront vers la fin de la décennie. La hausse des coûts et les pénuries de main-d’œuvre pourraient retarder les projets et réduire les rendements attendus.
L’occasion est grande, mais c’est l’exécution qui déterminera le résultat.
Qu’est-ce que cela pourrait signifier pour les actions canadiennes?
Pour les investisseurs, la partie la plus intéressante de cette histoire pourrait survenir à plus long terme.
Le marché boursier canadien s’est bien comporté, même en l’absence d’une économie intérieure forte. Son exposition importante à la finance, à l’énergie et aux matériaux signifie que les marchés mondiaux des produits de base et des capitaux, les taux d’intérêt et l’activité économique internationale peuvent revêtir au moins autant d’importance que la croissance du PIB canadien. Un cycle d’investissement intérieur plus robuste pourrait constituer un autre facteur qui stimulera la croissance des bénéfices.
Il est facile de déterminer certains des bénéficiaires immédiats d’un point de vue conceptuel. Les investissements importants dans les infrastructures énergétiques, le transport d’électricité, les mines, les centres de données d’IA, le transport et la défense nécessitent du financement, de la construction, de l’ingénierie, de l’équipement et des technologies. Les banques, les producteurs d’énergie, les sociétés minières et les sociétés d’infrastructure canadiennes existantes participent à bon nombre de ces activités.
Mais l’effet à long terme pourrait être plus large.
Les grands projets créent des écosystèmes autour d’eux. Les sociétés d’ingénierie, les fournisseurs d’équipement, les entreprises technologiques, les sociétés de gestion de l’énergie, les fournisseurs de transport, les fabricants spécialisés et les petites sociétés de ressources peuvent tous participer au cycle de dépenses d’investissement.
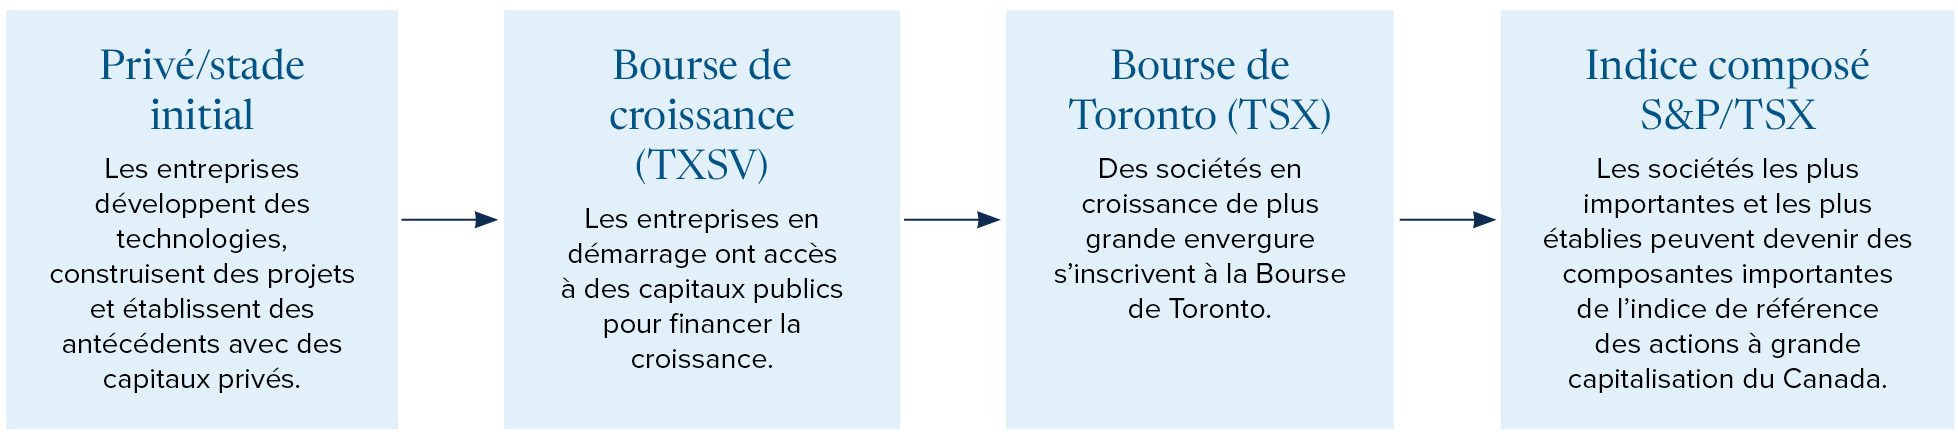
Plusieurs de ces entreprises ne sont pas représentées de manière significative dans l’indice de référence des actions à grande capitalisation du Canada actuellement. Certaines sont des sociétés fermées, d’autres sont de petites sociétés ouvertes qui sont loin de faire partie des composantes les plus importantes de l’indice composé S&P/TSX.
Si le cycle d’investissement du Canada s’avère durable, certaines de ces entreprises pourraient prendre de l’envergure. Au fil du temps, les sociétés fermées qui réussiront pourraient faire leur entrée en bourse, ou les sociétés canadiennes à petite capitalisation pourraient devenir des sociétés à moyenne, voire éventuellement, à grande capitalisation.
Il pourrait en résulter un marché boursier canadien offrant des occasions d’affaires plus larges qu’à l’heure actuelle.
Figure 5 – La façon dont les entreprises en croissance peuvent élargir le marché boursier canadien
Une trajectoire des sociétés privées vers le marché des actions à grande capitalisation du Canada
Source : Placements Mackenzie. À des fins d’illustration seulement.
Rien de tout cela n’est garanti. Les incitatifs fiscaux n’entraînent pas automatiquement des investissements, les annonces de projets ne garantissent pas leur réalisation et les dépenses d’investissement ne se traduisent pas immédiatement par une hausse de la productivité. Le Canada devra démontrer qu’il peut agir.
Mais les conditions de départ changent.
Pendant une grande partie de la dernière décennie, le Canada a discuté de ses enjeux en matière de productivité et d’investissement. La question la plus importante est désormais de savoir si le pays peut tirer parti d’un environnement fiscal de plus en plus concurrentiel, d’un bassin de projets substantiel, de ressources naturelles abondantes et d’un regain d’intérêt de la part des investisseurs mondiaux pour générer du capital productif.
Le marché boursier canadien s’est bien comporté, même si l’économie intérieure a été confrontée à d’importants enjeux. Si les mesures visant à stimuler les investissements portent leurs fruits, le prochain chapitre pourrait prendre une tournure différente : une économie nationale plus forte pourrait constituer un facteur favorable additionnel pour les entreprises canadiennes, tandis qu’une nouvelle génération d’entreprises pourrait se développer parallèlement à l’expansion de la capacité de production du Canada.
Le Canada a démontré qu’il est prêt à faire des affaires. La prochaine étape est la construction.
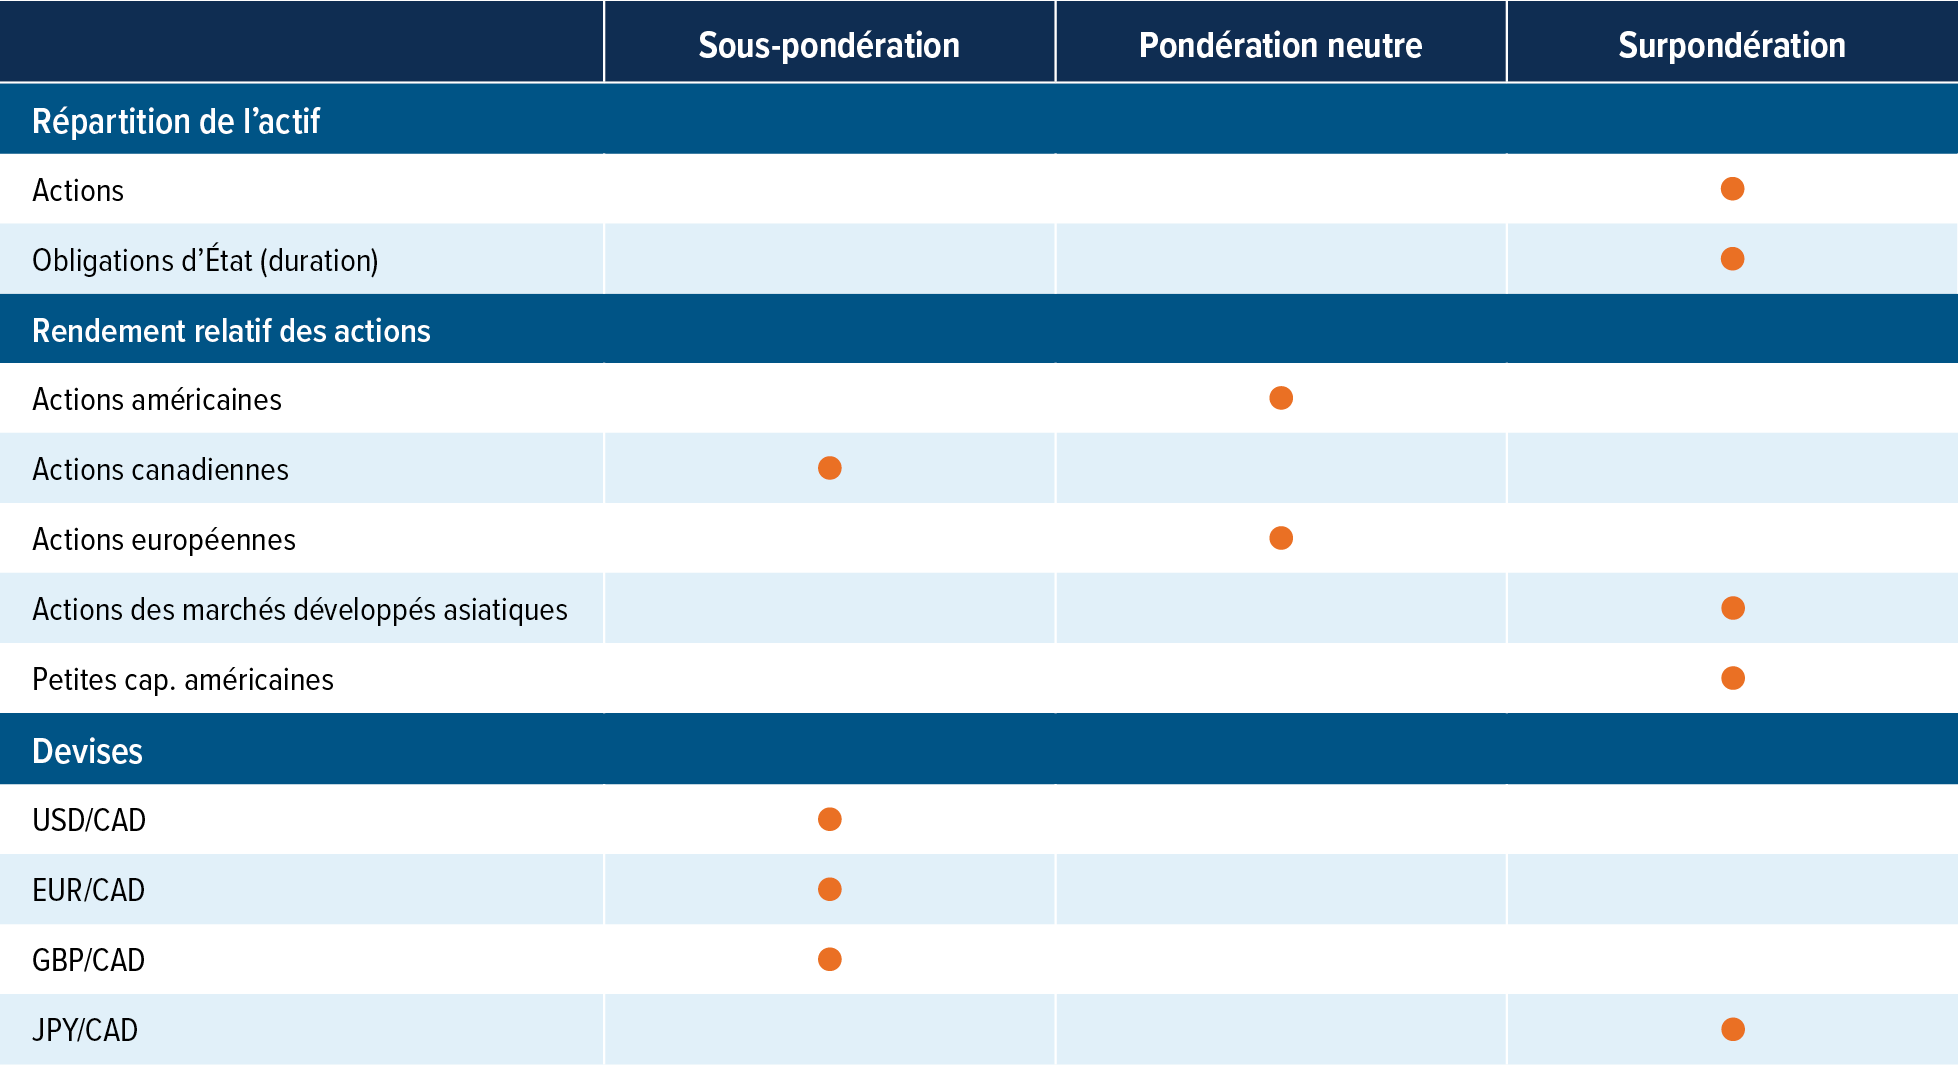
Opinions en matière de placement de l’équipe des stratégies multi-actifs
Sommaire tactique
Source : Placements Mackenzie.
Remarque : Les opinions exprimées dans cet article sont le reflet de points de vue tactiques à court terme, qui éclairent le positionnement de certains des fonds gérés par l’équipe des stratégies multi-actifs.
Points saillants du positionnement
Les actions constituent la meilleure des grandes catégories d’actif : Le pétrole et les taux élevés n’ont pas encore suffisamment pesé sur les bénéfices; par conséquent, tant que des données concrètes ne témoignent pas d’un tel effet, les actions demeureront attrayantes.
Les taux sont suffisamment élevés pour accroître la duration : Les taux ont augmenté partout dans le monde en raison des taux réels plus élevés, plutôt que des prévisions d’inflation à long terme. Comme les investisseurs obtiennent un taux plus élevé pour détenir des obligations, nous pensons qu’elles sont enfin assez intéressantes pour y investir.
Légère surpondération des sociétés américaines à petite capitalisation et surpondération de l’Europe par rapport au Canada : L’incertitude entourant la guerre commerciale entre les États-Unis et le Canada, conjuguée aux valorisations élevées dans le secteur de la finance, appuie notre décision tactique de sous-pondérer les actions canadiennes. Le Japon semble attrayant sur le plan de la valeur, car il profite des dépenses en matériel d’IA plus élevées, qui ne montrent aucun signe de ralentissement selon nous. Nous conservons une surpondération des actions de sociétés américaines à petite capitalisation, car la vigueur de l’économie américaine leur est favorable. Nous avons toutefois réduit cette surpondération par rapport au sommet atteint en juin, du fait de leur excellente tenue, laquelle a réduit leur attrait du point de vue des valorisations.
Devises : En raison de son récent délestage, le dollar canadien semble intéressant du point de vue des valorisations par rapport au dollar américain et devrait également être soutenu par les prix élevés du pétrole. Nous continuons d’apprécier le yen, car il demeure la monnaie du G7 la plus sous-évaluée.
Les placements dans les fonds communs peuvent donner lieu à des commissions de vente et de suivi, ainsi qu’à des frais de gestion et autres. Veuillez lire le prospectus avant d’investir. Les placements dans les fonds communs ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire. Le contenu de ce document (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres, ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement, ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une promotion, recommandation ou commandite de toute entité ou de tout titre cité. Bien que nous nous efforcions d’assurer son exactitude et son exhaustivité, nous ne sommes aucunement responsables de son utilisation. Ce matériel pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis entre autres à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues ou les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Tout renseignement prospectif contenu aux présentes n’est valable qu’au 30 septembre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons. Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs et investisseuses dans des produits de placement qui cherchent à reproduire un indice.