

Les éléments à prendre en compte dans la décision d’investir dans l’or
À propos de l'auteur
DANS CET ARTICLE
Sommaire
Décision de financement
La provenance des fonds est un facteur essentiel à prendre en compte dans les décisions de répartition de l’actif. Les changements entre les catégories d’actif, comme les actions et les titres à revenu fixe, sont intrinsèquement plus complexes que les changements au sein d’une même catégorie d’actif (par exemple, actions américaines et actions mondiales). Les décisions de répartition entre catégories d’actif sont particulièrement complexes lorsqu’on souhaite ajouter une exposition, comme l’or, qui ne fait pas l’objet d’une répartition stratégique de l’actif distincte. Un exemple permet de bien comprendre cette situation. Les gestionnaires de portefeuille modifient souvent la pondération relative des obligations d’État et des obligations de sociétés en fonction de la rémunération en contrepartie du risque que procurent les écarts de taux, mais tous les titres considérés appartiennent à la catégorie des titres à revenu fixe. Toutefois, ajuster la taille des positions en titres à revenu fixe par rapport aux actions est plus complexe, car tout changement modifiera sensiblement l’éventail des résultats possibles du portefeuille, compte tenu des différentes hypothèses concernant les rendements attendus, la volatilité et les corrélations entre catégories d’actif.
L’ajout d’une position en or complexifie la décision quant à sa source de financement, puisque l’or se situe généralement en dehors des placements traditionnels en actions et en titres à revenu fixe qui forment le cœur de la répartition stratégique de l’actif. Les titres à revenu fixe pourraient constituer une source de financement, mais en réduire la pondération pourrait diminuer l’effet stabilisateur qu’ils procurent contre le risque lié aux actions. Les actions pourraient constituer une autre source de financement. Toutefois, réaffecter une partie des placements en actions à l’achat d’or comme élément de diversification pour contrer le risque de dépréciation des monnaies fiduciaires modifierait fondamentalement les perspectives de croissance et d’appréciation du capital du portefeuille.
Les actions aurifères ne sont pas de l’or
Certains investisseurs canadiens peuvent estimer qu’ils sont déjà suffisamment exposés à l’or par l’intermédiaire de la pondération du secteur des matériaux dans l’indice composé S&P/TSX. Il convient toutefois d’être prudent avec cette approche, car les actions aurifères n’offrent pas les mêmes caractéristiques de portefeuille qu’une exposition directe à l’or.
Premièrement, l’ampleur même de l’exposition aux actions aurifères est probablement insuffisante comme élément de diversification pour contrer le risque de dépréciation des monnaies fiduciaires. Prenons l’exemple d’un investisseur ayant un portefeuille équilibré composé à 60% d’actions, dont le quart (15 % du portefeuille) est investi en actions canadiennes. Selon les pondérations actuelles de l’indice, les producteurs exclusivement aurifères représenteraient environ 2 % du portefeuille global. L’exposition aux producteurs exclusivement aurifères par l’intermédiaire de l’indice S&P 500 (0,20 %) et de l’indice MSCI Monde (0,65 %) est encore plus limitée, ce qui confirme le faible potentiel de diversification qu’offrent les actions de sociétés aurifères sans modifier l’éventail des résultats possibles pour un portefeuille1.
Deuxièmement, et surtout, les actions de producteurs aurifères ne constituent pas un moyen fiable de reproduire une exposition directe à l’or. Les actions aurifères offrent une exposition à des sociétés en exploitation, de sorte que leur cours est influencé par des facteurs qui leur sont propres, comme les décisions de la direction, les coûts de production, la qualité des réserves, les risques propres aux pays où sont situées les mines et la valorisation. Les caractéristiques économiques de l’exploitation minière créent un effet de levier opérationnel. Les variations du prix de l’or ont une incidence disproportionnée sur la rentabilité d’un producteur, puisque ses revenus fluctuent alors que sa structure de coûts peut demeurer relativement fixe. Les actions aurifères offrent une exposition à la fois à l’or sous-jacent ainsi qu’aux caractéristiques économiques et à la capacité d’exécution des sociétés qui le produisent. En définitive, il s’agit de titres de participation dans des entreprises, et l’évolution de leur cours peut différer de celle de l’or lui-même.
Détenir des titres de sociétés dont la rentabilité est influencée par le prix de l’or n’équivaut pas à détenir de l’or directement comme élément de diversification pour contrer le risque de dépréciation des monnaies fiduciaires.
La superposition comme solution de construction de portefeuille
Le MGEG offre aux conseillers une façon novatrice de réaffecter les placements aux actions mondiales. Une telle répartition peut contribuer à accroître la diversification des actions mondiales tout en ajoutant une exposition appréciable à l’or comme élément de diversification pour contrer le risque de dépréciation des monnaies fiduciaires. La structure du MGEG permet de maintenir une répartition entièrement investie en actions mondiales, tout en y ajoutant une stratégie systématique de superposition de contrats à terme sur l’or correspondant à 50 % de la répartition dans le MGEG.
Figure 1 – Composition du portefeuille du MGEG
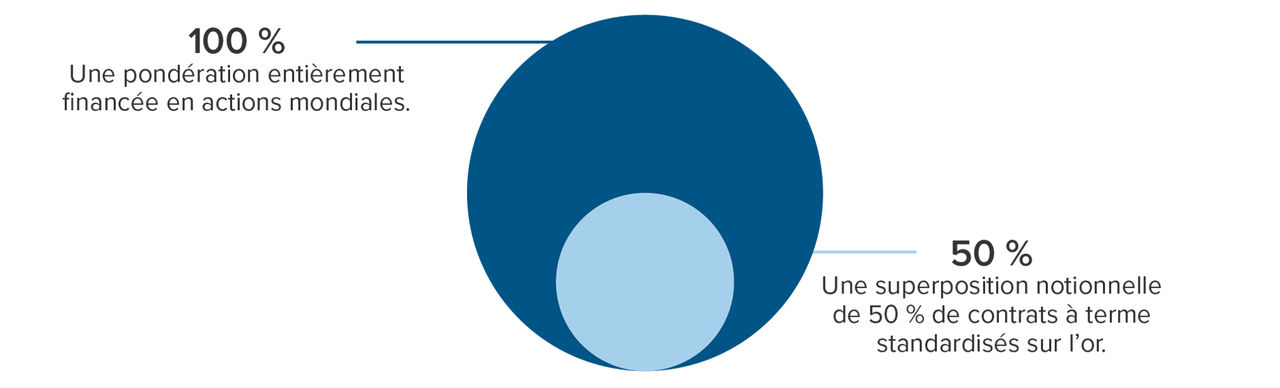
Figure 2 - Exemple simplifié de la répartition financée, de la marge en espèces et de l’exposition à l’or.
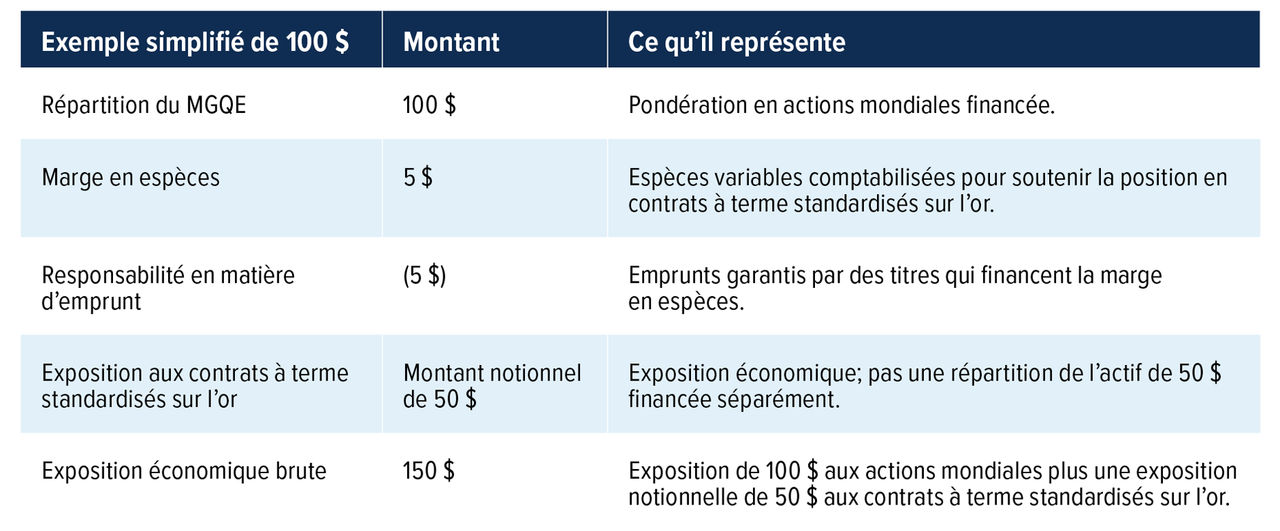 Aux fins d’illustration seulement. L’estimation de la marge en espèces de 5 % est fondée sur les exigences des bourses en matière de marge. La marge réelle et les exigences de financement peuvent changer au fil du temps. L’exposition économique brute n’est pas la même que le capital investi ou que la valeur liquidative; elle comprend l’exposition notionnelle créée grâce aux contrats à terme standardisés.
Cet aspect est important du point de vue de la construction de portefeuille. Le MGEG permet au conseiller de financer délibérément cette répartition à partir d’une surpondération en actions et de réaffecter ces capitaux aux actions mondiales, préservant ainsi le rôle des actions dans la répartition stratégique de l’actif tout en améliorant la diversification géographique. L’exposition à l’or est ensuite ajoutée au moyen de la stratégie de superposition, sans avoir à réduire la répartition en actions pour la financer. Cette approche procure à la fois une exposition appréciable aux actions mondiales et une exposition économique directe et appréciable à l’or, plutôt que de s’en remettre à l’exposition indirecte découlant de la détention d’actions de producteurs aurifères.
Pour en savoir plus sur cette stratégie, communiquez avec votre équipe des ventes Mackenzie.

1 Source : Bloomberg, au 15 septembre 2026. Le secteur des matériaux de l’indice composé S&P/TSX représente 18,67 % de l’indice, les producteurs exclusivement aurifères représentant 72,1 % du secteur des matériaux. L’exposition d’environ 2 % du portefeuille est calculée comme suit : 15 % d’actions canadiennes x 18,67 % d’actions du secteur des matériaux x 72,1 % de producteurs exclusivement aurifères = 2,02 %. Les producteurs exclusivement aurifères représentent 0,20 % de l’indice S&P 500 et 0,65 % de l’indice MSCI Monde.
Réservé aux conseillers et conseillères. Aucune partie des renseignements contenus aux présentes ne peut être reproduite ou distribuée au public, car ces renseignements ne sont pas conformes aux normes applicables sur les communications de vente à l’intention des investisseurs et investisseuses. Mackenzie ne sera tenue aucunement responsable de tout conseiller ou conseillère qui communiquera ces renseignements aux investisseurs et investisseuses. Les placements dans les fonds négociés en bourse peuvent donner lieu à des commissions des frais de gestion et d’autres frais. Veuillez lire le prospectus avant d’investir. Les taux de rendement indiqués représentent le rendement composé annuel total historique, y compris les variations de la valeur des titres et le réinvestissement de toutes les distributions, et ne tiennent pas compte des frais d’acquisition, de rachat, de placement ou facultatifs ni des impôts sur le revenu exigibles qui pourraient réduire le rendement pour les porteurs et porteuses de titres. Les placements dans les fonds négociés en bourse ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire.
Ce document pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis à des risques, à des incertitudes et à des hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Les renseignements prospectifs contenus dans le présent document ne sont à jour qu’en date du 6 août 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
Le contenu de cet article (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une promotion, recommandation ou commandite de toute entité ou de tout titre cité. Bien que nous nous efforcions d’assurer son exactitude et son exhaustivité, nous ne sommes aucunement responsables de son utilisation.
Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs et investisseuses dans des produits de placement qui cherchent à reproduire un indice.