

Le laboratoire des FNB
Pleins feux
sur les FNB
En savoir plus
Nouvelles et
remarques sur les FNB
En savoir plus
Mise à jour sur
les flux de FNB
En savoir plus
FNB Mackenzie
les plus performants
En savoir plus
Pleins feux sur les FNB : Au-delà de la hausse des taux
Résumé : Des taux de départ plus élevés ont amélioré le potentiel de revenu et la résilience des titres à revenu fixe, mais les risques liés aux taux d’intérêt et au crédit demeurent importants. Dans ce contexte, les investisseurs pourraient bénéficier d’une approche souple qui peut ajuster la duration, l’exposition à la courbe des taux et le positionnement en matière de crédit à mesure que les conditions du marché évoluent.
Après plusieurs années de marchés obligataires difficiles, les investisseurs pourraient réévaluer le rôle des titres à revenu fixe dans leurs portefeuilles. La volatilité élevée des taux d’intérêt, l’incertitude persistante à l’égard de l’inflation et les attentes changeantes en matière de politique monétaire ont créé un environnement plus complexe pour les obligations, contribuant à des périodes de volatilité accrue et de rendements plus faibles.
Toutefois, les conditions difficiles du marché obligataire ne signifient pas nécessairement que les titres à revenu fixe ne sont pas intéressants.
Les taux actuels représentent un argument convaincant en faveur des titres à revenu fixe. Ce qui a changé, ce n’est pas le rôle des titres à revenu fixe, mais la façon dont les investisseurs peuvent envisager de s’y exposer.
Les taux plus élevés ont reconstruit les bases des titres à revenu fixe.
Pendant la majeure partie de la décennie qui a suivi la crise financière mondiale, les taux historiquement bas ont limité le revenu obligataire tout en rendant les investisseurs vulnérables à la hausse des taux. Ce contexte a changé.
À la fin de septembre, les taux des obligations gouvernementales du Canada se situaient environ à 3,4 % pour les obligations à 2 ans, à 4,0 % pour les obligations à 10 ans et à environ 4,3 % pour les obligations à long terme.
Les taux de départ plus élevés renforcent le rôle des titres à revenu fixe de deux façons : ils procurent un revenu plus significatif comme source de rendement total et offrent une plus grande protection contre les baisses de prix lorsque les taux augmentent.
Ensemble, ces avantages ont contribué à rétablir le rôle traditionnel des obligations dans des portefeuilles diversifiés : générer un revenu, préserver le capital et offrir une diversification par rapport au risque lié aux actions.
Par exemple, un portefeuille dont la duration est de six ans devrait présenter :
- une baisse de taux d’environ 1 % → hausse du prix d’environ 6 %
- une hausse de taux d’environ 1 % → baisse du prix d’environ 6 %
Il s’agit seulement de l’effet sur le prix. Le rendement total comprend également le revenu gagné par le portefeuille, qui peut procurer une protection lorsque les taux augmentent.
Si le portefeuille a un rendement de 5 % et une duration de six ans, une illustration simplifiée sur un an serait la suivante :
Scénario | Effet approx. sur le prix | Revenu/taux de départ | Effet approx. sur le rendement total* |
Les taux baissent de 1 % | 6 % | 5 % | Env. +11 % |
Taux inchangés | — | 5 % | Env. +5 % |
Les taux augmentent de 1 % | -6 % | 5 % | Env. -1 % |
* Illustration simplifiée avant de tenir compte de la convexité, du réinvestissement, des variations des écarts, des frais et d’autres facteurs.
Des taux attrayants ne sont pas synonymes d’un marché obligataire facile.
Les taux plus élevés n’éliminent pas le risque, et les occasions ne sont pas réparties également entre les échéances et les secteurs des titres à revenu fixe. Le taux des obligations gouvernementales du Canada à cinq ans, par exemple, est passé de 3,01 % à la fin juin à environ 3,7 % à la fin septembre, ce qui a exercé des pressions sur les prix des obligations malgré l’amélioration du potentiel de revenu.
Puisque l’inflation, la politique monétaire, la croissance économique et les emprunts gouvernementaux continuent d’influencer les taux, les investisseurs font face à une question importante : quel est le niveau de risque qu’ils devraient prendre pour profiter des taux attrayants actuels?
La prolongation de la duration peut offrir un potentiel de hausse plus important si les taux baissent, mais peut amplifier les pertes si les taux augmentent. À l’inverse, le fait de rester trop défensif peut compromettre les avantages en matière de revenu et de diversification.
L’objectif n’est donc pas simplement de réduire au minimum le risque lié à la duration ou au crédit, mais de prendre délibérément ces risques lorsque les investisseurs sont suffisamment récompensés.
Renforcer la résilience du portefeuille avec le MKB.
Plutôt que d’accepter simplement les expositions représentées dans un indice de référence, la gestion active permet d’ajuster le positionnement à mesure que les conditions du marché évoluent. Il peut s’agir de modifier la sensibilité aux taux d’intérêt, de repérer des occasions dans différentes parties de la courbe des taux, de rajuster les répartitions entre les obligations gouvernementales et de sociétés, ou de réduire l’exposition lorsque les risques de crédit semblent moins bien compensés.
Le FNB de revenu fixe canadien de base plus Mackenzie (MKB) utilise cette souplesse pour obtenir une participation aux rendements du marché obligataire tout en mettant l’accent sur la gestion du risque, la préservation du capital et la protection contre les baisses.
Depuis sa création jusqu’en septembre 2026, le MKB a encaissé environ 101 % des hausses de l’indice et 86 % de ses baisses.
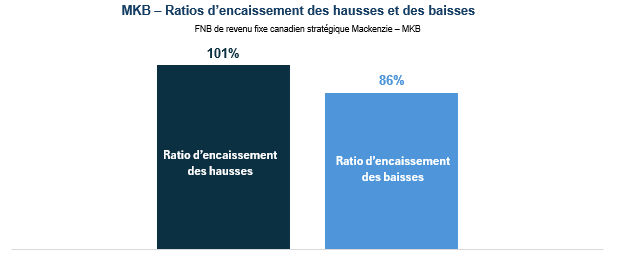
Sources : Placements Mackenzie et Morningstar Direct pour la période allant de la création (avril 2016) au 31 août 2026. Ratios moyens d’encaissement des hausses et des baisses calculés à l’égard des rendements mensuels bruts par rapport à l’indice de référence (l’indice des obligations universelles FTSE Canada).
FNB | Rendements nets (%) | Homologues surclassés (%) | ||||
1 an | 3 ans | 5 ans | 10 ans | DC * | 10 ans | |
FNB de revenu fixe canadien stratégique Mackenzie (MKB) | -1,38 | 4,80 | 0,42 | 1,76 | 2,08 | 92 % |
Indice des obligations universelles FTSE Canada | -1,10 | 4,75 | 0,30 | 1,29 | 1,60 | |
Rendement excédentaire | -0,27 | 0,05 | 0,13 | 0,47 | 0,48 |
|
Source : Placements Mackenzie. En date du 30 septembre 2026. * Depuis la création : 30 avril 2016.
Alors que les taux constituent une fois de plus une base importante pour les rendements, le MKB offre une approche souple à l’égard des titres à revenu fixe canadiens de base, cherchant à saisir les occasions offertes sur le marché obligataire actuel tout en contribuant à bâtir un portefeuille plus résilient.
SYMBOLE | Nom du produit | Date de lancement | Frais de gestion | Cote Morningstar | Prix |
MKB | FNB de revenu fixe canadien stratégique Mackenzie | 19-04-2016 | 0,80 % | 5 | FundGrade A+ 2025 de Fundata |
Nouvelles et remarques sur les FNB
Les ACVM et l’OCRI publient des indications sur les pratiques relatives aux FNB cotés à l’étranger
Les Autorités canadiennes en valeurs mobilières (ACVM) et l’Organisme canadien de réglementation des investissements (OCRI) ont publié l’Avis 81-339 du personnel, qui énonce des indications sur les pratiques sectorielles relatives à la commercialisation et à la vente de fonds négociés en bourse (FNB) cotés sur une bourse étrangère sans l’être sur une bourse canadienne.
Ces indications donnent suite aux commentaires de parties prenantes qu’ont reçus les ACVM concernant la disponibilité des FNB étrangers aux investisseurs canadiens par l’intermédiaire des courtiers canadiens inscrits. Bien qu’il existe un large soutien au maintien de l’accès à de tels FNB, certaines parties prenantes ont fait part de leurs préoccupations et insisté sur le besoin d’une bonification de l’information afin d’aider les investisseurs.
Mise à jour sur les flux de FNB
- Les FNB canadiens ont attiré 18,2 milliards de dollars en septembre, portant les flux entrants depuis le début de 2026 à 156,8 milliards de dollars. Ce montant est déjà supérieur au record annuel précédent, et les flux entrants mensuels ont dépassé 13 milliards de dollars pendant 11 mois consécutifs. Les FNB d’actions ont attiré environ 103 milliards de dollars, soit environ les deux tiers des flux depuis le début de l’année.
- Le total de l’actif géré des FNB canadiens a atteint 933 milliards de dollars nets et 1 071 milliards de dollars bruts.
- L’actif des FNB à gestion active a atteint environ 334 milliards de dollars en septembre 2026, soit plus du triple de son niveau à la fin de 2022. Les stratégies à gestion active représentaient environ 32 % de l’actif des FNB canadiens, comparativement à seulement 2,9 % en 2010.
- À l’échelle régionale, les FNB internationaux et mondiaux demeurent les plus dynamiques, leurs flux entrants ayant surpassé ceux des FNB des États-Unis et du Canada en fonction de leurs bases d’actifs. Les FNB hors Amérique du Nord (les FNB internationaux et mondiaux combinés) ont mené le bal avec des flux entrants de 61 milliards de dollars depuis le début de l’année.
Catégorie d’actif | Flux DDA (M$) |
Actions | 109 348 |
Revenu fixe | 32 600 |
Répartition de l’actif (hors toutes les actions) | 13 490 |
Marchandises | 1 085 |
Cryptomonnaies | 290 |
Total | 156 814 |
Source : Bloomberg et NBF. Au 30 septembre 2026.
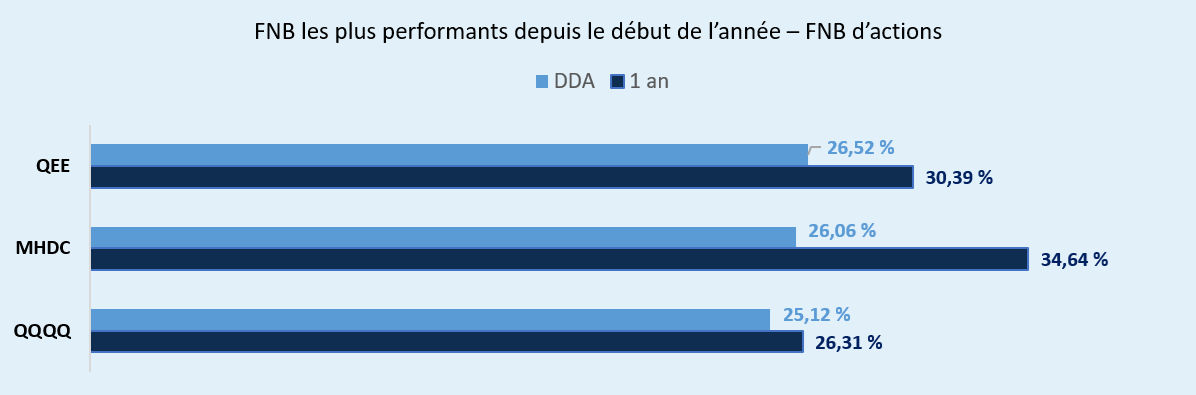
FNB Mackenzie les plus performants
FNB d’actions
FNB de titres à revenu fixe
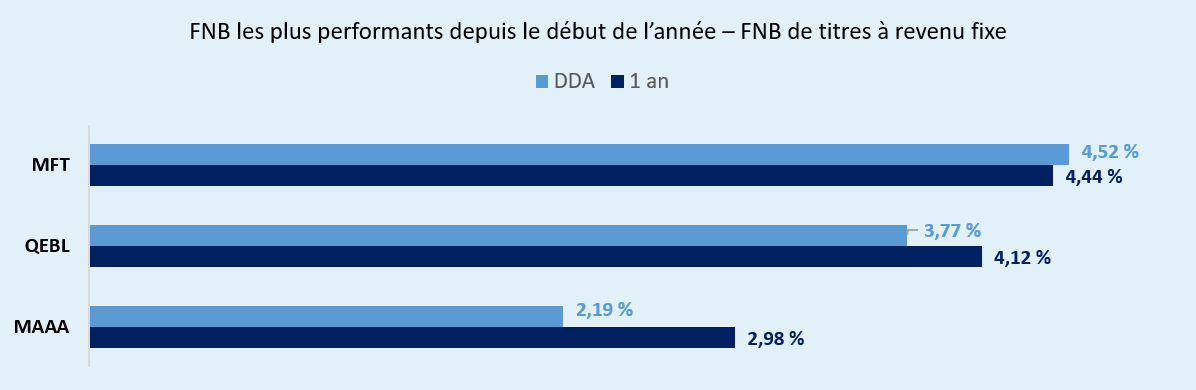
Source : Placements Mackenzie, données au 30 septembre 2026.
RÉSERVÉ AUX CONSEILLERS ET CONSEILLÈRES. Aucune partie des renseignements contenus aux présentes ne peut être reproduite ou distribuée au public, car ces renseignements ne sont pas conformes aux normes applicables sur les communications de vente à l’intention des investisseurs et investisseuses. Mackenzie ne sera tenue aucunement responsable de tout conseiller ou conseillère qui communiquera ces renseignements aux investisseurs et investisseuses.
Les placements dans les fonds négociés en bourse peuvent donner lieu à des commissions, des frais de gestion, des frais de courtage et d’autres frais. Veuillez lire le prospectus avant d’investir. Les taux de rendement indiqués représentent le rendement composé annuel total historique, y compris les variations de la valeur des titres et le réinvestissement de toutes les distributions, et ne tiennent pas compte des frais d’acquisition, de rachat, de placement ou facultatifs ni des impôts sur le revenu exigibles qui pourraient réduire le rendement pour les porteurs et porteuses de titres. Les placements dans les fonds négociés en bourse ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire.
Le contenu de cet article (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une promotion, recommandation ou commandite de toute entité ou de tout titre cité. Bien que nous nous efforcions d’assurer son exactitude et son exhaustivité, nous ne sommes aucunement responsables de son utilisation.
Ce document pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis entre autres à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues ou les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Tout renseignement prospectif contenu dans les présentes n’est valable qu’en date du 7 octobre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs et investisseuses dans des produits de placement qui cherchent à reproduire un indice.
La Cote Morningstar reflète le rendement du FNB de revenu fixe canadien stratégique Mackenzie (MKB) au 31 août 2026 et est susceptible de varier tous les mois. La cotation est une évaluation objective quantitative du rendement historique ajusté en fonction du risque d’un fonds par rapport à celui des autres fonds de sa catégorie. Seuls les fonds qui existent depuis au moins trois ans peuvent figurer au classement. La cotation globale d’un fonds représente la moyenne pondérée des rendements sur trois, cinq et dix ans, le cas échéant, en fonction des rendements des bons du Trésor à 91 jours et du groupe d’homologues. Un fonds ne peut être coté que si le groupe d’homologues contient suffisamment de fonds pour permettre une comparaison sur au moins trois ans. Si un fonds se retrouve parmi les meilleurs 10 % de sa catégorie, il reçoit cinq étoiles; s’il obtient un résultat parmi les 22,5 % suivants, il obtient quatre étoiles; une place parmi les 35 % du milieu lui vaut trois étoiles; ceux dans les 22,5 % qui suivent reçoivent deux étoiles; et les derniers 10 % se voient attribuer une étoile. Pour plus de précisions sur la Cote Morningstar, rendez-vous au www.morningstar.ca.
FNB de revenu fixe canadien stratégique Mackenzi (MKB), catégorie Revenu fixe canadien : cote globale – 5 étoiles (346 fonds), 3 ans – 4 étoiles (346 fonds), 5 ans – 4 étoiles (321 fonds), 10 ans – 5 étoiles (224 fonds), au 31 août 2026.
©2026 Morningstar Research Inc. Tous droits réservés. Les informations ci-incluses : 1) sont la propriété de Morningstar; 2) ne peuvent être reproduites ou distribuées; 3) ne sont pas réputées comme étant exactes, complètes, ou opportunes. Ni Morningstar ni ses fournisseurs de contenu ne seront tenus responsables des dommages ou pertes résultant de l’utilisation de ces informations. Le rendement antérieur n’est pas garant des résultats futurs.
À propos de Fundata Canada Inc.
Fundata Canada Inc. fournit des services d’agrégation et de diffusion de données aux médias canadiens et aux marchés financiers depuis 1987. Fundata est un important fournisseur d’informations sur les fonds et les actions au Canada.
À propos de la note FundGrade A+ de Fundata
La note FundGrade A+MD est utilisée avec la permission de Fundata Canada Inc., tous droits réservés. Les Trophées annuels FundGrade A+MD, qui distinguent la « crème de la crème » des fonds d’investissement canadiens, sont remis par Fundata Canada Inc. Le calcul de la note FundGrade A+MD, complémentaire de la notation mensuelle FundGrade, est déterminé à la fin de chaque année civile. Le système de notation FundGrade évalue les fonds en fonction de leur rendement ajusté au risque, mesuré par le ratio de Sharpe, le ratio de Sortino et le ratio d’information. Le résultat pour chaque ratio est calculé individuellement, sur des périodes allant de 2 à 10 ans. Les résultats sont alors équipondérés en calculant une note mensuelle FundGrade. Une proportion de 10 % des fonds ont la note A; 20 % des fonds obtiennent la note B; 40 % des fonds reçoivent la note C; 20 % des fonds recueillent la note D; et 10 % des fonds reçoivent la note E. Pour être admissibles, les fonds doivent avoir reçu une note FundGrade tous les mois au cours de l’année précédente. La note FundGrade A+® utilise un calcul de style « moyenne pondérée cumulative » (MPC). Les notes mensuelles FundGrade de « A » à « E » reçoivent ainsi des notations allant respectivement de 4 à 0. Le résultat moyen d’un fonds détermine son MPC. Tout fonds possédant un MPC supérieur ou égal à 3,5 reçoit la note FundGrade A+MD. Pour plus de renseignements, veuillez consulter le site Web www.FundGradeAwards.com. Même si Fundata fait de son mieux pour s’assurer de la fiabilité et de la précision des données contenues dans la présente, l’exactitude de ces dernières n’est pas garantie par Fundata.
Le FNB de revenu fixe canadien stratégique Mackenzie (MKB) a été récompensé pour son rendement exceptionnel lors de la remise des Trophées FundGrade A+MD 2025 de Fundata dans la catégorie Revenu fixe canadien, sur un total de 110 fonds. Le rendement du Fonds pour la période close le 31 décembre 2025 est le suivant : 2,9 % (1 an); 4,7 % (3 ans); -0,1 % (5 ans) et 2,3 % (depuis la création, avril 2016).