

L’attrait des rendements plus élevés
À propos de l'auteur
DANS CET ARTICLE
Select Section
Points à retenir
- Un point de bascule potentiel pour les investisseurs et investisseuses? Comme les taux des titres à revenu fixe deviennent de plus en plus attrayants, certaines personnes qui investissent pourraient commencer à privilégier la sécurité relative des obligations et des dépôts à terme plutôt que la volatilité potentielle des actions.
- De TINA à TARA. Après des années pendant lesquelles le principe TINA (« There Is No Alternative », soit « il n’y a pas d’alternative ») a soutenu les valorisations boursières, les taux obligataires plus élevés créent un environnement TARA (« There Are Reasonable Alternatives », soit « il existe des solutions de rechange raisonnables »).
- L’orientation des taux d’intérêt compte. Un nouveau resserrement de la Réserve fédérale, combiné à une inflation persistante et à une croissance économique résiliente, pourrait faire grimper les taux obligataires à long terme, possiblement au-delà du seuil psychologiquement important de 5,0 %.
- La chasse au rendement n’est pas sans risques. Bloquer des taux attrayants sur les dépôts peut offrir une certaine tranquillité à court terme, mais le risque de réinvestissement et le potentiel d’appréciation du capital auquel on renonce peuvent nuire aux résultats de placement à long terme.
Introduction
Pour certaines personnes qui investissent, un taux de rendement des titres à revenu fixe de 5,0 % peut représenter un point de bascule psychologique, ce qui incite à délaisser les actions au profit des obligations, des fonds à revenu fixe et des certificats de placement garanti (CPG).
Cela soulève la possibilité que les marchés financiers passent d’un environnement TINA (« There Is No Alternative ») à un environnement caractérisé par TARA (« There Are Reasonable Alternatives »). Pendant la majeure partie de la dernière décennie, les taux d’intérêt historiquement bas ont renforcé le discours de TINA, encourageant les épargnant(e)s à privilégier les actions dans leur quête de rendements significatifs. Cette dynamique pourrait changer. À mesure que les taux des titres à revenu fixe deviennent de plus en plus concurrentiels, en particulier si les taux des titres du Trésor américain à long terme s’approchent de 5,0 % et le dépassent potentiellement, les investisseurs et investisseuses pourraient être tentés de réduire leur exposition aux actions au profit de flux de revenu plus prévisibles.
Après trois années consécutives de rendements de l’indice S&P 500 à deux chiffres jusqu’en 2025, les valorisations plus élevées, l’incertitude géopolitique et les pressions inflationnistes persistantes ont accentué les inquiétudes quant à une éventuelle correction des marchés boursiers. Dans ce contexte, l’intérêt d’obtenir un flux de revenus prévisible est compréhensible.
Toutefois, des rendements attrayants ne se traduisent pas nécessairement par des résultats de placement à long terme plus solides. Les investisseurs et investisseuses qui courent après les taux d’intérêt en vigueur risquent de sacrifier les occasions d’appréciation du capital tout en s’exposant au risque de réinvestissement.
Quelle direction les taux obligataires pourraient-ils prendre?
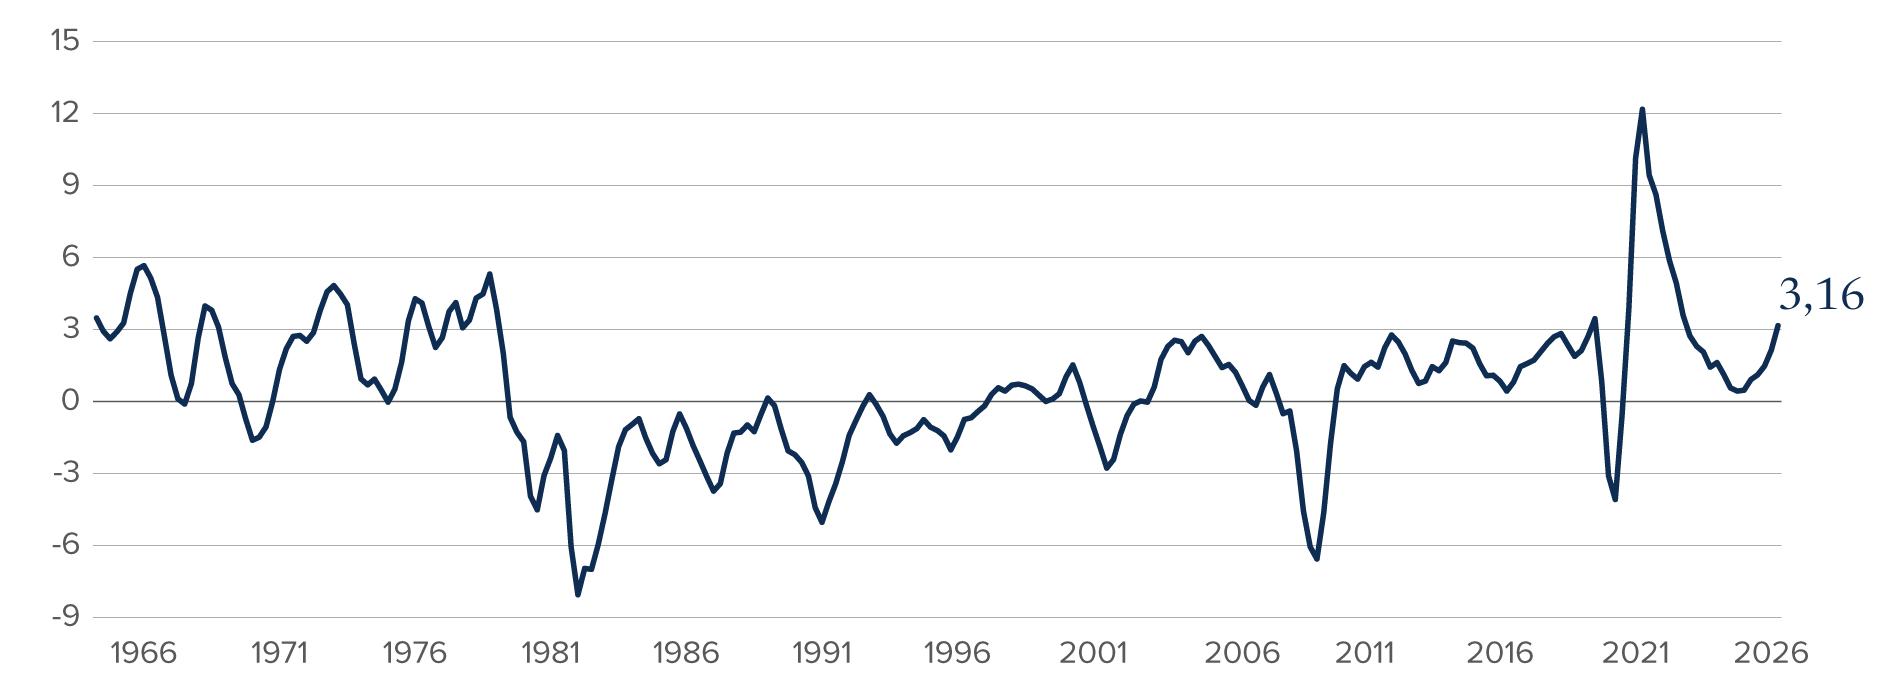
La relation historique entre la croissance du PIB nominal des États-Unis et le rendement des titres du Trésor américain à 10 ans offre un aperçu de la direction que pourraient prendre les rendements obligataires (figure 1).
Figure 1 – Croissance du PIB nominal sur 12 mois moins le rendement
des titres du Trésor américain à 10 ans
Source : Baird Strategas, Bloomberg, au 9 septembre 2026.
En supposant que l’inflation et les rendements réels des titres du Trésor finissent par se stabiliser autour de 2,5 % chacun, un rendement nominal sur 10 ans d’environ 5,0 % devient plausible. Il ne s’agit pas d’une prévision précise, mais plutôt d’une illustration du niveau auquel les taux pourraient se stabiliser si les attentes d’inflation et les taux d’intérêt réels demeurent élevés.
Il est important de noter que les taux des titres du Trésor sont également influencés par les attentes en matière de politique monétaire, les déficits budgétaires, les besoins d’emprunt du gouvernement et la prime de terme que les investisseurs et investisseuses exigent pour détenir des titres à plus longue échéance. Comme la dette fédérale américaine continue de croître et que l’inflation s’avère difficile à contenir, plusieurs forces pourraient contribuer à une pression à la hausse soutenue sur les taux à long terme.
La politique de la Réserve fédérale est une autre considération importante. Sous la présidence de Kevin Warsh, la Fed a relevé son taux directeur de 25 points de base en septembre, le portant à une fourchette de 3,75 % à 4,00 %. Bien que les taux soient restés inchangés en octobre, une inflation persistante laisse entrevoir la possibilité d’un resserrement supplémentaire.
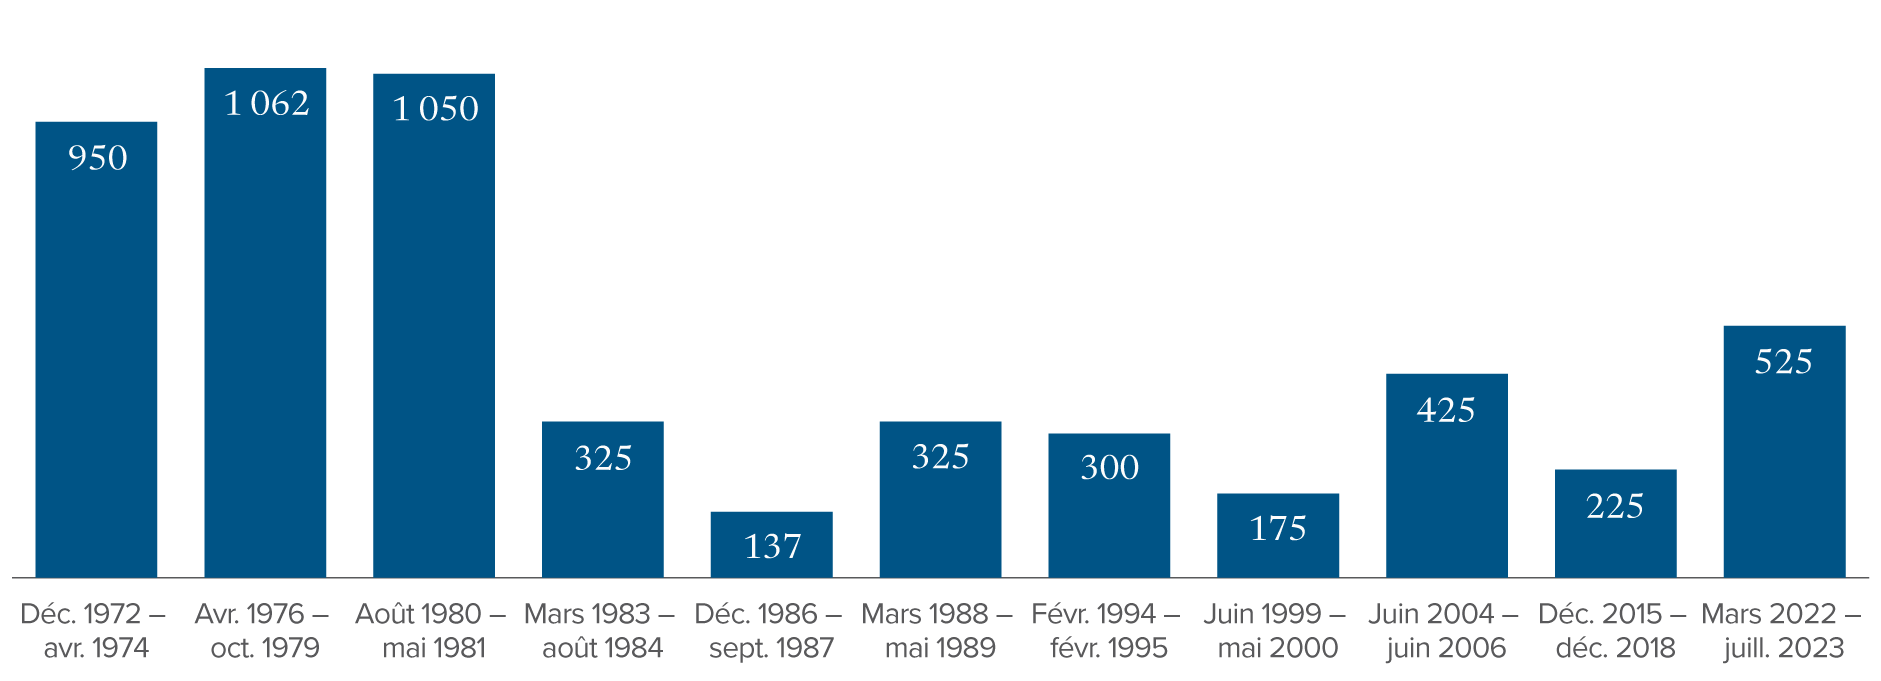
Combien d’augmentations supplémentaires pourraient être nécessaires? L’histoire offre un certain éclairage (voir figure 2 ci-dessous).
Figure 2 – Variation totale du taux des fonds fédéraux au cours des cycles
de resserrement précédents (points de base)
Source : Baird Strategas, Bloomberg.
Comme l’illustre la figure 2, les cycles de resserrement de la Réserve fédérale ont généralement comporté plusieurs hausses de taux d’intérêt plutôt qu’un seul ajustement. L’épisode de resserrement de mars 1997 se démarque comme une exception notable : la Fed a alors relevé les taux une seule fois avant de laisser sa politique inchangée pendant une période prolongée.
Bien que l’histoire ne garantisse pas un résultat en particulier, un cycle de resserrement cumulatif comportant deux à quatre augmentations de 25 points de base chacune semble plausible. L’ampleur ultime dépendra de l’évolution de l’inflation, de l’emploi et de l’activité économique. Néanmoins, les investisseurs et investisseuses ne devraient pas supposer que l’augmentation de septembre sera nécessairement la dernière.
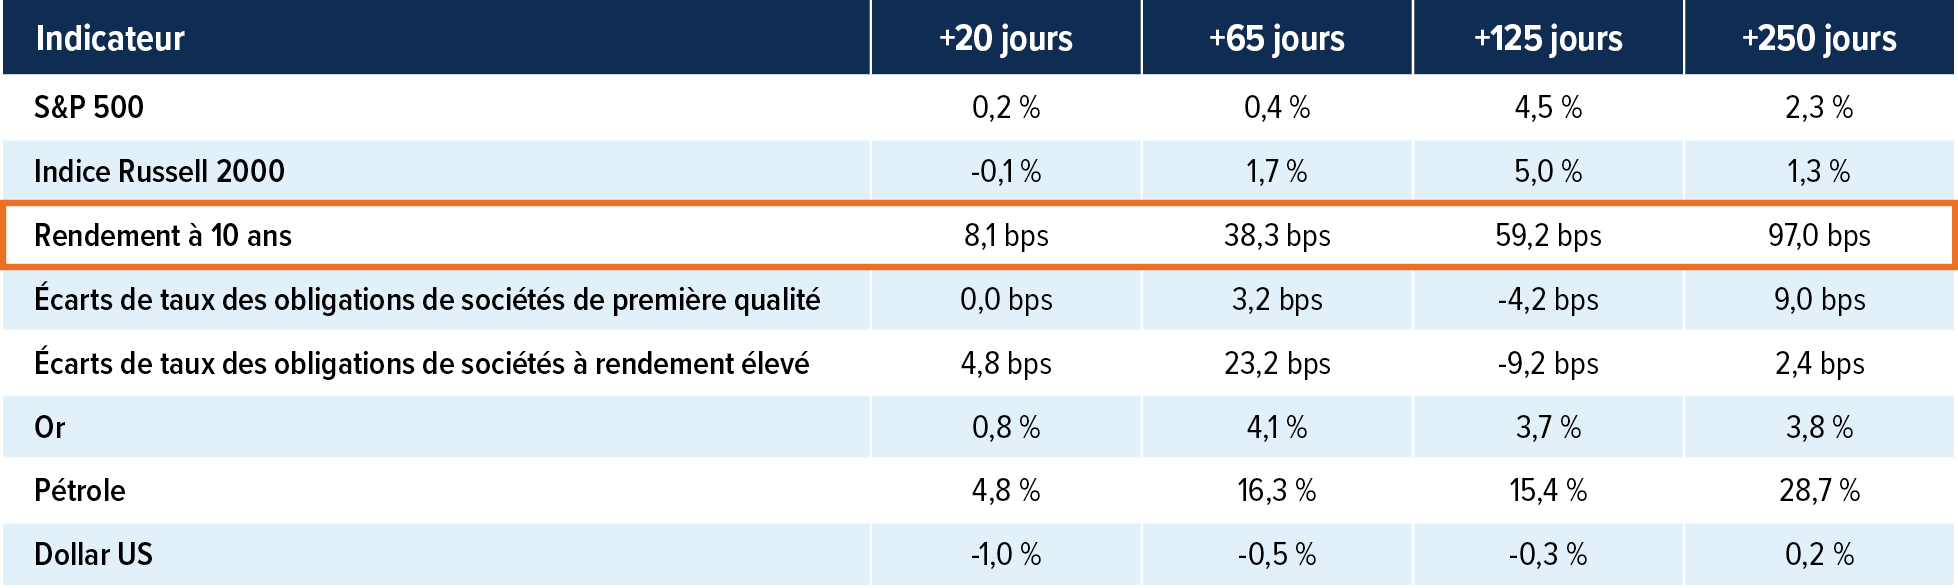
Figure 3 – Rendement moyen après la première hausse de taux de la Fed
Source : Baird Strategas, Bloomberg.
* Moyenne des premières hausses de taux, de juin 1983 à mars 2022.
** Les données sur le pétrole commencent en 1986; les données sur les écarts de taux des obligations de sociétés commencent en 1994.
*** IG = indice BBG US Agg Corporate avg OAS, HY = indice BBG US Corp HY avg OAS.
Comme le montre la figure 3, les taux des titres du Trésor à 10 ans ont historiquement eu tendance à augmenter après la première hausse de taux de la Fed. Toutefois, les marchés obligataires sont tournés vers l’avenir, et les taux peuvent diminuer par la suite si le resserrement de la politique monétaire soulève des préoccupations quant à la croissance économique future.
En fin de compte, un rendement de 5,0 % ou plus sur les titres du Trésor à 10 ans est tout à fait concevable, mais il n’est pas inévitable. Beaucoup dépendra de la résilience de l’économie américaine et de la question de savoir si l’inflation demeurera suffisamment persistante pour justifier un nouveau resserrement monétaire.
Que se passe-t-il lorsque les rendements obligataires atteignent 5,0 %?
Alors que les taux obligataires approchent du seuil psychologiquement important de 5,0 %, les investisseurs et investisseuses pourraient de plus en plus privilégier la prévisibilité relative des rendements des titres à revenu fixe par rapport à la volatilité des marchés boursiers.
Il y a toutefois un important facteur de valorisation à prendre en compte. La valeur d’une société reflète la valeur actualisée de ses flux de trésorerie futurs attendus, actualisés à un taux de rendement requis approprié. Lorsque les taux d’intérêt augmentent, le taux d’actualisation appliqué à ces flux de trésorerie augmente généralement, ce qui réduit leur valeur actualisée, toutes choses étant égales par ailleurs.
Cette relation aide à expliquer pourquoi la hausse des taux obligataires peut exercer des pressions sur les valorisations boursières des sociétés axées sur la croissance dont les flux de trésorerie attendus sont concentrés plus loin dans l’avenir.
Toutefois, la hausse des taux d’intérêt ne se traduit pas automatiquement par une baisse des cours des actions.
Si les taux augmentent parallèlement à une croissance économique plus forte et à une amélioration des bénéfices des sociétés, les actions pourraient rester résilientes. À l’inverse, les augmentations alimentées par l’inflation qui entraînent un resserrement monétaire vigoureux peuvent peser sur les valorisations, la rentabilité et l’activité économique.
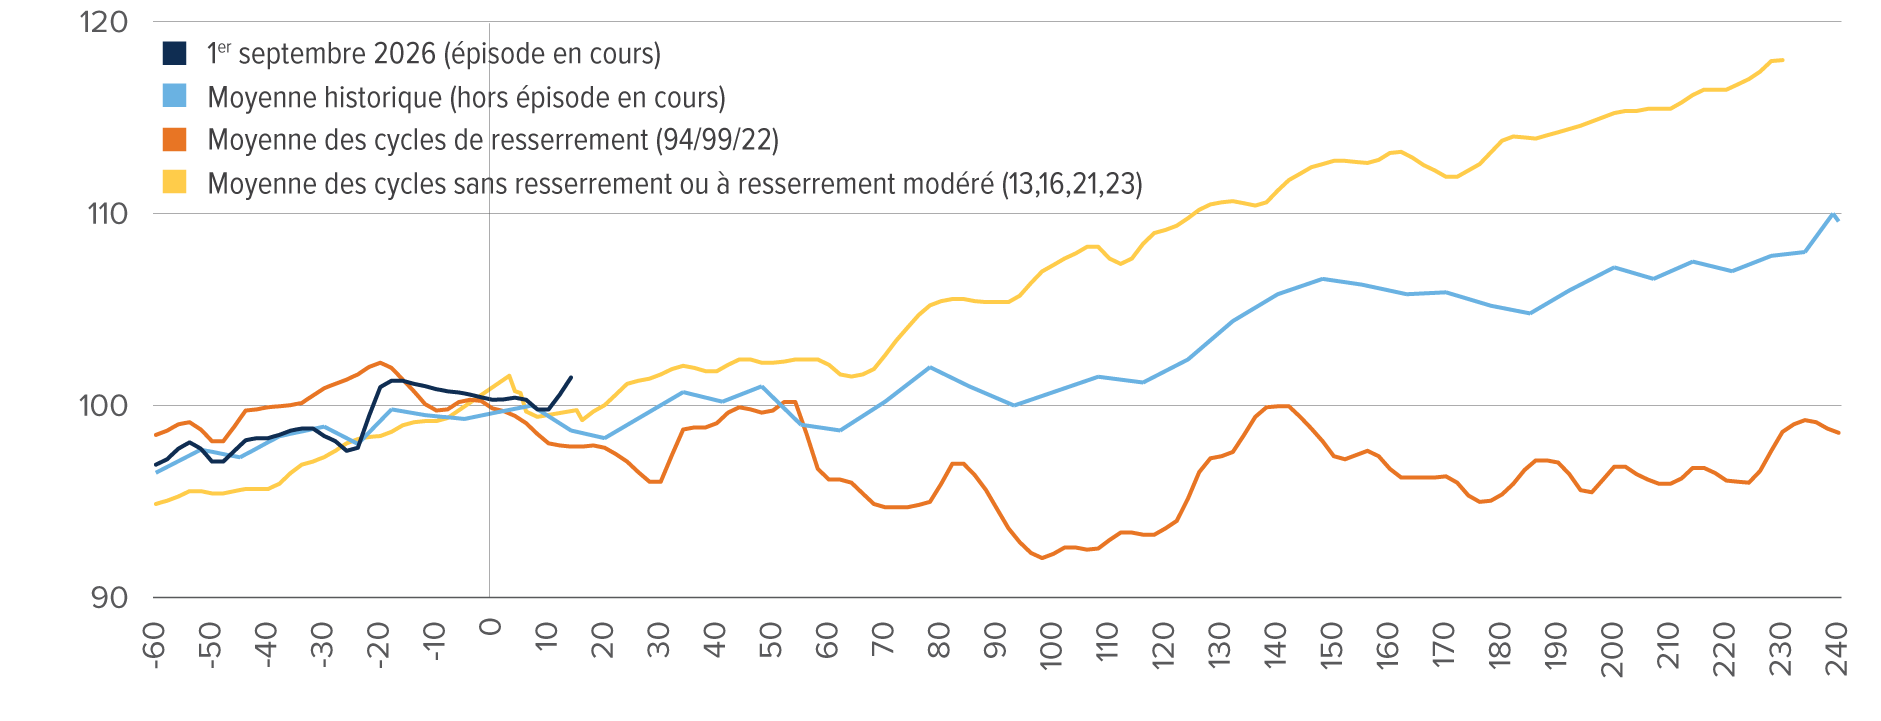
Figure 4 – S&P 500 autour des pics du rendement à 10 ans
Source : Bloomberg, UBS.
Comme le montre la figure 4, les actions ont historiquement réagi différemment à la hausse des taux des titres du Trésor. Les marchés ont généralement éprouvé des difficultés pendant les cycles de resserrement vigoureux visant à ralentir l’activité économique, mais ont fait preuve d’une plus grande résilience lorsque les taux augmentent progressivement parallèlement à une croissance économique soutenue.
En fin de compte, les investisseurs et investisseuses devraient se concentrer moins sur le niveau absolu des rendements obligataires que sur les conditions qui les poussent à la hausse. Un rendement des titres du Trésor de 5,0 % n’est pas nécessairement négatif pour les actions; cela dépend beaucoup de la façon dont nous y arrivons.
La tentation de courir après les rendements plus élevés
Il existe des preuves convaincantes que les personnes qui investissent réagissent à des taux d’intérêt plus élevés en transférant des capitaux vers des placements en titres à revenu fixe.
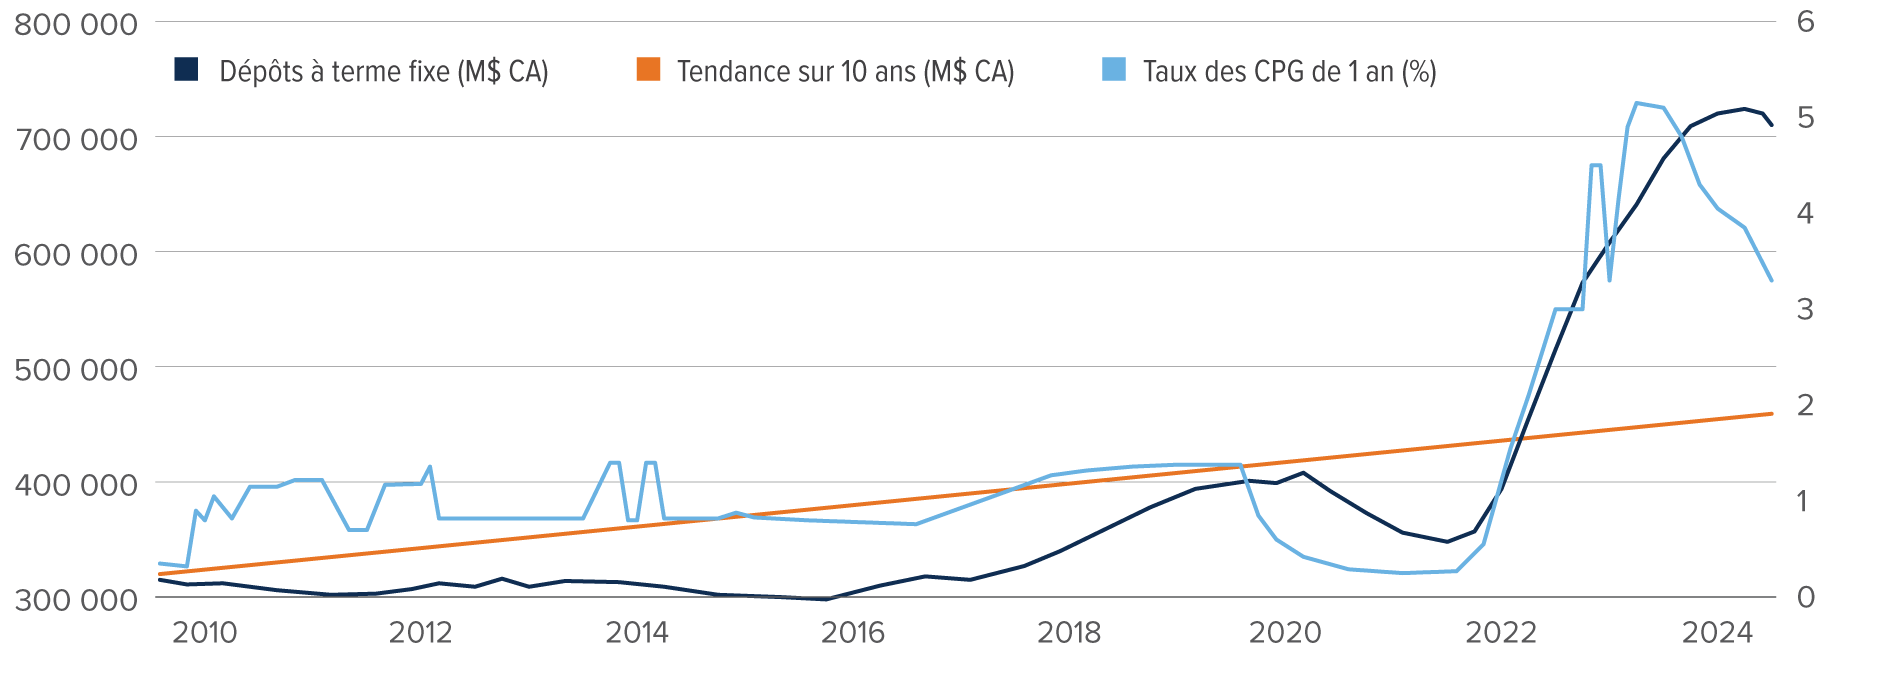
L’expérience canadienne du cycle de resserrement monétaire de 2022-2023 illustre comment des taux d’intérêt plus élevés peuvent influencer le comportement des épargnant(e)s. Alors que la Banque du Canada relevait ses taux, les placements en dépôts à terme canadiens ont bondi, passant d’environ 400 milliards de dollars à 750 milliards de dollars, reflétant la demande croissante de rendements prévisibles des titres à revenu fixe (figure 5).
Figure 5 – Excédent important de dépôts à terme à court terme
Source : Banque du Canada, Marchés mondiaux CIBC et Placements Mackenzie. La dernière donnée date de décembre 2024.
Bloquer un taux de rendement attrayant peut offrir une certaine certitude à court terme, mais expose aussi à un risque de réinvestissement.
Prenons le cas d’une personne qui achète un CPG à cinq ans dont le rendement est de 5,0 %. Le rendement est garanti pendant la durée du placement, mais des taux comparables pourraient ne plus être offerts à l’échéance. Si les taux baissent à 2,5 %, elle doit réinvestir à un taux nettement inférieur, et elle aura peut-être manqué des occasions d’appréciation des actions et de gains en capital sur les obligations.
Il y a un autre facteur à prendre en compte. Un CPG offre une certitude quant à son rendement nominal contractuel, mais pas nécessairement quant au pouvoir d’achat de ce rendement. L’inflation et la fiscalité peuvent réduire de manière importante le revenu ultimement disponible pour les personnes qui investissent.
Cela ne signifie pas que les CPG sont des placements inappropriés. Le problème survient lorsqu’elles abandonnent une stratégie de placement à long terme soigneusement élaborée simplement parce que les taux d’intérêt en vigueur sont devenus temporairement attrayants.
Une autre option : un portefeuille équilibré axé sur le revenu
Plutôt que d’alterner entre les actions et les titres à revenu fixe en réaction à l’évolution des taux d’intérêt, les investisseurs et investisseuses peuvent tirer parti d’un portefeuille équilibré diversifié et axé sur le revenu qui conjugue revenu et appréciation du capital à long terme.
En intégrant des obligations de grande qualité, des actions versant des dividendes et d’autres placements générateurs de revenu, un portefeuille équilibré peut offrir de multiples sources de rendement dans diverses conditions de marché.
Prenons un environnement où l’inflation ralentit et où les taux d’intérêt commencent à baisser. Les prix des obligations peuvent s’apprécier, ce qui procure des gains en capital en plus du revenu tiré des coupons. Parallèlement, des coûts de financement moins élevés et l’amélioration des conditions économiques pourraient soutenir la rentabilité des sociétés et les valorisations boursières.
À l’inverse, si la croissance économique reste résiliente et que les taux d’intérêt restent élevés, les actions versant des dividendes et les titres à revenu fixe soigneusement sélectionnés peuvent continuer de contribuer au rendement du portefeuille.
Bien que la diversification n’élimine pas le risque et ne garantisse pas un rendement supérieur, elle réduit la dépendance à un seul scénario d’évolution des taux d’intérêt. La gestion active peut soutenir davantage cette approche grâce à une sélection rigoureuse des titres, à une gestion de la duration, à une analyse du crédit et à une répartition tactique de l’actif.
En fin de compte, l’objectif n’est pas de maximiser le rendement à un moment donné, mais de rechercher des rendements totaux ajustés au risque attrayants sur un cycle complet du marché, conformément aux objectifs financiers des investisseurs et investisseuses.
Conclusion : ne pas confondre taux de rendement et rendement total
Alors que les taux obligataires s’approchent de 5,0 %, la transition de TINA à TARA pourrait encourager les épargnant(e)s à revoir leur exposition aux actions. Bien que l’attrait d’un revenu prévisible soit compréhensible, la recherche de rendements plus élevés peut exposer à un risque de réinvestissement et entraîner un coût d’opportunité lié à la perte du potentiel d’appréciation du capital.
Plutôt que de réagir aux taux d’intérêt en vigueur, les personnes qui investissent pourraient être mieux servies par le maintien d’une approche de placement diversifiée qui équilibre la génération de revenus et le potentiel de croissance à long terme. En fin de compte, l’accent devrait demeurer sur l’obtention de rendements totaux ajustés au risque attrayants sur un cycle complet du marché, plutôt que sur la maximisation du taux de rendement à un moment donné.
Opinions en matière de placement de l’équipe des stratégies multi-actifs
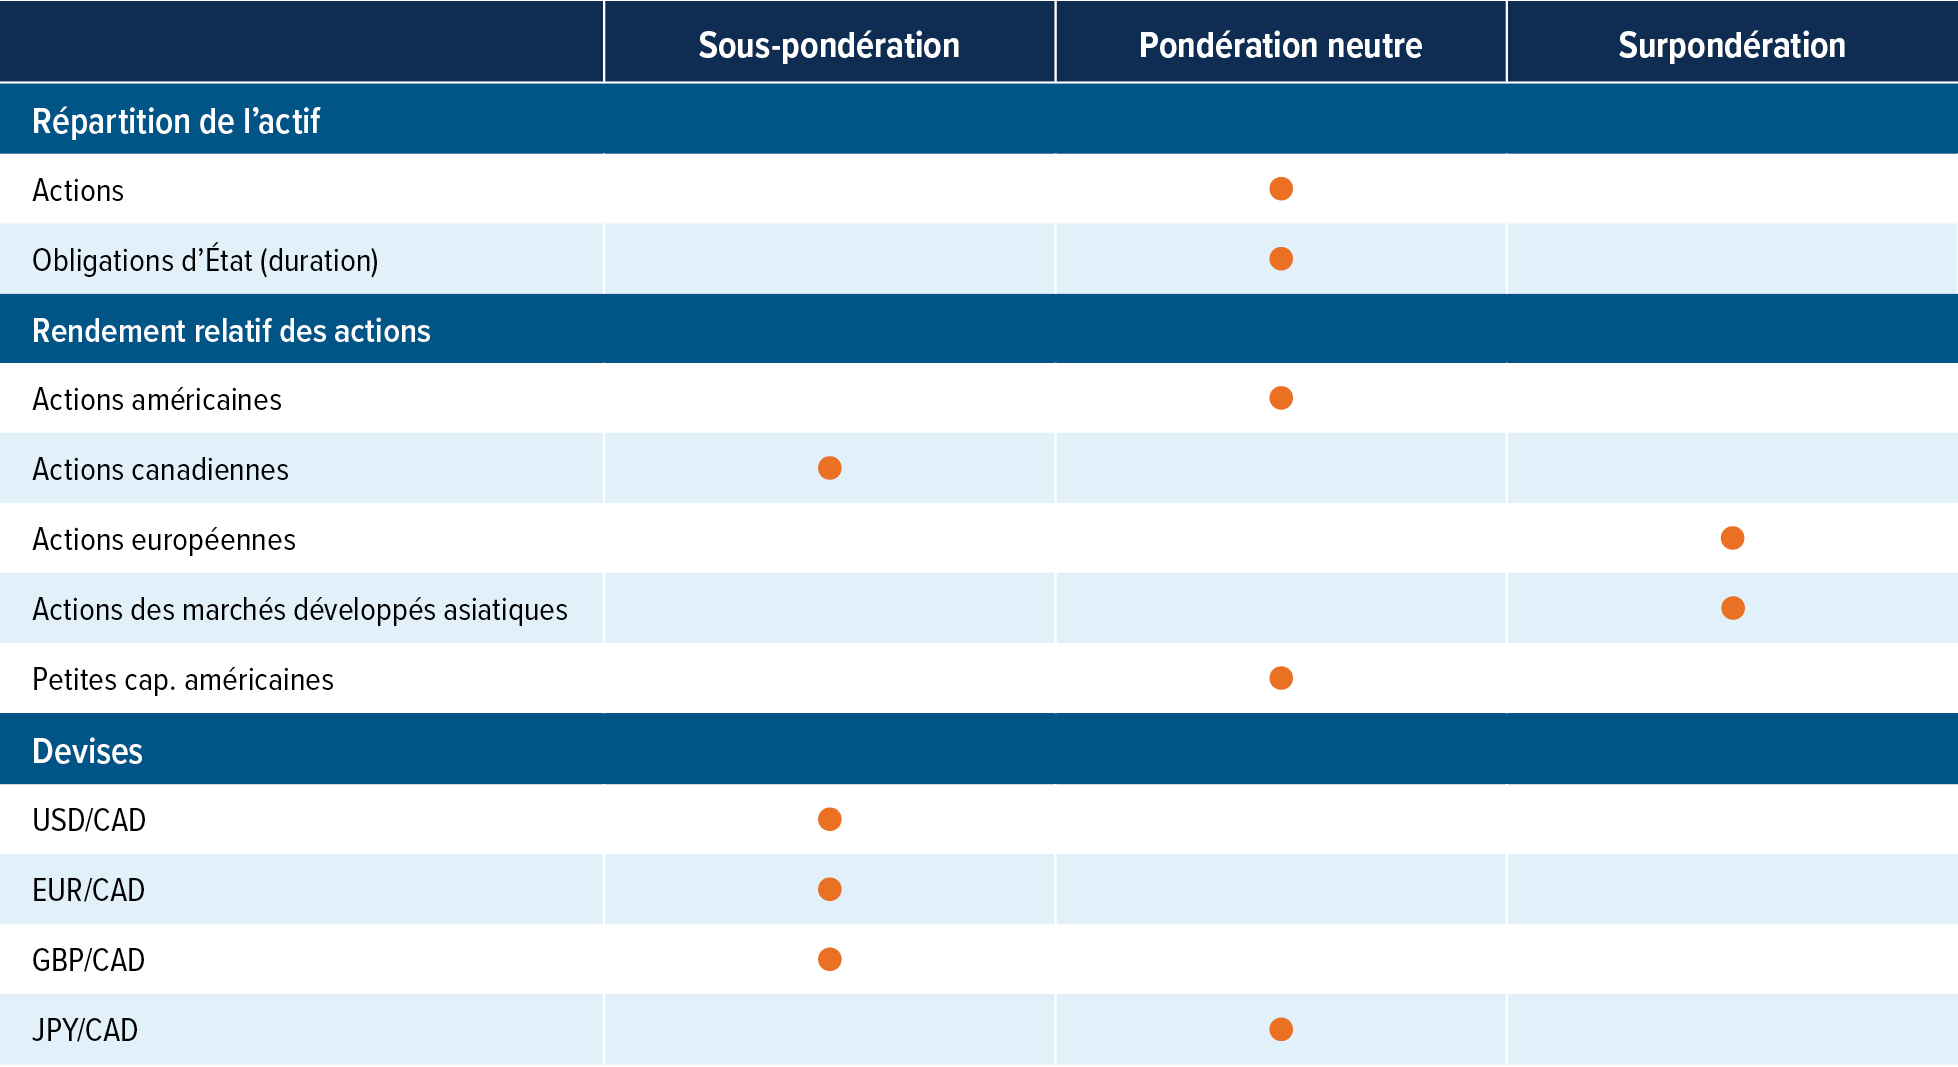
Sommaire tactique
Source : Placements Mackenzie.
Remarque : Les opinions exprimées dans cet article sont le reflet de points de vue tactiques à court terme, qui éclairent le positionnement de certains des fonds gérés par l’équipe des stratégies multi-actifs.
Points saillants du positionnement
La vigueur des bénéfices est contrebalancée par les incertitudes à court terme qui pèsent sur les actions : La guerre en Iran, la prochaine saison des résultats et les élections de mi-mandat aux États-Unis suscitent toutes des incertitudes qui contrebalancent les bons bénéfices de cette année. Nous ramenons notre surpondération à une pondération neutre en attendant de voir comment ces événements se dérouleront.
Prudence à l’égard des obligations : L’inflation reste supérieure à la cible de la Fed, de sorte que nous passons à une pondération neutre jusqu’à ce que l’inflation ralentisse et que la confiance ou la situation budgétaire s’améliore aux États-Unis.
L’Europe commence à paraître attrayante après une période de sous-performance : L’incertitude entourant les relations commerciales entre les États-Unis et le Canada et les valorisations élevées du secteur financier soutiennent notre sous-pondération des actions canadiennes. Par ailleurs, le Japon reste attrayant du point de vue des valorisations, soutenu par des investissements accrus dans le matériel d’IA. Nous décelons également des occasions en Europe, où les valorisations attrayantes et la sous-performance récente laissent entendre que le pessimisme des personnes qui investissent pourrait être exagéré. À l’inverse, nous avons mis fin à notre surpondération des petites capitalisations américaines, car leur sensibilité croissante au thème de placement du matériel d’IA introduit des risques qui pourraient contrebalancer leurs valorisations attrayantes par rapport aux grandes capitalisations.
Devises : Le récent repli du dollar canadien a rendu sa valorisation attrayante par rapport au dollar américain, un attrait que renforcent les prix élevés du pétrole. Nous avons également adopté une position neutre sur le yen par rapport au dollar canadien, en raison de l’amélioration des perspectives pour le dollar canadien plutôt que d’une baisse de l’attrait du yen.
Les placements dans les fonds communs peuvent donner lieu à des commissions de vente et de suivi, ainsi qu’à des frais de gestion et autres. Veuillez lire le prospectus avant d’investir. Les placements dans les fonds communs ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire. Le contenu de ce document (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres, ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement, ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une promotion, recommandation ou commandite de toute entité ou de tout titre cité. Bien que nous nous efforcions d’assurer son exactitude et son exhaustivité, nous ne sommes aucunement responsables de son utilisation. Ce matériel pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis entre autres à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues ou les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Tout renseignement prospectif contenu aux présentes n’est valable qu’au 31 octobre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons. Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs et investisseuses dans des produits de placement qui cherchent à reproduire un indice.