
Les arguments en faveur des titres à revenu fixe des marchés émergents
DANS CET ARTICLE
Les titres à revenu fixe des marchés émergents ont évolué et c’est maintenant devenu une catégorie d’actif vaste et diversifiée, qui peut procurer un revenu, une diversification et une exposition à des cycles économiques qui diffèrent de ceux du Canada et des autres marchés développés. De nombreux investisseurs et investisseuses croient encore qu’il s’agit d’un groupe restreint de gouvernements très endettés, de devises instables et de marchés volatils. Ce point de vue ne reflète plus l’étendue de la catégorie d’actif.
Le principal argument de placement n’est pas que les marchés émergents ne présentent plus de risque, mais plutôt que la catégorie d’actif est arrivée à maturité, tandis qu’à long terme, ses avantages potentiels en matière de revenu et de diversification demeurent pertinents pour les portefeuilles.
Aujourd’hui, la catégorie d’actif comprend tout un éventail de pays, de sociétés, de devises et de cycles économiques. Elle englobe aussi bien de grands marchés liquides comme le Mexique, le Brésil, l’Inde, la Corée du Sud et l’Indonésie que des économies plus petites présentant des sources distinctes de risque et de rendement.
Vue d’ensemble : les trois types de titres de créance des marchés émergents
Les titres à revenu fixe des marchés émergents sont souvent considérés comme une catégorie d’actif homogène, alors qu’en fait, on peut distinguer trois types : les obligations gouvernementales en monnaie locale, les obligations d’État en monnaie forte et les obligations de sociétés. Chaque segment a des facteurs de rendement, une exposition aux devises et des risques qui lui sont propres.
La hausse des prix du pétrole, par exemple, peut être bénéfique pour un pays exportateur de pétrole et ses producteurs d’énergie, mais accroître les coûts pour un importateur, une compagnie aérienne ou un fabricant. Le même événement mondial peut améliorer le bilan d’un emprunteur et affaiblir celui d’un autre.
Région | Principaux émetteurs/pays | Principaux facteurs |
ME des Amériques | Brésil, Mexique, Chili, Colombie, Pérou, Argentine | Taux américains, prix des produits de base, politique latino-américaine, demande de la Chine pour les produits de base |
ME EMOA | Arabie saoudite, EAU, Turquie, Afrique du Sud, Pologne, Hongrie, Égypte | Prix du pétrole, géopolitique, croissance européenne, conflits régionaux |
ME d’Asie | Chine, Inde, Indonésie, Malaisie, Philippines, Thaïlande, Corée du Sud | Croissance de la Chine, commerce à l’échelle régionale, exportations de technologie, consommation intérieure, vigueur du dollar américain, cycle manufacturier mondial |
Les obligations gouvernementales en monnaie locale sont émises par un pays dans sa propre monnaie. Pour une investisseuse ou un investisseur canadien, les rendements proviennent du revenu de coupons ainsi que des variations des taux d’intérêt locaux et des taux de change. Ainsi, le cours d’une obligation brésilienne peut augmenter lorsque les taux d’intérêt baissent, mais un recul du réal brésilien face au dollar canadien peut neutraliser ce gain.
En général, les obligations d’État en monnaie forte sont émises en dollars américains ou en euros, et se comportent plus souvent comme des titres de créance mondiaux que comme des placements liés aux taux d’intérêt locaux. Le risque de change peut être moins élevé pour l’investisseur ou l’investisseuse, mais il n’est pas nul; une partie de ce risque est assumé par l’emprunteur, qui doit acheter la monnaie étrangère pour rembourser sa dette. Les rendements sont principalement influencés par les taux d’intérêt mondiaux et le rendement en revenu supplémentaire (ou écart de crédit) que les investisseurs et investisseuses exigent en contrepartie du risque de crédit du pays.
Les obligations de sociétés sont émises par des sociétés et des banques en monnaie locale ou en monnaie forte. Les flux de trésorerie, l’endettement, la liquidité, la gouvernance et la conjoncture sectorielle des sociétés jouent un rôle important, de même que le contexte du pays.
Les arguments en faveur des titres de créance des marchés émergents
La diversification est un autre avantage potentiel. Les banques centrales des pays émergents ne suivent pas forcément la même orientation politique que la Banque du Canada, la Réserve fédérale américaine ou la Banque centrale européenne. Les cycles d’inflation, de croissance et de politique monétaire du Mexique, de l’Inde, du Brésil, de la Chine ou de l’Asie du Sud-Est ne sont pas toujours synchrones. Cette diversité peut créer des occasions auxquelles un portefeuille concentré uniquement au Canada ou aux États-Unis n’aura pas accès.
Le principal attrait est le revenu. De nombreuses obligations des marchés émergents offrent des rendements en revenu supérieurs à ceux des obligations de marchés développés comparables, car les investisseuses et investisseurs sont indemnisés pour l’incertitude supplémentaire. Les pays doivent composer avec des cycles d’inflation, de croissance et de politique monétaire différents, ce qui crée un éventail plus large d’occasions de rendement.
Un revenu accru vient avec une plus grande volatilité et des pertes temporaires potentiellement plus importantes. La diversification peut les atténuer au niveau du portefeuille, mais ce n’est pas garanti, en particulier si une montée du dollar américain ou un choc de risque mondial entraîne la chute simultanée d’un grand nombre de marchés.
Les taux de rendement plus élevés rémunèrent les investisseurs et investisseuses pour une incertitude plus forte, mais ils ne constituent pas une thèse de placement. Les investisseurs et investisseuses doivent déterminer si le revenu supplémentaire est suffisant pour couvrir les risques de change, de crédit, de non-liquidité et politiques.
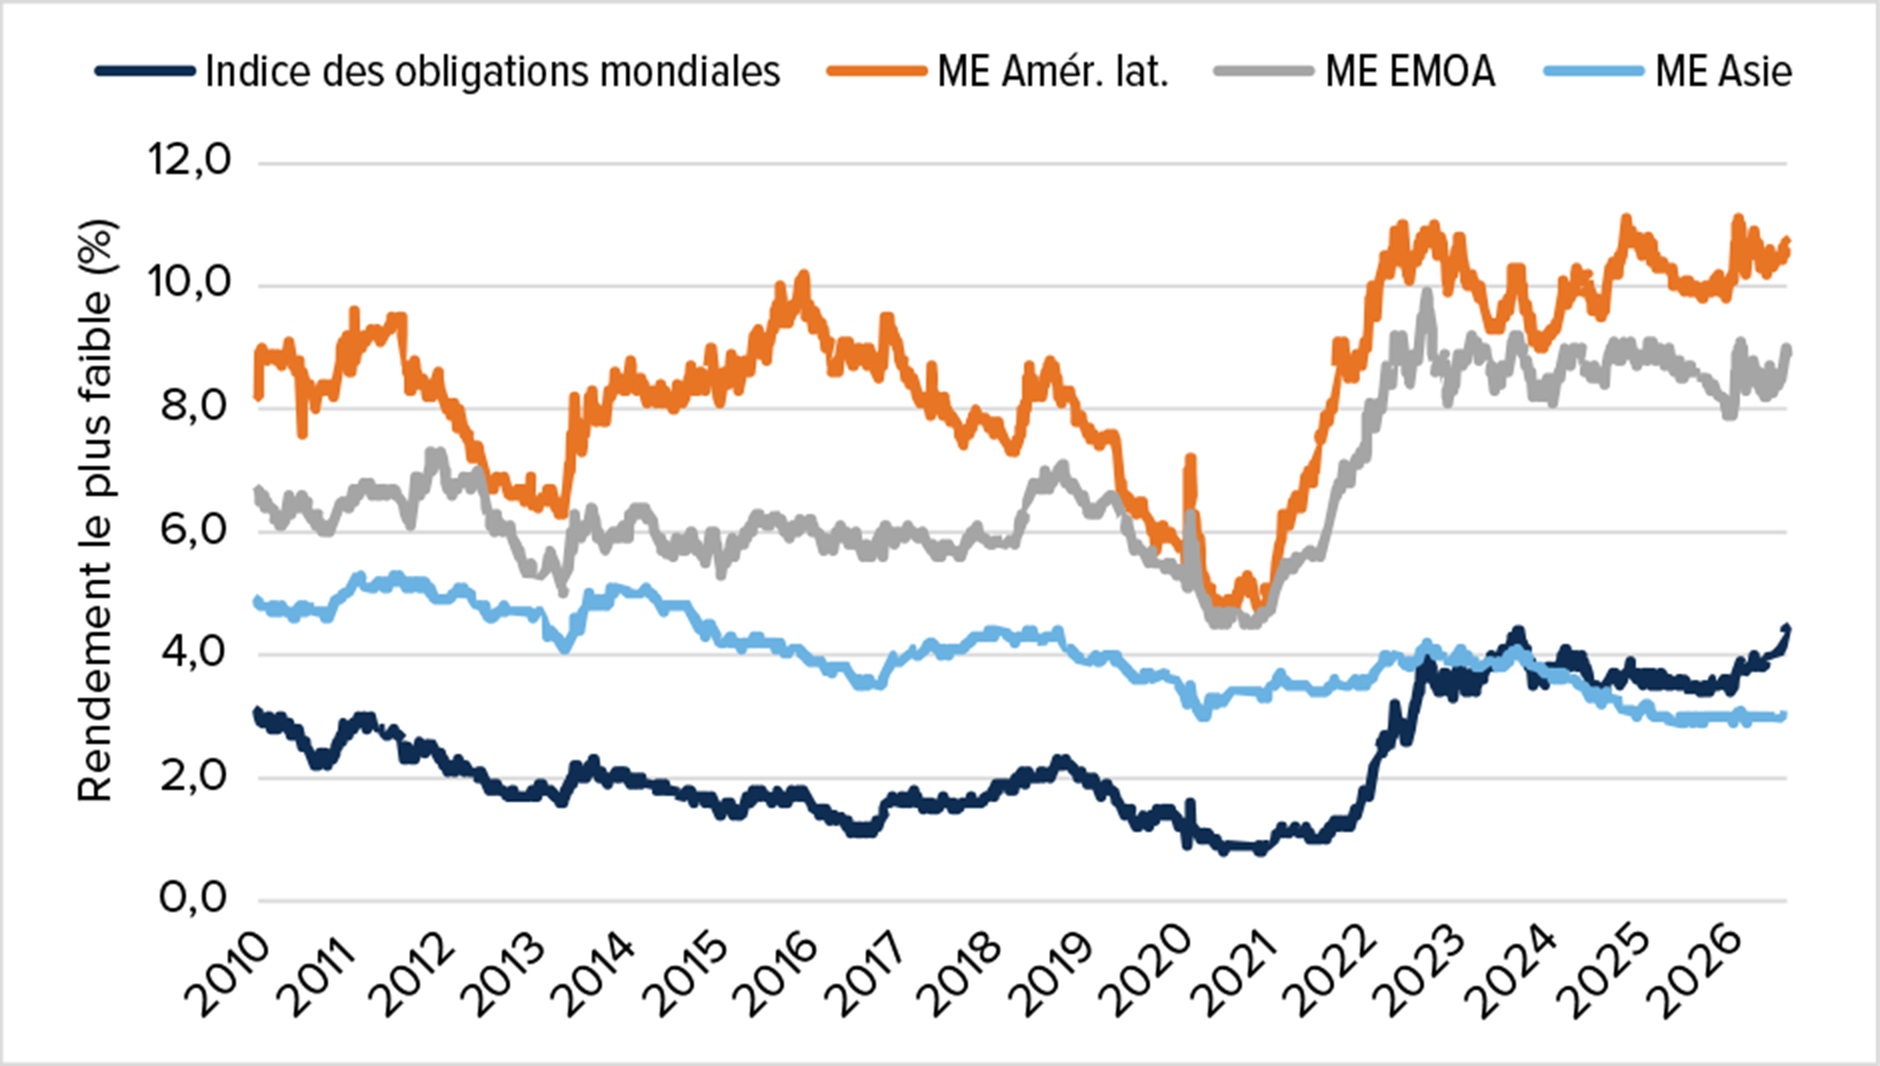
Source: Bloomberg, en date du 30 septembre 2026.
Indices : obligations mondiales – indice Bloomberg GlobalAgg Statistics Index; ME - Amér. lat. – indice Bloomberg EM Local Currency Amér. lat. RT Value (non couvert en $ US); ME - EMOA – indice Bloomberg EM Local Curr Europe/Mideast/Africa RT (non couvert en $ US); ME - Asie – indice Bloomberg EM Local Currency Universal Asia RT (non couvert en $ US).
Les améliorations structurelles ont renforcé la résilience
De nombreuses économies émergentes ont fait d’énormes progrès au cours des dernières décennies. Beaucoup d’entre elles ont adopté des cadres de cibles d’inflation et des régimes de change flottants, constitué des réserves de change et élargi leur marché obligataire. Les banques locales, les régimes de retraite et les compagnies d’assurance participent également à ces marchés, aux côtés d’investisseuses et d’investisseurs étrangers. Ces facteurs influencent le contexte des placements dans les économies émergentes, bien que les conditions varient considérablement d’un pays à l’autre.
Ces améliorations n’éliminent pas le risque. Le risque de change, en particulier, n’est pas négligeable, car la dépréciation d’une monnaie locale peut éclipser des années de revenu de coupon. En outre, une hausse des taux d’intérêt mondiaux ou une brusque envolée du dollar américain peuvent provoquer une fuite des capitaux hors des marchés émergents. De leur côté, les obligations de sociétés peuvent poser des risques supplémentaires liés au secteur, à la gouvernance et au refinancement.
Le rendement élevé rémunère les investisseuses et investisseurs pour l’incertitude, mais il ne constitue pas à lui seul une raison d’investir.
Un virage politique peut se traduire par un manque de rigueur budgétaire, une politique monétaire non conventionnelle ou des restrictions sur le capital. Les sociétés et les gouvernements peuvent avoir de la difficulté à refinancer leurs dettes lorsque la liquidité mondiale se tarit. En période de tensions, les conditions de négociation peuvent se détériorer rapidement, en particulier sur les marchés locaux plus petits.
Les chocs de l’énergie et des denrées alimentaires ne sont pas sans conséquence non plus, car ces produits représentent souvent une part substantielle des dépenses de consommation dans les économies émergentes. La hausse des prix des produits de base peut faire grimper l’inflation, affaiblir les devises et contraindre les banques centrales à relever les taux d’intérêt. La vulnérabilité varie considérablement selon les pays : les importateurs d’énergie comme la Thaïlande et la Corée du Sud font face à des pressions bien différentes de celles d’exportateurs comme le Brésil ou la Colombie.
De fausses idées courantes
La première idée fausse est que les titres de créance des marchés émergents constituent une catégorie d’actif homogène. Le marché de la Chine, dicté par la politique et où les taux sont plus bas, a peu de points communs avec le marché obligataire du Brésil, où les écarts de taux sont importants. La Corée du Sud et la République tchèque sont des exportateurs de produits industriels de pointe, tandis que l’Inde dépend davantage de la croissance intérieure. La dynamique de l’inflation n’est pas la même au Brésil et en Corée du Sud. Les liens entre le Mexique et l’économie américaine diffèrent considérablement de la dépendance de l’Afrique du Sud aux produits de base et aux réformes intérieures.
La deuxième idée fausse est que toutes les obligations des marchés émergents sont spéculatives. Or, l’univers comprend à la fois des émetteurs de première qualité et des émetteurs de qualité inférieure, et dans de nombreux cas, les marchés locaux d’obligations d’État sont soutenus par des épargnes nationales de taille.
La troisième idée fausse est que des rendements plus élevés signifient automatiquement une meilleure valeur. Selon un point de vue critique, l’écart de rendement par rapport aux marchés développés a rétréci et pourrait ne plus compenser adéquatement le risque dans l’ensemble de la catégorie d’actif. Les arguments structurels en faveur des titres de créance des marchés émergents ne devraient pas être interprétés comme une recommandation d’achat sans égard au pays ou à la valorisation.
Les occasions actuelles nécessitent une grande sélectivité
Les occasions actuelles sont de plus en plus façonnées par des facteurs nationaux et non plus uniquement par des facteurs mondiaux. Plusieurs pays d’Amérique latine, du Moyen-Orient et d’Afrique et des pays émergents d’Europe affichent des rendements réels relativement attrayants et des filets de sécurité politiques. Au Brésil, en Colombie, au Mexique et en Afrique du Sud, les taux des obligations, l’amélioration de la crédibilité des politiques ou les perspectives de réforme pourraient soutenir les rendements.
Les monnaies suivent également des tendances différentes. Les devises à haut rendement de l’Amérique latine et de certains pays de la région EMOA pourraient bénéficier de la divergence attrayante des taux d’intérêt, tandis que plusieurs devises asiatiques offrant un rendement moins élevé peuvent être plus sensibles à l’inflation mondiale ou à la vigueur du dollar américain.
Une remontée de l’inflation des prix de l’énergie, un dérapage budgétaire, une dépréciation des monnaies ou des taux d’intérêt réels américains qui resteraient élevés pourraient rapidement amoindrir ces rendements potentiels.
Les progrès structurels n’éliminent pas les risques propres à chaque pays. Certains pays émergents ont de solides institutions, une épargne abondante et de meilleurs soldes externes qu’au cours des cycles précédents. D’autres demeurent vulnérables à un dérapage budgétaire, à l’intervention politique, à l’inflation, aux chocs liés aux produits de base ou à la dépendance au financement étranger.
Il est donc essentiel de se montrer sélectif. Lorsqu’on évalue les titres à revenu fixe des marchés émergents, les résultats par pays peuvent être un point important à prendre en considération. L’analyse d’un pays commence par son régime économique. Est-ce que la croissance s’accélère ou ralentit? L’inflation est-elle en voie d’amélioration? La banque centrale agit-elle assez tôt pour préserver la confiance?
Puis, il faut se pencher sur les valorisations. Les taux des obligations rémunèrent-ils adéquatement les investisseuses et investisseurs pour le risque d’inflation, de défaillance et de non-liquidité?
Un fonds indiciel en monnaie locale est un placement qui cible des devises et des taux d’intérêt locaux précis. Il ne s’agit pas d’un placement général en titres à revenu fixe des marchés émergents. Une stratégie à gestion active souple peut passer d’un pays et d’un segment à l’autre à mesure que la valeur relative change.
Elle peut constituer un placement différencié qui complète un portefeuille de base d’obligations de grande qualité. Les investisseurs et investisseuses doivent savoir que la volatilité des monnaies et des marchés peut provoquer des épisodes de déclin et faire fluctuer la valeur.
Si vous souhaitez cibler les obligations de marchés émergents en monnaie locale, un placement dans le FINB Obligations de marchés émergents en monnaie locale Mackenzie pourrait vous convenir.
Pourquoi investir dans ce fonds?
- Gestion indicielle pondérée en fonction de la capitalisation boursière qui peut contribuer à limiter la rotation du portefeuille et les coûts d’opération connexes.
- Accès ciblé à des segments spécifiques du marché.
Les placements dans les fonds négociés en bourse peuvent donner lieu à des commissions, des frais de gestion, des frais de courtage et d’autres frais. Veuillez lire le prospectus avant d’investir. Le taux de rendement indiqué représente le rendement annuel composé historique total, y compris les variations de la valeur des titres et le réinvestissement de toutes les distributions, et ne tient pas compte des frais d’acquisition, de rachat, de distribution ou facultatifs ni des impôts sur le revenu payables par tout(e) porteur ou porteuse de titres et qui auraient réduit le rendement. Les placements dans les placements dans les fonds négociés en bourse ne sont pas garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire.
Le rendement de l’indice ne tient pas compte de l’incidence des frais, commissions et charges payables par les investisseurs dans des produits de placement qui cherchent à reproduire un indice.
Ce document pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont du fait de leur nature assujettis entre autres à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues ou les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Tout renseignement prospectif contenu dans les présentes n’est valable qu’en date du 7 octobre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
Le contenu de cet article (y compris les faits, les perspectives, les opinions, les recommandations, les descriptions de produits ou titres ou les références à des produits ou titres) ne doit pas être pris ni être interprété comme un conseil en matière de placement ni comme une offre de vente ou une sollicitation d’offre d’achat, ou une promotion, recommandation ou commandite de toute entité ou de tout titre cité. Bien que nous nous efforcions d’assurer son exactitude et son exhaustivité, nous ne sommes aucunement responsables de son utilisation.